Today’s NEWS FEED
- บล.บัวหลวง : TIDLOR คงคำแนะนำซื้อ เลื่อนไปใช้ราคาเป้าหมายสิ้นปี 2027 ที่ 24 บาท - 13:42 น.
- บล.บัวหลวง : CPAXT ปรับคำแนะนำขึ้นเป็นซื้อ (จากถือ) และปรับราคาเป้าหมายสิ้นปี 2027 ขึ้นเป็น 17 บาท - 13:42 น.
- บล.ลิเบอเรเตอร์ : กลุ่มโรงพยาบาล ให้น้ำหนักการลงทุนกลุ่มโรงพยาบาล “เท่าตลาด” - 13:39 น.
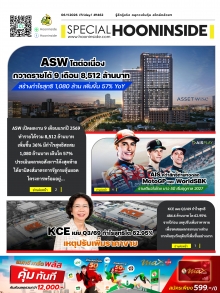
- บล.ลิเบอเรเตอร์ : KCE แนะนำ “ถือ” ราคาเหมาะสม 62.75 บาท - 13:37 น.
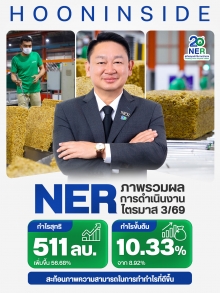
- บล.ลิเบอเรเตอร์ : NER แนะนำ “ซื้อ” ราคาเหมาะสม 6.00 บาท - 13:37 น.
- บล.ลิเบอเรเตอร์ : GPSC แนะนำ “ซื้อ” ราคาเหมาะสม 61.00 บาท - 13:37 น.
- พรูเด็นเชียล ประเทศไทย ชู 3 เสาหลัก "สุขภาพ-ความมั่งคั่ง-ส่งต่ออนาคต" ขับเคลื่อนบทบาทสู่ชีวิตที่มั่นคงในยุคอายุยืน - 13:35 น.
- เฟรเซอร์ส พร็อพเพอร์ตี้ ประเทศไทยแข็งแกร่ง ปิดงบปี'69 กำไรทะยาน 2,003 ล้านบาท โต 38% เดินเกมธุรกิจด้วย Multi-Asset Class Portfolio สู้เศรษฐกิจผันผวน - 13:34 น.
- RCL ไตรมาส 3/69 กำไรสุทธิ 3,262 ล้านบาทโต 64.7% เทียบกับไตรมาสก่อนหน้า รับรายได้จากการเดินเรือเพิ่มขึ้น 1,050 ล้านบาท เพิ่มขึ้น 10.4% - 13:33 น.
- "ยูนิเวนเจอร์" รับประกาศนียบัตรต่ออายุการรับรอง CAC ต่อเนื่องเป็นครั้งที่ 2 - 13:31 น.
-
โค้งสุดท้าย! กรมการค้าต่างประเทศ ผนึก สสว.จัดติวเข้มกฎระเบียบ-เทคนิคเจรจาการค้าจีน-อินโดนีเซีย พร้อมลุ้นบินเปิดดีลธุรกิจต่างแดน ย้ำรับสมัครถึง 10 พ.ย. นี้เท่านั้น - 13:30 น.PR
- CPW เดินหน้ายกระดับการศึกษา จัดอบรม Apple for Education เสริมศักยภาพครูด้วยเทคโนโลยี Apple สู่อนาคตการเรียนรู้ที่ดีกว่า - 13:28 น.
- ศุภาลัย สร้างดี สานต่อ “ปันอุ่นคลายหนาว” ปีที่ 5 ส่งต่อไออุ่นและความห่วงใย เติมโอกาสให้น้อง ๆ โรงเรียนเพื่อชีวิตเชียงใหม่ - 13:26 น.
- รีบาวน์ ตามหุ้นชิปสหรัฐฯ By : แม่มดน้อย - 13:26 น.
- A5 สานต่อ "HOME FOR PAWS" ปีที่ 2 ผนึกพันธมิตรยกระดับพื้นที่พักพิงเพื่อคุณภาพชีวิตเพื่อนสี่ขา - 13:25 น.
- FLE ตั้งบริษัทย่อยใหม่ 2 บริษัท ฟร้อนท์ไลน์ คอนสตรัคชั่น และ ฟร้อนท์ไลน์ โซลูชั่น - 13:24 น.
- PCC เผยงบรวมQ3/69 กำไรสุทธิ 126.83 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 103.33 ล้านบาท - 13:19 น.
- GC เผยงบรวมQ3/69 กำไรสุทธิ 107.54 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 56.97 ล้านบาท - 13:18 น.
- UPF เผยงบรวมQ3/69 กำไรสุทธิ 6.37 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน ขาดทุนสุทธิ 0.68 ล้านบาท - 13:17 น.
-
แอสเซทไวส์ เติมเต็มความสุขให้ผู้ถือหุ้นกู้ กับคอนเสิร์ตสุดเอ็กซ์คลูซีฟ AssetWise Debenture Club Presents "The Special Happiness Concert Vol.3" - 13:06 น.PR
News Feed
บล.ลิเบอเรเตอร์ : GPSC แนะนำ “ซื้อ” ราคาเหมาะสม 61.00 บาท

เนื้อหาที่เกี่ยวข้อง
บทความล่าสุด
รีบาวน์ ตามหุ้นชิปสหรัฐฯ By : แม่มดน้อย
เช้าที่ผ่านมาหุ้นไทย รีบาวน์ ตามหุ้นชิปสหรัฐฯ ที่ฟื้นตัวขึ้นมา โดยหุ้นที่บวกนำตลาด คือ DELTA ดีดขึ้น 3.67%.....


ลุ้นรีบาวน์ By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง แบบต้องลุ้น ว่า SET จะรีบาวน์ ได้หรือไม่ หลังศุกร์ที่ผ่านมาร่วงกว่า 32 จุุด ....