Today’s NEWS FEED
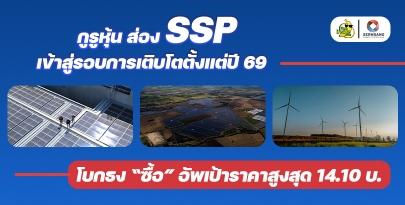
- HotNews: กูรูหุ้น ส่อง SSP เข้าสู่รอบการเติบโตตั้งแต่ปี 69 โบกธง “ซื้อ” อัพเป้าราคาสูงสุด 14.10 บ. - 17:44 น.
- PB ควัก 100 ลบ. ซื้อหุ้นเพิ่มทุน อี-คอมเมอร์ซ ดิจิทัล เอไอ ไทย โฮลดิ้ง ร่วมวงธุรกิจเทคโนโลยีดิจิทัล - 17:39 น.
- SC เผย บ.ย่อย SCX ขายหุ้นในเอสซีเอ็กซ์ โลจิสติกส์ แหลมฉบัง 2 ให้ โตเกียว ทาเทโมโนะ เพื่อร่วม พัฒนาโครงการคลังสินค้า แหลมฉบัง 2 - 17:33 น.
- สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติซื้อ 4,632.90 ลบ.(SET) - 17:24 น.
- --สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติซื้อ 4,632.90 ลบ.(SET) - 17:23 น.
- ก.ล.ต.แจ้งเตือนผู้ถือหุ้นกู้ CGD206A ใช้สิทธิในการประชุมผู้ถือหุ้นกู้ ในวันที่ 22 กันยายน 2569 - 17:06 น.
- วันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,598.03 จุด เพิ่มขึ้น 13.88 จุด หรือ 0.88 % มูลค่าการซื้อขาย 68,434.29 ล้านบาท - 16:45 น.
- วันนี้mai ปิดที่ระดับ 225.03 จุด เพิ่มขึ้น 1.26 จุด หรือ 0.56 % - 16:45 น.
- วันนี้SETWB ปิดที่ระดับ 656.30 จุด ลดลง 0.12 จุด หรือ 0.02 % - 16:45 น.
- วันนี้SETESG ปิดที่ระดับ 1,027.83 จุด เพิ่มขึ้น 6.39 จุด หรือ 0.63 % - 16:44 น.
- วันนี้SETHD ปิดที่ระดับ 1,580.62 จุด เพิ่มขึ้น 8.94 จุด หรือ 0.57 % - 16:44 น.
- วันนี้SETCLMV ปิดที่ระดับ 827.23 จุด เพิ่มขึ้น 2.75 จุด หรือ 0.33 % - 16:44 น.
- วันนี้sSET ปิดที่ระดับ 661.81 จุด เพิ่มขึ้น 4.21 จุด หรือ 0.64 % - 16:44 น.
- วันนี้SET100 ปิดที่ระดับ 2,322.84 จุด เพิ่มขึ้น 18.48 จุด หรือ 0.80 % - 16:44 น.
- วันนี้SET50 ปิดที่ระดับ 1,077.66 จุด เพิ่มขึ้น 7.90 จุด หรือ 0.74 % - 16:44 น.
- ตลาดหลักทรัพย์ฯ ร่วมกับ จุฬาฯ มุ่งยกระดับธุรกิจครอบครัวไทย สร้างความรู้ธุรกิจ และผู้นำธุรกิจรุ่นใหม่ ผลักดันไทยเป็นศูนย์กลางองค์ความรู้ด้านธุรกิจครอบครัว - 16:28 น.
-
จากครัวไทยสู่เวทีโลก! ซีพีเอฟนำแนวคิด “อาหารปลอดภัย” ครอง 5 รางวัล บนเวที “Marketing Excellence Awards 2026” - 16:04 น.PR
-
ซีพี ออลล์ ผนึกพลังต้านคอร์รัปชัน ย้ำธรรมาภิบาล สร้างวัฒนธรรมองค์กรโปร่งใส - 16:03 น.PR
- บล.หยวนต้า ยื่นไฟลิ่ง สยามอินเตอร์ การประมูล ต่อสำนักงาน ก.ล.ต. เสนอขายหุ้น IPO จำนวนไม่เกิน 94.10 ล้านหุ้น - 15:41 น.
-
โออิชิ กรีนที เดินเกมรุกตลาดเหนือ – อีสาน ส่ง “สตรอว์เบอร์รี่ คิส” รสใหม่ ราคา 10 บาท พร้อมแคมเปญแจกโชคใหญ่ - 15:34 น.PR
News Feed
บล.ดีบีเอส วิคเคอร์ส : GPSC แนะนำซื้อ ราคาเป้าหมาย 59 บาท




บทความล่าสุด

ต่างชาติมองไทย บวก By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ ยามนี้ ต่างชาติ มองบ้านเรา มองไทย เชิงบวก ล่าสุด Fitch Ratings ปรับเพิ่มมุมมองความ.....

PTG ผนึก ศิริราช - KYE ส่งต่อโลหิตช่วยชีวิตผู้ป่วยทั่วประเทศ
PTG ผนึก ศิริราช - KYE ส่งต่อโลหิตช่วยชีวิตผู้ป่วยทั่วประเทศ