Today’s NEWS FEED
- บล.ดีบีเอส วิคเคอร์ส : Daily Trading Focus - 10:55 น.
- SPVI เผยQ3/69 กําไรสุทธิพุ่ง112.79% จากปีก่อน หลังอัตรากําไรสุทธิปรับตัวเพิ่มขึ้นอย่างมีนัยสําคัญ จากบริหารจัดการค่่าใช้จ่ายที่มีประสิทธิภาพ - 10:53 น.
- กลุ่ม KTIS เซ็นเอ็มโอยูคณะเกษตรศาสตร์บูรณาการ จุฬาลงกรณ์ฯ ผลักดันแนวคิด "จากเกษตรสู่มูลค่า จากนวัตกรรมสู่ความยั่งยืน" - 10:48 น.
-
INSET มอบเงินสนับสนุน 50,000 บาท ให้คณะวิศวะฯ ม.เกษตรศาสตร์ ต่อยอดพัฒนาเครื่องทดสอบท่อน้ำรั่วใต้ดิน สร้างสรรค์เทคโนโลยีอนาคต - 10:46 น.PR
- บล.ทิสโก้ : HMPRO คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสม 10 บาท - 10:42 น.
- บล.ทิสโก้ : DCC คงคำแนะนำ “ซื้อ” ปรับลดมูลค่าที่เหมาะสมเป็น 1.45 บาท - 10:42 น.
- บล.ทิสโก้ : COMMERCE สถานการณ์ค้าปลีกในประเทศไทย ฉบับเดือนตุลาคม 2026 - 10:41 น.
- บล.ทิสโก้ : ADVANC คงคำแนะนำ “ถือ” มูลค่าที่เหมาะสม 402 บาท - 10:41 น.
- แสนสิริ ผนึก โตคิวฯ สานต่อความสำเร็จ Strategic Partnership ประกาศร่วมทุนครั้งใหม่ เปิดตัว “eiris HAUS” (ไอริส เฮาส์) คอนโดมิเนียม Pets Welcome มูลค่า 2,800 ล้านบาท - 10:41 น.
- บล.ทิสโก้ : TU คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 15.20 บาท - 10:41 น.
- บล.ทิสโก้ : SISB คงคำแนะนำ "ถือ" ราคาเป้าหมาย 10.60 บาท - 10:40 น.
- TK คว้า CGR 5 ดาว "ดีเลิศ" ปี 2569 เป็นครั้งที่ 7 นับตั้งแต่ปี 2562 ตอกย้ำธรรมาภิบาลมาตรฐานสูงสุด เสริมความเชื่อมั่นผู้ถือหุ้นและนักลงทุน - 10:34 น.
- บล.ทิสโก้ : Market Insight - 10:34 น.
- CH ดัน "หนึบหนับ" BANGKOK TASTY เจาะ Gen Y–Z ชู "Your Active Bestie" บุกคอมมูฯ สายฟิต สวนลุมฯ - 10:32 น.
- Gosoft ผนึกสภาดิจิทัลฯ ขับเคลื่อน Digital & AI เสริมศักยภาพ SME สู่ยุคธุรกิจดิจิทัล - 10:28 น.
- ธนาคารกรุงเทพเดินหน้าส่งเสริม "Cross-Border QR Payment" ชวนร้านค้าย่านเยาวราช เปิดรับชำระเงินนักท่องเที่ยวต่างชาติง่ายสะดวก ปลอดภัย - 10:27 น.
- "PEACE" คัมแบ็คยิ่งใหญ่! กวาดยอดขายทะลุเป้าในงานมหกรรมบ้านและคอนโด ครั้งที่ 50 พร้อมต่อเวลาแคมเปญ "เขียวปี๊ดด! PEACE จัดเต็ม" ถึง 8 พ.ย.นี้ - 10:21 น.
- SAM ย้ำชาวเหนือเป็นหนี้เสียต่ำแสน รีบใช้สิทธิ์! ลดเงินต้น 50% ร่วมโครงการ "ปิดหนี้ไว ไปต่อได้" ก่อนหมดเขตสิ้นปี 69 นี้ - 10:20 น.
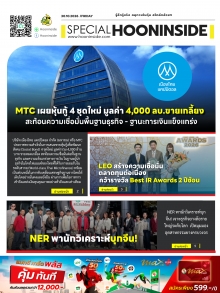
- B-WORK คว้ารางวัล Best REIT Performance Awards จาก SET Awards 2026 - 10:19 น.
- เซ็นทรัล รีเทล ปิดดีลหุ้นกู้รอบ 2 ของปี 2569 รับแรงหนุนนักลงทุนสถาบันสูงถึงเกือบ 19,000 ล้านบาท ตอกย้ำเครดิต AA- เสริมความพร้อมทางการเงิน รุกเดินหน้าขยายโอกาสธุรกิจค้าปลีก–ค้าส่งไทยและเวียดนาม - 10:17 น.
News Feed
บล.ทิสโก้ : ADVANC คงคำแนะนำ “ถือ” มูลค่าที่เหมาะสม 402 บาท

บทความล่าสุด

เช้านี้ รู้ผล.... By : นายกล้วยหอม
นายกล้วยหอม เช้าวันนี้ บ้านเรา คงรู้ผล เลือกตั้งกลางเทอมสหรัฐฯ วันนี้ จะเริ่มนับคะแนนตั้งแต่ 19.00 น. ตามเวลาสหรัฐฯ ....