Today’s NEWS FEED
- เซ็นทรัล รีเทล ปิดดีลหุ้นกู้รอบ 2 ของปี 2569 รับแรงหนุนนักลงทุนสถาบันสูงถึงเกือบ 19,000 ล้านบาท ตอกย้ำเครดิต AA- เสริมความพร้อมทางการเงิน รุกเดินหน้าขยายโอกาสธุรกิจค้าปลีก–ค้าส่งไทยและเวียดนาม - 10:17 น.
- KEX ต่อยอดความร่วมมือ Caltex รับอินไซต์ผู้บริโภคยุคใหม่ เชื่อมความสะดวกทั้งเติมน้ำมันและส่งพัสดุในจุดเดียว - 10:09 น.
- เคทีซีผ่านการประเมิน PCI DSS 4.0.1 ยกระดับความปลอดภัยธุรกิจรับชำระเงิน วางโครงสร้างพื้นฐานรองรับธุรกรรมดิจิทัลและการเติบโตของ Payment Ecosystem - 10:05 น.
- เบียร์คาราบาว–ตะวันแดง คว้ารางวัลจากเวทีนานาชาติต่อเนื่องปี 2025–2026 ล่าสุด “Phuket Island Beer” คว้า 2 Gold พร้อม Country Winner – Thailand ตอกย้ำคุณภาพเบียร์ไทยในระดับโลก - 10:02 น.
- บล.โกลเบล็ก : Morning Call - 09:57 น.
- บล.บัวหลวง : ADVANC คงคำแนะนำซื้อ ราคาเป้าหมาย 398 บาท - 09:52 น.
- บล.บัวหลวง : MRDIYT คงคำแนะนำ ซื้อ ราคาเป้าหมายสิ้นปี 2027 ที่ 11.40 บาท - 09:51 น.
- บล.บัวหลวง : DELTA คงคำแนะนำ ซื้อ แต่ลดราคาเป้าหมายเหลือ 244 บาท - 09:51 น.
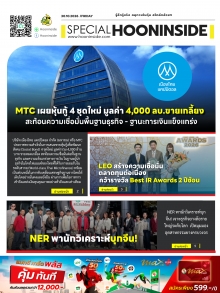
- LEO ยอดเยี่ยม! ธรรมาภิบาลโดดเด่น คว้า CGR 5 ดาว ระดับ "ดีเลิศ" พร้อมติดกลุ่ม Top Quartile ตอกย้ำบริหารโปร่งใส-ขับเคลื่อนองค์กรเติบโตยั่งยืน - 09:50 น.
- บล.บัวหลวง : รอบด้านตลาดหุ้น - 09:49 น.
- บล.เอเซีย พลัส : บทวิเคราะห์ภาวะตลาดหุ้นรายวัน - 09:45 น.
- ราคาทองวันนี้ ทองรูปพรรณขายออกบาทละ 63,750 ทองแท่งขายออกบาทละ 62,950 - 09:39 น.
- MGC-ASIA และ XPENG ยืนยันความเชื่อมั่นในประเทศไทย พร้อมเตรียมแผนรับโครงสร้างภาษี EV ใหม่ มุ่งพัฒนาธุรกิจและศึกษาการลงทุนระยะยาว - 09:35 น.
- CHAOร่วมออกบูธณ ศาลาประเทศไทย ภายในงาน “มหกรรมการเกษตรมณฑลเสฉวน เพื่อต่อยอดการเจรจาธุรกิจและเจาะตลาดภูมิภาคจีนตะวันตก - 09:24 น.
- บล.เมย์แบงก์ : AT THE OPEN - 09:23 น.
- ACE ปลื้ม กระทรวงอุตสาหกรรม ชู “หลุมฝังกลบ 105” ต้นแบบโรงงานคุณภาพยกระดับมาตรฐานสิ่งแวดล้อมและชุมชนยั่งยืน - 09:20 น.
- บล.ลิเบอเรเตอร์ : TU แนะนำ BUY ราคาเป้าหมาย 16 บาท - 09:10 น.
- บล.ลิเบอเรเตอร์ : ADVANC แนะนำ BUY ราคาเป้าหมาย 399 บาท - 09:10 น.
- บล.ลิเบอเรเตอร์ : "LIB Guide Daily Strategy" - 09:06 น.
- ทริสเรทติ้ง คงอันดับเครดิตองค์กร WHA Group ที่ “A-” แนวโน้ม “Stable” ตอกย้ำความแข็งแกร่งพื้นฐานธุรกิจและโครงสร้างทางการเงินของ 5 กลุ่มธุรกิจ - 09:05 น.
News Feed
บล.บัวหลวง : DELTA คงคำแนะนำ ซื้อ แต่ลดราคาเป้าหมายเหลือ 244 บาท

เนื้อหาที่เกี่ยวข้อง
บทความล่าสุด

เช้านี้ รู้ผล.... By : นายกล้วยหอม
นายกล้วยหอม เช้าวันนี้ บ้านเรา คงรู้ผล เลือกตั้งกลางเทอมสหรัฐฯ วันนี้ จะเริ่มนับคะแนนตั้งแต่ 19.00 น. ตามเวลาสหรัฐฯ ....