Today’s NEWS FEED
-
พลัส พร็อพเพอร์ตี้ คว้ารางวัลยิ่งใหญ่แห่งปี "Thailand Luxury Real Estate Agency of The Year 2026" ผู้ให้บริการซื้อ-ขาย-เช่าอสังหาฯ ลักซ์ชัวรีเบอร์ 1 ของไทย! - 11:38 น.PR
- เอชเอสบีซี ไพรเวท แบงก์เผยผู้ประกอบการวางแผนใช้เงิน มากกว่า 1 ใน 5 ของรายได้ธุรกิจมาเพิ่มการลงทุนใน AI - 11:29 น.
- TMAN ส่งแคมเปญใหญ่แห่งปี "Your Voice, I Listen" เปิดตัว "Friends of Propoliz" ครั้งแรก ดึง "ซี-นุนิว" สื่อสารพลังแห่งเสียงผ่านไลฟ์สไตล์ที่ตอบโจทย์ทุกโมเมนต์ ขยายฐานคนรุ่นใหม่ - 11:28 น.
- SAM สานต่อภารกิจเพื่อสังคม Social AMC ร่วมงาน Money Expo 2026 Udonthani "ร่วมขับเคลื่อนแก้หนี้อย่างยั่งยืน-พร้อมโปรโมชันเด็ดทรัพย์มือสอง"เพื่อชาวอีสาน - 11:27 น.
- PROUD เปิดข้อเสนอพิเศษปิดโครงการ VI Ari (วี อารีย์) บ้านเดี่ยวระดับอัลตร้าลักชัวรีใจกลางอารีย์ซอย 3 ในรูปแบบ Private Gated Community เพียง 6 หลัง - 11:19 น.
- บล.ดีบีเอส วิคเคอร์ส : Daily Trading Focus - 11:18 น.
-
ไทยประกันชีวิต ร่วมวางพวงมาลาถวายราชสักการะ เนื่องในวันมหิดล 2569 - 11:14 น.PR
-
CFO บ้านปู ติดทำเนียบ Most Powerful Women Asia ต่อเนื่องเป็นปีที่ 3 - 11:12 น.PR
- ศูนย์วิจัยกสิกรไทย ปี 2569-2570 ตลาดโปรตีนทางเลือกนวัตกรรมอาหารใหม่ คาดโตชะลอ 2.4% และ 2.0% จากกำลังซื้อและการแข่งขันสูง - 11:11 น.
-
(เพิ่มเติม) PTG จับมือ ศิริราช จัดหน่วยรับบริจาคโลหิตเคลื่อนที่ ณ รพ.ศรีสวรรค์ กรุงเทพฯ - 10:46 น.PR
- บล.ทิสโก้ : TOURISM จ่ายเพื่อเข้าประเทศ จ่ายเพื่อออกจากประเทศ - 10:44 น.
- บล.ทิสโก้ : SPALI คงคำแนะนำ “ถือ” มูลค่าที่เหมาะสมที่ 18 บาท - 10:44 น.
- บล.ทิสโก้ : PTTEP คงคำแนะนำ “ซื้อ” ราคาเป้าหมายปรับเพิ่มขึ้นเล็กน้อยเป็น 174 บาท - 10:44 น.
- บล.ทิสโก้ : MTC คงคำแนะนำ “ซื้อ” ประเมินมูลค่าที่เหมาะสม 55 บาทต่อหุ้น - 10:43 น.
- บล.ทิสโก้ : CPALL คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสม 59 บาท - 10:43 น.
- บล.ทิสโก้ : AEONTS คงคำแนะนำ “ถือ” มูลค่าเหมาะสม 112 บาท - 10:43 น.
- บล.ทิสโก้ : ADVICE คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสมที่ 7.80 บาท - 10:43 น.
- บล.ทิสโก้ : Market Insight - 10:36 น.
- บล.บัวหลวง : Telecom Sector TRUE เป็นหุ้นเด่นของกลุ่ม - 10:34 น.
- บล.บัวหลวง : PTTEP คงคำแนะนำ ถือ ราคาเป้าหมาย 168 บาท - 10:34 น.
News Feed
บล.ทิสโก้ : CPALL คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสม 59 บาท

เนื้อหาที่เกี่ยวข้อง




บทความล่าสุด
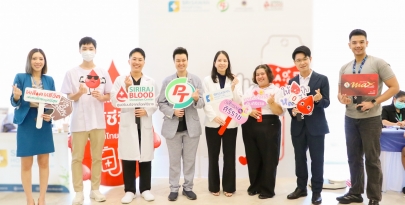
PTG จับมือ ศิริราช จัดหน่วยรับบริจาคโลหิตเคลื่อนที่ ณ รพ.ศรีสวรรค์ กรุงเทพฯ
PTG จับมือ ศิริราช จัดหน่วยรับบริจาคโลหิตเคลื่อนที่ ณ รพ.ศรีสวรรค์ กรุงเทพฯ