Today’s NEWS FEED
-
บางจากฯ คว้า 3 รางวัล HR Excellence Awards Thailand 2026 สะท้อนความเป็นเลิศด้านการบริหารผลการปฏิบัติงาน การพัฒนาบุคลากรภายในองค์กร และการเรียนรู้และพัฒนา - 12:37 น.PR
- โนเบิล จัดแคมเปญใหญ่ส่งท้ายปี 'A DEAL FAMILY ดีลดีสำหรับคนไม่ธรรมดา' ยกทัพ 8 คอนโดทำเลดี พร้อมมอบส่วนลดสูงสุด 3 ล้านบาท* เริ่มเพียง 1.35 ลบ.* - 12:35 น.
- เช้าวันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,578.96 จุด ลดลง 5.67 จุด หรือ 0.36 % มูลค่าการซื้อขาย 31,200.60 ล้านบาท - 12:35 น.
- เช้าวันนี้mai ปิดที่ระดับ 223.07 จุด เพิ่มขึ้น 0.63 จุด หรือ 0.28 % - 12:35 น.
- เช้าวันนี้SETWB ปิดที่ระดับ 637.34 จุด เพิ่มขึ้น 0.65 จุด หรือ 0.10 % - 12:34 น.
- เช้าวันนี้SETESG ปิดที่ระดับ 993.60 จุด ลดลง 4.17 จุด หรือ 0.42% - 12:34 น.
- เช้าวันนี้SETHD ปิดที่ระดับ 1,492.24 จุด ลดลง 9.51 จุด หรือ 0.63 % - 12:34 น.
- เช้าวันนี้SETCLMV ปิดที่ระดับ 808.75 จุด ลดลง1.25 จุด หรือ 0.15 % - 12:34 น.
- เช้าวันนี้sSET ปิดที่ระดับ 647.78 จุด ลดลง 0.16 จุด หรือ 0.02 % - 12:34 น.
- เช้าวันนี้SET100 ปิดที่ระดับ 2,267.46 จุด ลดลง 10.17 จุด หรือ 0.45 % - 12:34 น.
- เช้าวันนี้SET50 ปิดที่ระดับ 1,047.54 จุด ลดลง 5.40 จุด หรือ 0.51 % - 12:34 น.
- ALPHAX มอง Q3-Q4/69 สัญญาณบวก รับ High Season จากโรงไฟฟ้าพลังงานน้ำ - 12:33 น.
- "ไซมิส แอสเสท" ชวนเช็กอิน Cassia Rama 9 Bangkok ตลอดเดือนตุลาคม พบเครื่องดื่มหลากสไตล์และกิจกรรมรับเทศกาลกินเจ–Oktoberfest–ฮาโลวีน พร้อมเมนูมัทฉะพิเศษและปาร์ตี้โฟมบนรูฟท็อป - 12:25 น.
- ตลาดหลักทรัพย์ฯ เดินหน้าบทบาทผู้สนับสนุนกลไกการเงินเพื่อการเปลี่ยนแปลงสภาพภูมิอากาศ หนุนธุรกิจไทยเติบอย่างยั่งยืนเข้าถึงเงินทุนสีเขียว - 12:17 น.
- กรุงศรี ออโต้ ผนึกกำลัง ออมนิไดรฟ์ ปักธงผู้ให้บริการตรวจสภาพรถอีวีมือสองรายแรกในไทย ร่วมสร้างมาตรฐานใหม่ให้ตลาดเติบโตแบบยั่งยืน - 12:15 น.
- SCL ส่งมอบอะไหล่รถมอเตอร์ไซค์ สนับสนุนภารกิจซ่อมรถหลังน้ำท่วม พร้อมผนึกพันธมิตรช่วยเหลือประชาชน - 12:09 น.
-
พลัส พร็อพเพอร์ตี้ คว้ารางวัลยิ่งใหญ่แห่งปี "Thailand Luxury Real Estate Agency of The Year 2026" ผู้ให้บริการซื้อ-ขาย-เช่าอสังหาฯ ลักซ์ชัวรีเบอร์ 1 ของไทย! - 11:38 น.PR
- เอชเอสบีซี ไพรเวท แบงก์เผยผู้ประกอบการวางแผนใช้เงิน มากกว่า 1 ใน 5 ของรายได้ธุรกิจมาเพิ่มการลงทุนใน AI - 11:29 น.
- TMAN ส่งแคมเปญใหญ่แห่งปี "Your Voice, I Listen" เปิดตัว "Friends of Propoliz" ครั้งแรก ดึง "ซี-นุนิว" สื่อสารพลังแห่งเสียงผ่านไลฟ์สไตล์ที่ตอบโจทย์ทุกโมเมนต์ ขยายฐานคนรุ่นใหม่ - 11:28 น.
- SAM สานต่อภารกิจเพื่อสังคม Social AMC ร่วมงาน Money Expo 2026 Udonthani "ร่วมขับเคลื่อนแก้หนี้อย่างยั่งยืน-พร้อมโปรโมชันเด็ดทรัพย์มือสอง"เพื่อชาวอีสาน - 11:27 น.
News Feed
บล.ทิสโก้ : CPALL คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสม 59 บาท

เนื้อหาที่เกี่ยวข้อง




บทความล่าสุด
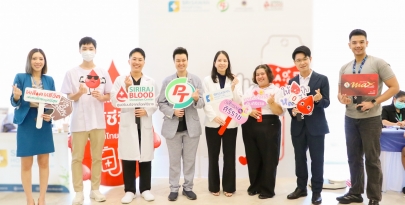
PTG จับมือ ศิริราช จัดหน่วยรับบริจาคโลหิตเคลื่อนที่ ณ รพ.ศรีสวรรค์ กรุงเทพฯ
PTG จับมือ ศิริราช จัดหน่วยรับบริจาคโลหิตเคลื่อนที่ ณ รพ.ศรีสวรรค์ กรุงเทพฯ