Today’s NEWS FEED
- บล.ทิสโก้ : TOURISM จ่ายเพื่อเข้าประเทศ จ่ายเพื่อออกจากประเทศ - 10:44 น.
- บล.ทิสโก้ : SPALI คงคำแนะนำ “ถือ” มูลค่าที่เหมาะสมที่ 18 บาท - 10:44 น.
- บล.ทิสโก้ : PTTEP คงคำแนะนำ “ซื้อ” ราคาเป้าหมายปรับเพิ่มขึ้นเล็กน้อยเป็น 174 บาท - 10:44 น.
- บล.ทิสโก้ : MTC คงคำแนะนำ “ซื้อ” ประเมินมูลค่าที่เหมาะสม 55 บาทต่อหุ้น - 10:43 น.
- บล.ทิสโก้ : CPALL คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสม 59 บาท - 10:43 น.
- บล.ทิสโก้ : AEONTS คงคำแนะนำ “ถือ” มูลค่าเหมาะสม 112 บาท - 10:43 น.
- บล.ทิสโก้ : ADVICE คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสมที่ 7.80 บาท - 10:43 น.
- บล.ทิสโก้ : Market Insight - 10:36 น.
- บล.บัวหลวง : Telecom Sector TRUE เป็นหุ้นเด่นของกลุ่ม - 10:34 น.
- บล.บัวหลวง : PTTEP คงคำแนะนำ ถือ ราคาเป้าหมาย 168 บาท - 10:34 น.
- บล.บัวหลวง : CPALL คงคำแนะนำ ซื้อ ราคาเป้าหมายสิ้นปี 2027 ที่ 62 บาท - 10:33 น.
- บล.บัวหลวง : รอบด้านตลาดหุ้น - 10:32 น.
-
PTG จับมือ ศิริราช จัดหน่วยรับบริจาคโลหิตเคลื่อนที่ ณ รพ.ศรีสวรรค์ กรุงเทพฯ - 10:28 น.PR
- บล.พาย : Pi Daily - 10:27 น.
- ORI โชว์ยอดพรีเซล 9 เดือนแรก ปี 2569 กว่า 15,700 ล้านบาท ลุยอัดแคมเปญครั้งใหญ่กระตุ้นยอดขายส่งท้ายปี - 10:21 น.
- เทพหุ้น แห่ง พาย วันนี้ ประเมิน SET เคลื่อนไหวในกรอบ 1570 -1595 จุด เชียร์ซื้อBCH-PR9 - 10:15 น.
- เตรียมต่อยอดสู่งานใหญ่ “Thailand Smart Money 2026 กรุงเทพฯ” อีเวนต์ลดหย่อนภาษี - การลงทุนส่งท้ายปี วันที่ 4-6 ธ.ค. ณ BCC Hall ชั้น 5 เซ็นทรัลลาดพร้าว หลัง สัญจรภูมิภาค สร้างมูลค่าธุรกรรมรวมกว่า 9,500 ล้านบาท - 10:06 น.
- AEONTS ไตรมาส 2 ปีบัญชี 69 กำไรสุทธิ 642 ล้านบาท วูบ18.8% จากช่วงเดียวกันปีก่อน เหตุค่าใช้จ่ายผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น ECL เพิ่มขึ้น - NPL ขยับขึ้นเป็น 5.9% - 10:03 น.
- บล.เอเซีย พลัส : บทวิเคราะห์ภาวะตลาดหุ้นรายวัน - 10:01 น.
- ENRICH ยื่นไฟลิ่ง ขายไอพีโอ 62 ล้านหุ้น เดินหน้าเข้า mai ชูช่องทางออนไลน์ของบริษัท เสริมศักยภาพการเติบโต รายได้ครึ่งปีแรก 69 โต 21.81% - 10:01 น.
News Feed
บล.ทิสโก้ : SPRC แนะนำ “ขาย” ปรับลดมูลค่าที่เหมาะสมลงเหลือ 5.90 บาท

เนื้อหาที่เกี่ยวข้อง
- SPRC ปันผลอัตรา 0.30 บาทต่อหุ้น XD 5 มี.ค. 69/ รับโอนกิจการทั้งหมดจากบริษัทย่อย สตาร์ ฟูเอลส์ มาร์เก็ตติ้ง เพื่อปรับโครงสร้างภายในกลุ่ม
- SPRC สรุปผลดำเนินงาน CSR ปี 68 ทุ่มงบ 14.5 ล้านบาท สร้างคุณค่า 4 มิติหลัก ย้ำความมุ่งมั่นสู่ Net Zero และการเติบโตอย่างยั่งยืนคู่ชุมชน
- SPRC เผยงบรวมQ3/68 กำไรสุทธิ 1,578 ล้านบาท จากช่วงเดียวกันปีก่อน ขาดทุนสุทธิ 2,216 ล้านบาท
- SPRC รายงานผลประกอบการที่แข็งแกร่งในไตรมาส 3/2568 มีรายได้รวม 1,896.9 ล้านดอลลาร์สหรัฐ และกำไรสุทธิ 48.6 ล้านดอลลาร์สหรัฐ ซึ่งเพิ่มขึ้นอย่างมีนัยสำคัญจากการขาดทุนสุทธิ 24.0 ล้านดอลลาร์สหรัฐ
- HotNews : SPRC ลุ้น Q2/63 ฟื้นตัว แย้มแผนลงทุน Oil&Gas




บทความล่าสุด
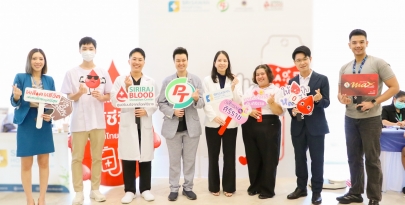
PTG จับมือ ศิริราช จัดหน่วยรับบริจาคโลหิตเคลื่อนที่ ณ รพ.ศรีสวรรค์ กรุงเทพฯ
PTG จับมือ ศิริราช จัดหน่วยรับบริจาคโลหิตเคลื่อนที่ ณ รพ.ศรีสวรรค์ กรุงเทพฯ