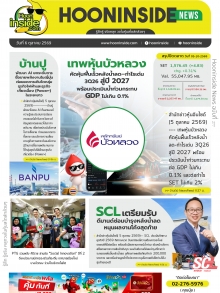
Today’s NEWS FEED
- บล.บัวหลวง : CPAXT คงคำแนะนำเพียง ถือ ราคาเป้าหมาย 16 บาท - 10:55 น.
- บล.บัวหลวง : BDMS คงคำแนะนำ ซื้อ ราคาเป้าหมายสิ้นปี 2027 ที่ 23 บาท - 10:54 น.
- บล.บัวหลวง : รอบด้านตลาดหุ้น - 10:53 น.
- PT ปักหมุดแลนด์มาร์กใหม่ เปิดสถานีบริการ ลำลูกกา 10 (คลอง 6)อัดโปรโมชั่นสุดคุ้มเอาใจนักเดินทาง ระหว่างวันที่ 10–16 ต.ค.นี้ - 10:45 น.
- เคทีซี – ซีอาร์จี - เวียตเจ็ทไทยแลนด์ เชื่อม "มื้ออาหาร" สู่ "การเดินทาง" ผ่าน 4 แบรนด์ญี่ปุ่นกว่า 120 สาขา สร้างคุณค่าเหนือกว่าส่วนลด - 10:32 น.
-
Fortune จัดอันดับ CEO กสิกรไทย เป็นผู้นำหญิงที่ทรงอิทธิพลสูงสุดอันดับ 1 ของไทย - 10:30 น.PR
- ค่ายพาย เผย วันนี้ ประเมิน SET กรอบ 1570-1595 จุด เชียร์ซื้อWHA-INSET - 10:16 น.
- บางจาก เผย ศาลอาญา รับคำร้องฟ้องสำนักข่าว "ฐานหมิ่นประมาท" - 10:15 น.
- กบข. ชี้ 4 เมกะเทรนด์ ดันโลกยุคใหม่ซับซ้อนมากขึ้น ปรับกลยุทธ์ลงทุนสู่ TPA พร้อมแนะออมเร็ว กระจายลงทุน สร้างเกษียณมั่นคง - 10:12 น.
-
กลุ่มบริษัทบางจาก ปันน้ำใจ เร่งระบายน้ำออกจากพื้นที่อุทกภัย มอบบัตรน้ำมันสนับสนุน กทม. และกองทัพเรือ ในภารกิจผลักดันและระบายน้ำ และสนับสนุนภารกิจหน่วยงานต่างๆ ต่อเนื่อง - 10:07 น.PR
-
กลุ่มบริษัทบางจากคว้ารางวัลนวัตกรรมแห่งชาติประจำปี 2569 ด้านสิ่งแวดล้อม รองชนะเลิศอันดับ 2 จากผลงานระบบนิเวศหมุนเวียนน้ำมันทอดใช้แล้วอัจฉริยะ เพื่อการผลิต SAF อย่างครบวงจร - 10:07 น.PR
- บล.พาย : Pi Daily - 10:05 น.
- GBS ประเมินดัชนีตลาดหุ้นไทยเดือนตุลาคม69 มีแนวโน้มปรับตัวผันผวนในลักษณะ Sideway Down ให้กรอบเคลื่อนไหวที่ 1,520 –1,600 จุด แนะSTA, TEGH, NER, AAI, ITC, TU, CCET, HANA, KCE และ DELTA - 10:03 น.
- (เพิ่มเติม) ธนาคารไทยเครดิต ชูกลยุทธ์ผสาน “3 โมเดลสาขา x 3 ดิจิทัลแพลตฟอร์ม” เพิ่มโอกาสการเข้าถึงบริการทางการเงินที่เท่าเทียมสำหรับทุกคน - 10:03 น.
- (เพิ่มเติม) BAFS คว้า 4 รางวัลสถานประกอบกิจการดีเด่นด้านความปลอดภัยและอาชีวอนามัย ระดับประเทศ (Thailand Safety Award) - 10:00 น.
- บล.โกลเบล็ก : Morning Call - 09:56 น.
-
พฤกษา–วิมุต ผสาน Well Care Ecosystem ดูแลลูกบ้าน ฝ่าวิกฤตน้ำท่วมระดมทีมสหสาขาลงพื้นที่ – ให้บริการปรึกษาแพทย์ออนไลน์ – บริการ ViMUT Home Service เฝ้าระวังพื้นที่เสี่ยง เสริมแนวป้องกัน ดูแลครบทั้งบ้านและสุขภาพ - 09:54 น.PR
- บล.เมย์แบงก์ : AT THE OPEN - 09:51 น.
- บล.เอเซีย พลัส : บทวิเคราะห์ภาวะตลาดหุ้นรายวัน - 09:47 น.
- ก.ล.ต. เปิดรับฟังความคิดเห็นต่อร่างประกาศเกี่ยวกับ “ผู้แนะนำรายชื่อลูกค้า” ของผู้ประกอบธุรกิจหลักทรัพย์และผู้ประกอบธุรกิจสัญญาซื้อขายล่วงหน้า - 09:41 น.
News Feed
InnovestX "คาดวันนี้ SET แกว่งขึ้น แต่ยังขาด Fund Flow หนุน"





บทความล่าสุด

ทุนนอกไหลออก By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง เห็น ทุนนอก ยังคงไหลออกจากตลาดเอเชีย โดยหุ้นไทย ก็มีสภาพแบบเดียวกัน คือ ต่างชาติ .....