Today’s NEWS FEED
- คลิกซ์แบงก์ สร้างประสบการณ์เก็บเงินรูปแบบใหม่ ตั้งเป้า -ติดตามความคืบหน้า- รับรางวัลทุกเดือน ประเดิมพ็อกเก็ต "เก็บแล้วได้เติม" รับคูปองส่วนลดเติมน้ำมันที่ PTT Station - 15:40 น.
- แอกซ่าประกันภัย คว้ารางวัลระดับภูมิภาค 'ACES Awards 2026 ในสาขา Green Initiative' ต่อเนื่องเป็นปีที่ 2 มุ่งมั่นเป็นผู้นำประกันภัยเพื่อความยั่งยืนระดับสากล - 15:29 น.
- ก.ล.ต. ปรับปรุงหลักเกณฑ์เกี่ยวกับการกำหนดค่าธรรมเนียมรายปีของผู้ประกอบธุรกิจตัวกลาง - 15:23 น.
- KKP Research เตือนคนไทยเสี่ยง "แก่ก่อนรวย" ผู้สูงอายุ 70% ยังต้องพึ่งลูกหลาน-ทำงานต่อ ชี้เงินออมไม่พอ แนะเร่งวางแผน - 15:18 น.
- "พิพัฒน์" สั่งการ AOT เร่งประสานการบินไทยแก้ไขสินค้าตกค้าง เร่งเพิ่มพื้นที่รองรับสินค้า พร้อมผลักดันระบบ AOT Cargo Clearhouse - 15:16 น.
-
TWPC จัดให้! ส่งมังกรคู่ "อบวุ้นเส้น พริกไทยดำ" เจาะตลาดผู้บริโภคยุคใหม่ - 15:09 น.PR
- อินโดรามา เวนเจอร์ส โชว์ศักยภาพการรีไซเคิลของพลาสติก PET ในงาน SX2026 พร้อมเน้นย้ำถึงการเปลี่ยนแปลงนโยบายและโอกาสที่กำหนดอนาคตของการรีไซเคิล - 15:08 น.
- TBC จับมือ APM โรดโชว์ข้อมูลหุ้นกู้ครั้งที่ 1/2569 แก่นักลงทุน จ.ชลบุรี - 14:57 น.
- เอพี ไทยแลนด์ สร้างปรากฏการณ์ใหม่วงการอสังหาฯ เผยความสำเร็จกระแสตอบรับ “THE HUMAN IDEA – CREATIVE SPRINT 2026” ดึงนักสร้างสรรค์กว่า 450 คน ร่วมทลายกรอบต่อยอด DNA ความเข้าใจชีวิต - 14:42 น.
- CGSI ชี้ GULF กำไรไตรมาส 3/69 สูงกว่าคาดเล็กน้อย ปรับเพิ่มประมาณการกำไรปี 69-71 แนะนำ “ซื้อ” - 14:25 น.
- ttb analytics ประเมินเศรษฐกิจไทยปี 2570 โตดีขึ้น ท่ามกลางแรงกดดันเงินเฟ้อและช่องว่างดอกเบี้ยโลก มอง Reinvent Thailand ช่วยดันจีดีพีไทยโตแตะ 3-4% ในอีก 5 ปีข้างหน้า - 14:18 น.
- บล.พาย เดินหน้าส่งเสริมความรู้การลงทุน ร่วมงาน FUND DAY 2026 ถ่ายทอดกลยุทธ์ลงทุนรับปี 2027 - 14:17 น.
- PropertyGuru ชี้ดีมานด์ค้นหาบ้านโตแรง แม้ผู้บริโภคชะลอการตัดสินใจ ความท้าทายทางเศรษฐกิจกดดันเข้าโหมด Wait & See รอปัจจัยบวกกระตุ้นกำลังซื้อ - 14:15 น.
-
DRT รับรางวัล CAC Change Agent Award 2026 - 14:10 น.PR
-
PRAPAT จัดตรวจสุขภาพประจำปี ใส่ใจคุณภาพชีวิตพนักงาน เสริมสร้างความพร้อมในการทำงาน - 14:05 น.PR
- บล.บัวหลวง : TIDLOR คงคำแนะนำซื้อ เลื่อนไปใช้ราคาเป้าหมายสิ้นปี 2027 ที่ 24 บาท - 13:42 น.
- บล.บัวหลวง : CPAXT ปรับคำแนะนำขึ้นเป็นซื้อ (จากถือ) และปรับราคาเป้าหมายสิ้นปี 2027 ขึ้นเป็น 17 บาท - 13:42 น.
- บล.ลิเบอเรเตอร์ : กลุ่มโรงพยาบาล ให้น้ำหนักการลงทุนกลุ่มโรงพยาบาล “เท่าตลาด” - 13:39 น.
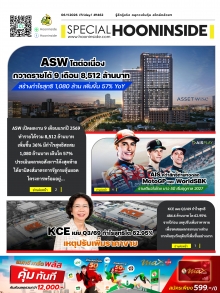
- บล.ลิเบอเรเตอร์ : KCE แนะนำ “ถือ” ราคาเหมาะสม 62.75 บาท - 13:37 น.
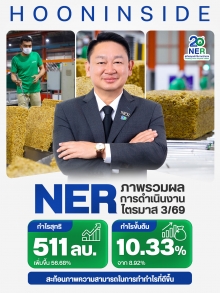
- บล.ลิเบอเรเตอร์ : NER แนะนำ “ซื้อ” ราคาเหมาะสม 6.00 บาท - 13:37 น.
News Feed
KKP Research เตือนคนไทยเสี่ยง "แก่ก่อนรวย" ผู้สูงอายุ 70% ยังต้องพึ่งลูกหลาน-ทำงานต่อ ชี้เงินออมไม่พอ แนะเร่งวางแผน

เนื้อหาที่เกี่ยวข้อง
- "พิพัฒน์" สั่งการ AOT เร่งประสานการบินไทยแก้ไขสินค้าตกค้าง เร่งเพิ่มพื้นที่รองรับสินค้า พร้อมผลักดันระบบ AOT Cargo Clearhouse
- อินโดรามา เวนเจอร์ส โชว์ศักยภาพการรีไซเคิลของพลาสติก PET ในงาน SX2026 พร้อมเน้นย้ำถึงการเปลี่ยนแปลงนโยบายและโอกาสที่กำหนดอนาคตของการรีไซเคิล
- TBC จับมือ APM โรดโชว์ข้อมูลหุ้นกู้ครั้งที่ 1/2569 แก่นักลงทุน จ.ชลบุรี
- เอพี ไทยแลนด์ สร้างปรากฏการณ์ใหม่วงการอสังหาฯ เผยความสำเร็จกระแสตอบรับ “THE HUMAN IDEA – CREATIVE SPRINT 2026” ดึงนักสร้างสรรค์กว่า 450 คน ร่วมทลายกรอบต่อยอด DNA ความเข้าใจชีวิต
- CGSI ชี้ GULF กำไรไตรมาส 3/69 สูงกว่าคาดเล็กน้อย ปรับเพิ่มประมาณการกำไรปี 69-71 แนะนำ “ซื้อ”
บทความล่าสุด
รีบาวน์ ตามหุ้นชิปสหรัฐฯ By : แม่มดน้อย
เช้าที่ผ่านมาหุ้นไทย รีบาวน์ ตามหุ้นชิปสหรัฐฯ ที่ฟื้นตัวขึ้นมา โดยหุ้นที่บวกนำตลาด คือ DELTA ดีดขึ้น 3.67%.....


ลุ้นรีบาวน์ By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง แบบต้องลุ้น ว่า SET จะรีบาวน์ ได้หรือไม่ หลังศุกร์ที่ผ่านมาร่วงกว่า 32 จุุด ....