Today’s NEWS FEED
- ทรู คอร์ปอเรชั่น ยกระดับมาตรการฉุกเฉินด่วนรับมือฝนหนัก-น้ำท่วม เพื่อบริการสื่อสาร 5G, 4G และ WiFi ต่อเนื่อง 24 ชม. ทุกสถานการณ์ - 18:59 น.
- AIS ยกระดับโครงข่ายอัจฉริยะ รับมือฝนหนัก-น้ำท่วมทั่วประเทศ เฝ้าระวังเชิงรุก 24 ชั่วโมง เสริมพลังงานสำรอง ทีมวิศวกร ดูแลการสื่อสารในพื้นที่สำคัญ - 18:58 น.
- AOT จัดพื้นที่จอดรถฟรี บรรเทาผลกระทบจากสถานการณ์ฝนตกต่อเนื่องและน้ำท่วมขัง - 18:57 น.
- ไทยพาณิชย์ ออกมาตรการเร่งด่วน ช่วยเหลือลูกค้าผู้ประสบอุทกภัย - 18:56 น.
- DMT เปิดให้ประชาชนใช้ทางยกระดับดอนเมือง (โทล์ลเวย์) ฟรีทุกด่าน ตั้งแต่เวลา 14:30 น. วันนี้ ถึง วันที่ 27 กันยายน 2569 เวลา 24:00 น. - 18:55 น.
- 10 สมาคมเหล็กพบ “อุตสาหกรรม-สมอ.”ชื่นชมปราบเหล็กไม่ได้มาตรฐาน เร่ง มอก.เหล็กเส้น-โครงสร้างสำเร็จรูป - 19:01 น.
- สัปดาห์ถัดไป (28 ก.ย.-2 ต.ค. 69) บริษัทหลักทรัพย์กสิกรไทย มอง ดัชนีหุ้นไทย มีแนวรับที่ 1,585 และ 1,555 จุด ขณะที่แนวต้านอยู่ที่ 1,615 และ 1,630 จุด - 18:57 น.
- 28 ก.ย.-2 ต.ค. 2569 ธนาคารกสิกรไทย มองกรอบการเคลื่อนไหวของค่าเงินบาทที่ระดับ 33.00-33.60 บาทต่อดอลลาร์ฯ - 18:56 น.
- HotNews: QUICK หุ้น Tech น้องใหม่ ลุย Roadshow 28 ก.ย. นี้ - 18:10 น.
- PK เผยคดีความที่บริษัทย่อยถูกฟ้องร้อง เตรียมยื่นฎีกาคำพิพากษาศาลอุทธรณ์ - 17:52 น.
- ก.ล.ต. แจ้งเตือนผู้ถือหุ้นกู้ CWTTH จำนวน 7 รุ่น ใช้สิทธิในการประชุมผู้ถือหุ้นกู้ ในวันที่ 30 กันยายน 2569 - 17:37 น.
- สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติขาย 3,386.63 ลบ.(SET) - 17:23 น.
- --สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติขาย 3,386.63 ลบ.(SET) - 17:23 น.
- UBE เปลี่ยนโครงสร้างถือหุ้น เค พลัส โฮลดิ้ง ขึ้นแท่นหุ้นใหญ่ ถือเพิ่มเป็น 25.77% แทนที่ เอสทีเค แคปปิตอล - 17:23 น.
-
กลุ่มบริษัทบางจาก คว้ารางวัลสูงสุด องค์กรต้นแบบด้านสิทธิมนุษยชน ประจำปี 2569 - 17:03 น.PR
- วันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,607.63 จุด เพิ่มขึ้น 5.05 จุด หรือ 0.32 % มูลค่าการซื้อขาย 57,366.42 ล้านบาท - 16:46 น.
- วันนี้mai ปิดที่ระดับ 224.44 จุด เพิ่มขึ้น 0.35 จุด หรือ 0.16% - 16:45 น.
- วันนี้SETWB ปิดที่ระดับ 652.82 จุด ลดลง 1.06 จุด หรือ 0.16% - 16:45 น.
- วันนี้SETESG ปิดที่ระดับ 1,019.25 จุด ลดลง 3.40 จุด หรือ 0.33 % - 16:45 น.
- วันนี้SETHD ปิดที่ระดับ 1,565.87 จุด ลดลง 7.67 จุด หรือ 0.49 % - 16:45 น.
News Feed
บล.เมย์แบงก์ : กลุ่ม Banks หุ้นเด่นยังคงเป็น BBL และ TTB

Thailand Banks
สรุปความคิดเห็นจากการพบลูกค้าในกัวลาลัมเปอร์และสิงคโปร์
สนใจหุ้นธนาคารไทยเพิ่มขึ้น แต่ยังกังวลผลกระทบจากสงคราม
เราได้พบกับกองทุนต่างชาติ 19 รายในกรุงกัวลาลัมเปอร์และสิงคโปร์เมื่อสัปดาห์ที่ผ่านมา โดยภาพรวม นักลงทุนมีความสนใจต่อตลาดหุ้นไทยเพิ่มขึ้นเมื่อเทียบกับช่วงปลายปี 2568 ที่เราเคยเข้าพบก่อนหน้า นักลงทุนส่วนใหญ่เริ่มทยอยเพิ่มน้ำหนักการลงทุน หลังเห็นผลการเลือกตั้งในเดือนกุมภาพันธ์ 2569 คำถามหลักยังคงมุ่งไปที่ผลกระทบจากราคาพลังงานที่ปรับตัวสูงขึ้น แนวโน้มเศรษฐกิจ และภาคการท่องเที่ยว อย่างไรก็ตาม ยังมีนักลงทุนบางส่วนที่คงสถานะลงทุนต่ำกว่าตลาด (underweight) ในประเทศไทย จากความกังวลต่อการฟื้นตัวของเศรษฐกิจที่ยังเปราะบางและการเติบโตที่จำกัด สำหรับกลุ่มธนาคาร นักลงทุนให้ความสนใจต่อแนวโน้มการจ่ายเงินปันผล ทั้งในด้านโอกาสการปรับเพิ่ม (upside) และความเสี่ยงขาลง (downside) รวมถึงความเสี่ยงด้านคุณภาพสินทรัพย์และผลกระทบต่อกำไรจากสถานการณ์สงครามในตะวันออกกลาง โดยหุ้นเด่นของเรายังคงเป็น BBL และ TTB
แนวโน้ม Credit cost และ opex ลด แต่ชดเชยรายได้ที่อ่อนแอไม่ได้
จากแนวโน้มกำไรของธนาคารขนาดใหญ่ที่คาดว่าจะปรับตัวลดลงเมื่อเทียบกับปีก่อน (YoY) ทำให้นักลงทุนเริ่มตั้งคำถามถึงความสามารถในการรักษาระดับเงินปันผลในปี 2569 โดยเราประเมินว่ากำไรสุทธิของกลุ่มธนาคารจะหดตัวราว 6% YoY สาเหตุหลักมาจากการลดลงของส่วนต่างอัตราดอกเบี้ยสุทธิ (NIM) และกำไรจากการลงทุน ภายใต้สมมติฐานที่ราคาน้ำมันและเงินเฟ้อยังคงอยู่ในระดับสูง คาดว่าอัตราดอกเบี้ยนโยบายจะทรงตัวที่ 1.0% ตลอดปี 2569 ในสถานการณ์ดังกล่าว ธนาคารมีแนวโน้มใช้กลยุทธ์บริหารกำไรผ่านการลด credit cost และควบคุมค่าใช้จ่ายดำเนินงาน (opex) อย่างเข้มงวด อย่างไรก็ตาม มาตรการดังกล่าวคาดว่าจะยังไม่เพียงพอในการชดเชยการชะลอตัวของรายได้โดยรวมได้อย่างเต็มที่
ประเด็นคำถามและมุมมองรายธนาคาร
นักลงทุนส่วนใหญ่ชอบ KTB มากกว่า BBL เนื่องจากมี ROE สูงกว่า อัตราการจ่ายปันผลสูง และพอร์ตสินเชื่อที่มีความเสี่ยงต่ำ โดยบางส่วนเชื่อว่า KTB สามารถรักษาระดับเงินปันผลในเชิงมูลค่า (absolute dividend) ได้ จากอัตราส่วนเงินกองทุน CET1 ที่สูง (18.4%) สำหรับ BBL นักลงทุนบางส่วนเห็นว่ามีงบดุลแข็งแกร่ง รายได้มีความหลากหลาย และมูลค่าน่าสนใจ แต่จะเพิ่มน้ำหนักการลงทุนเมื่อเห็นแนวโน้มอัตราดอกเบี้ยเปลี่ยนทิศทาง ทั้งนี้ นักลงทุนสอบถามเกี่ยวกับคุณภาพสินทรัพย์ของ KBANK ในกลุ่ม SME นโยบายการบริหารเงินกองทุน และโครงสร้างผู้ถือหุ้น สำหรับ SCB มีความกังวลเกี่ยวกับความเสี่ยงด้านเงินปันผล หากกำไรปรับตัวลดลง ในส่วนของ TTB นักลงทุนคาดว่า ROE จะเพิ่มขึ้นแตะระดับ 10% หลังสิ้นสุดโครงการซื้อหุ้นคืนในปี 2571 ขณะเดียวกัน นักลงทุนชื่นชอบ KKP จากการบริหารเงินกองทุนเชิงรุก และแนวโน้มคุณภาพสินทรัพย์ที่ดีขึ้น
วิเคราะห์สถานการณ์สงคราม คาดกดดันกำไร
เราได้ทำการวิเคราะห์ 2 กรณี และพบว่าคุณภาพสินทรัพย์ที่อ่อนแอลงและ credit cost ที่เพิ่มขึ้น มีแนวโน้มส่งผลลบมากกว่าการขยายตัวของส่วนต่างดอกเบี้ย ในกรณีสงครามระยะสั้น คาดว่ากำไรกลุ่มธนาคารจะลดลงประมาณ 1.5% โดยงบดุลที่แข็งแกร่งและ NIM ที่สูงขึ้นช่วยดูดซับผลกระทบบางส่วน และในกรณีสงครามยืดเยื้อ เราคาดว่ากำไรจะลดลงประมาณ 7.0% เนื่องจาก NIM หักด้วย credit cost มีแนวโน้มลดลง ทั้งนี้ ธนาคารมีแนวโน้มออกมาตรการช่วยเหลือลูกหนี้ท่ามกลางคุณภาพสินทรัพย์ที่อ่อนแอ ในด้านบวก ธนาคารไทยได้ใช้เวลาในช่วง 3 ปีที่ผ่านมาในการปรับปรุงงบดุลให้แข็งแกร่งขึ้น และการเติบโตของสินเชื่อที่ระมัดระวังถือเป็นกลไกป้องกันเชิงโครงสร้างในมุมมองของเรา




บทความล่าสุด
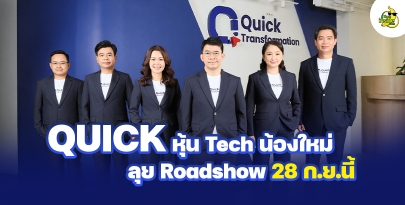
HotNews: QUICK หุ้น Tech น้องใหม่ ลุย Roadshow 28 ก.ย. นี้
QUICK ผู้ประกอบธุรกิจให้บริการที่ปรึกษาและติดตั้งระบบดิจิทัลแบบครบวงจร..

ส่งออกโต By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ เช้าวันนี้ ดัชนีตลาด พยายามเหนือ 1610 จุด สูงสุด 1,613.45 จุด ให้ได้ แต่เจอแรงขายทำกำไร....

PTG คว้ารางวัลองค์กรต้นแบบด้านสิทธิมนุษยชน ระดับดีเด่น ต่อเนื่องเป็นปีที่ 2
PTG คว้ารางวัลองค์กรต้นแบบด้านสิทธิมนุษยชน ระดับดีเด่น ต่อเนื่องเป็นปีที่ 2