Today’s NEWS FEED
- พลัส พร็อพเพอร์ตี้ เผยไตรมาส3/69พบ “แสนสิริ” ทำกำไรสุทธิสูงสุด ตามด้วย “เอพี ไทยแลนด์” และ “ศุภาลัย” /ปีหน้า ตลาดอสังหาฯ จะยังเผชิญความท้าทายจากกำลังซื้อที่ฟื้นตัวอย่างจำกัด ภาระหนี้ครัวเรือน และการแข่งขันที่สูงขึ้น - 09:55 น.
- บล.เมย์แบงก์ : AT THE OPEN - 09:53 น.
- บล.โกลเบล็ก : Morning Call - 09:49 น.
-
ไอแบงก์ จับมือ บบส.อารีย์ และ บบส.ชโย เจวี ลงนามโอนสินทรัพย์ ด้อยคุณภาพ (NPF) เสริมแกร่งฐานะการเงิน พร้อมส่งต่อการดูแลและฟื้นฟูศักยภาพทางการเงินให้แก่ลูกหนี้ - 09:46 น.PR
- บล.ลิเบอเรเตอร์ : HANA แนะนำ BUY ราคาเป้าหมาย 58.50 บาท - 09:45 น.
- บล.ลิเบอเรเตอร์ : MINT แนะนำ BUY ราคาเป้าหมาย 32.80 บาท - 09:44 น.
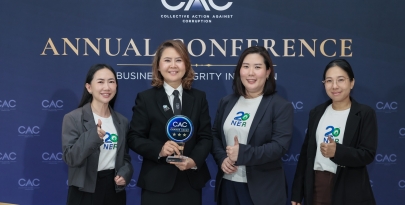
- NER คว้ารางวัล CAC Change Agent Award ประจำปี 2569 ตอกย้ำองค์กรโปร่งใส ยกระดับธรรมาภิบาล ตลอดห่วงโซ่อุปทานยางพารา - 09:44 น.
-
TOA ส่งมอบความสุข “SHARING HAPPINESS” ปีที่ 2 พลิกโฉมศูนย์การศึกษาพิเศษบ้านบ่อพลับ จ.นครปฐม สร้างพื้นที่เรียนรู้ที่เข้าใจความแตกต่าง เติมเต็มโอกาสให้เด็กทุกคนเติบโตอย่างมีความสุข - 09:36 น.PR
- บล.ลิเบอเรเตอร์ : "LIB Guide Daily Strategy" - 09:35 น.
- ราคาทองวันนี้ ทองรูปพรรณขายออกบาทละ 61,850 ทองแท่งขายออกบาทละ 61,050 - 09:33 น.
- Sumsub เผยอัตราการฉ้อโกงที่ตรวจพบในประเทศไทยลดลง 17% เมื่อเทียบกับปีก่อนหน้า มาอยู่ที่ 0.8% ในปี 2026 สวนทางกับภูมิภาคเอเชียแปซิฟิกที่มีอัตรา การฉ้อโกงเพิ่มขึ้น 5%แต่ความซับซ้อน ของการฉ้อโกงกลับเพิ่มขึ้นถึง 18% - 09:32 น.
- InnovestX "คาดวันนี้ SET รีบาวด์ช่วงสั้น แต่ยังไม่เห็นสัญญาณกลับตัว" - 09:31 น.
- S กำไร Q3 โดดเด่นแตะ 239 ล้านบาท โอนที่ดินผืนใหญ่ในนิคมฯ–โรงแรมและออฟฟิตฟื้นหนุนรายได้ต่อเนื่อง โรงแรมฟิจิ–ไทยทำ RevPAR สูงสุดใหม่ พร้อมต่อยอดรายได้น้ำ–ไฟฟ้าจากกลุ่มดาต้าเซ็นเตอร์ในนิคมฯ - 09:29 น.
- ยูโอบีเผยคนไทยมองความมั่งคั่งมากกว่าเงิน ให้ค่าสุขภาพและประสบการณ์ชีวิตททท. ชี้โอกาสต่อยอดท่องเที่ยวเชิงสุขภาพผลสำรวจพบร้อยละ 38 เชื่อมโยงความมั่งคั่งกับสุขภาพดี ขณะที่ยอดใช้จ่ายฟิตเนสของลูกค้ายูโอบีวัย 18–43 ปีเพิ่มขึ้นร้อยละ 21.5 - 09:23 น.
- SPRC ถูกโจมตีทางไซเบอร์ ขณะนี้อยู่ในระหว่างกระบวนการตรวจสอบเพื่อให้ทราบถึงขอบเขตและลักษณะของข้อมูลที่ผู้โจมตีเข้าถึง - 09:21 น.
- SCBประเมินค่าเงินบาทวันนี้เคลื่อนไหวในกรอบ 33.70 – 33.95 บาท/ดอลลาร์ - 09:17 น.
- กูรูแห่ง อินโนเวสท์ เอกซ์ มองบวกต่อ OR-CPALL-BJC-TIDLOR-MTC หลัง กบน. มีมติลดราคาขายปลีกดีเซล B7 และกลุ่มเบนซิน (ยกเว้น E85) - 08:57 น.
- ค่ายอินโนเวสท์ เอกซ์ วันนี้ แจก2หุ้นแซ่บ BCH-HANA - 08:49 น.
- กูรู แห่ง CGSI วันนี้ มองกรอบ SET Index 1,470-1,500 จุด /แนะ AMATA-HANA - 08:44 น.
- TAPAC เผยงบรวม ไตรมาส2 (งบสิ้นสุด 30 กันยายน2569) กำไรสุทธิ 11.55 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 1.13 ล้านบาท - 08:39 น.
News Feed
บล.ลิเบอเรเตอร์ : MINT แนะนำ BUY ราคาเป้าหมาย 32.80 บาท





บทความล่าสุด


สหรัฐ นักสร้างเรื่อง By : นายกล้วยหอม
นายกล้วยหอม มอง สหรัฐ เป็นนักสร้างเรื่อง สร้างสตอรี่ สำหรับดินแดนตะวันออกกลาง ผู้นำสหรัฐ แต่ละคน ใช่ ย่อยซะที่ไหน...