Today’s NEWS FEED
-
AIS Sport Academy จับมือ ม.บูรพาและชลบุรี เอฟซี ผุดโปรเจกต์ “Creator on the Pitch”ดึงอินฟลูเอนเซอร์ชื่อดังปั้นนิสิตสู่สุดยอดคนทำคอนเทนต์กีฬาบนสมรภูมิไทยลีก - 11:55 น.PR
- บล.ดีบีเอส วิคเคอร์ส : Daily Trading Focus - 11:34 น.
- บล.ทิสโก้ : กลุ่ม TOURISM ประเด็นสำคัญจากงาน Tourism Corporate Day - 11:28 น.
- บล.ทิสโก้ : SPA คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสม 3.80 บาท - 11:28 น.
- บล.ทิสโก้ : EGCO คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสมที่ 144.00 บาท - 11:28 น.
- บล.ทิสโก้ : BTS คงคำแนะนำ “ถือ” มูลค่าเหมาะสมที่ 3 บาท - 11:27 น.
- บล.ทิสโก้ : BEM คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสมที่ 8.80 บาท - 11:27 น.
- บล.ทิสโก้ : AAV คงคำแนะนำ “ถือ” มูลค่าเหมาะสม 1 บาท - 11:26 น.
- บล.ทิสโก้ : Market Insight - 11:18 น.
- ORN ผุดแลนด์มาร์กใหม่ The Backyard Phuket ปั้น Lifestyle Community ใจกลางถลาง - 11:12 น.
- ซีบีอาร์อี ประเทศไทยได้รับการแต่งตั้งให้เป็นที่ปรึกษาด้านการบริหารจัดการอาคารเชิงปฏิบัติการและการพัฒนาพื้นที่ค้าปลีก สำหรับโครงการ Synthesis Ark Phuket - 11:11 น.
-
คาร์ด เอกซ์ คว้า2รางวัลเกียรติยศ จากเวที The Best Thailand Contact Center Awards 2026 ประเภทองค์กร - 10:55 น.PR
-
บัตรเครดิตโลตัส ชวนเติมความคิวท์ให้ทุกทริป สมัครบัตรและมียอดใช้จ่ายตามเงื่อนไข รับกระเป๋าเดินทาง Pochacco - 10:46 น.PR
- GBS ประเมินทิศทางตลาดหุ้นไทยสัปดาห์นี้แกว่งตัวผันผวนในกรอบ 1,560-1,600 จุด/แจก5หุ้นเด่น COM7 SYNEX SPVI CPW และ ADVICE รับกระแสเปิดตัว iPhone 18 - 10:44 น.
-
PTG ผนึก ศิริราช - KYE ส่งต่อโลหิตช่วยชีวิตผู้ป่วยทั่วประเทศ - 10:42 น.PR
- บล.พาย : Pi Daily - 10:06 น.
- TACC เปิดตัว “Signature Herbal Refresh สูตรใหม่”เสิร์ฟพร้อมกันทั่วประเทศที่ All Select ใน ร้าน 7-Eleven ตั้งแต่วันนี้เป็นต้นไป เติมสีสันพอร์ตเครื่องดื่ม หนุนยอดขายปลายปีนี้คึกคัก - 09:53 น.
- แอสเซท พลัส มอง AI ยังไม่เห็นสัญญาณ Demand สะดุด จับตา ROI Cash Flow หลังเม็ดเงินลงทุน AI พุ่งสูง - 09:51 น.
- บล.โกลเบล็ก : Morning Call - 09:49 น.
- แบงก์กรุงศรี คาดเงินบาทสัปดาห์นี้ซื้อขายในกรอบ 33.00-33.60 จับตาราคาน้ำมันโลก - 09:48 น.
News Feed
บล.ทิสโก้ : BEM คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสมที่ 8.80 บาท

เนื้อหาที่เกี่ยวข้อง



บทความล่าสุด
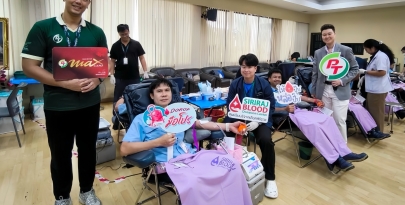
PTG ผนึก ศิริราช - KYE ส่งต่อโลหิตช่วยชีวิตผู้ป่วยทั่วประเทศ
PTG ผนึก ศิริราช - KYE ส่งต่อโลหิตช่วยชีวิตผู้ป่วยทั่วประเทศ


เล่นกันต่อ By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง วันนี้ ตลาดหุ้นไทย ก็เล่นกันต่อไป ตามทิศทางตลาดหุ้นทั่วโลก วันพรุ่งนี้ ครม. พิจารณา....