Today’s NEWS FEED
- แม็คโคร ชู "โซลูชัน–เครือข่าย–คน" ขับเคลื่อนโฮเรก้า ผ่าน Makro HORECA 2026 เชื่อมผู้ประกอบการ ผู้ผลิต ธุรกิจโรงแรม ร้านอาหาร ธุรกิจจัดเลี้ยง พร้อมดึงผู้ร่วมงานกว่า 5 หมื่นคน - 11:56 น.
- ส.อ.ท. ร่วม BOI เดินหน้าญี่ปุ่น ประสาน JETRO ขยายโอกาส Reinvent Thailand เชื่อมอุตสาหกรรมไทยสู่ตลาดใหม่ - 11:50 น.
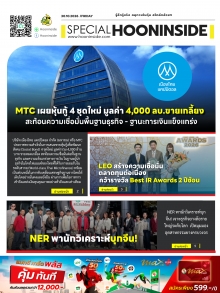
- บล.ทิสโก้ : MTC คงคำแนะนำ "ซื้อ" มูลค่าที่เหมาะสมที่ 55 บาท - 11:41 น.
- BDMS ลงนามสัญญา Green Loan วงเงิน 3,200 ล้านบาท เดินหน้าพัฒนาโรงพยาบาลสีเขียว ยกระดับธุรกิจสุขภาพสู่ความยั่งยืน - 11:41 น.
- บล.ทิสโก้ : BEM คงคำแนะนำ “ซื้อ” คงราคาเป้าหมาย 8.80 บาท - 11:40 น.
- บล.ทิสโก้ : SNNP คงคำแนะนำ “ถือ” ราคาเป้าหมายปี 2027 ที่ 6.8 บาท - 11:40 น.
- บล.ทิสโก้ : Market Insight - 11:37 น.
- บล.บัวหลวง : HANA คงคำแนะนำเพียง ถือ ราคาเป้าหมาย 50 บาท - 11:35 น.
- บล.บัวหลวง :Energy Sector คงมุมมอง เท่ากับตลาด - 11:35 น.
- บล.บัวหลวง : รอบด้านตลาดหุ้น - 11:34 น.
- บล.พาย : Pi Daily - 11:29 น.
-
กรุงเทพประกันชีวิต พาสุดยอดนักขาย สัมผัสประสบการณ์เหนือระดับ ตามรอยจักรวรรดิฮับส์บูร์ก ณ ดินแดนโรแมนติก ออสเตรีย–เช็ก–ฮังการี - 11:29 น.PR
- ศูนย์วิจัยกสิกรไทย UPDATE เศรษฐกิจอาเซียน-จีน เดือนพฤศจิกายน 2569 - 11:28 น.
- มากกว่าความอร่อย เปิดมุมมองการพัฒนาอาหารผ่าน CPF RD Center - 11:13 น.
- ศูนย์วิจัยกสิกรไทย จำนวนนักท่องเที่ยวจีนเดือน ต.ค. 2569 หดตัวครั้งแรกในรอบ 9 เดือน ยอดรวมทั้งปีอาจไม่ถึง 5 ล้านคน - 11:06 น.
- ธ.ทิสโก้จัดกิจกรรม " กีกี้ โรคร้ายแรง เจอ-แชะ-แชร์ (คำตอบ) " ตอกย้ำแนวคิด "กี่โรคร้ายก็หายห่วงฯ" ชิงรางวัลรวม 30,000 บาท - 11:05 น.
- Bitget ชี้หลังเลือกตั้งกลางเทอมสหรัฐฯราคาบิตคอยน์จะผ่านจุดต่ำสุดของไซเคิล ผลกระทบจากเหตุการณ์แฮ็คครั้งใหญ่กระทบตลาดระยะสั้นเท่านั้น - 10:56 น.
- ซีพีเอฟขับเคลื่อนธุรกิจด้วยนวัตกรรม ควบคู่บริหารการเงินและสื่อสารข้อมูลตลาดทุน - 10:55 น.
- AF คว้า CGR 5 ดาว "ดีเลิศ" ติดกลุ่ม Top Quartile ชูธรรมาภิบาลขับเคลื่อนธุรกิจ รุก ESG Finance เสริมแกร่ง SMEs - 10:54 น.
- "BLC" ผนึกพันธมิตรจัดงาน "Good Health Great Heart" ชูแคมเปญดูแลผิว-คัดกรองเบาหวาน ต่อยอดแบรนด์ Diabederm รุกตลาดสุขภาพผิว - 10:54 น.
News Feed
บล.ทิสโก้ : BEM คงคำแนะนำ “ซื้อ” คงราคาเป้าหมาย 8.80 บาท

บทความล่าสุด
จับตาเกมการเมืองโลก By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง ผลเลือกตั้งกลางเทอมสหรัฐฯ ออกมาไม่ผิดจากผลโพล เดโมแครตคว้าชัยเลือกตั้งกลางเทอมสหรัฐฯ ครอง....