Today’s NEWS FEED
-
เอพี ไทยแลนด์ ผนึกพลัง อะแด็ปเตอร์ ดิจิตอล เปิดเวที ‘THE HUMAN IDEA - CREATIVE SPRINT 2026’ ชวนทุกคนมาระเบิดไอเดีย สร้างสรรค์แบรนด์แคมเปญจาก DNA องค์กร ชิงรางวัลรวมกว่า 1.2 ล้านบาท - 10:21 น.PR
- บล.พาย : Pi Daily - 10:14 น.
- SET 2,000 จุด จะไปจริงหรือ? ทำไม Regression ยังบอกว่าขาลง! By: Mr.TD - 10:13 น.
- "อิตัลไทยวิศวกรรม" ชูศักยภาพ Multi-Disciplinary EPC ต่อยอด 59 ปี ขับเคลื่อนโครงสร้างพื้นฐานดิจิทัล-พลังงานหมุนเวียน รับอานิสงส์ BOI สูงถึง 1.47 ล้านล้าน - 10:04 น.
- 88TH ใส่เกียร์ลุยธุรกิจเต็มสตรีม ต่อยอดผู้นำนวัตกรรมความงาม รุกธุรกิจอาหารสัตว์ "MONSTER LAB" ปักธง Pet Care สร้าง New S-Curve โตยั่งยืน - 10:04 น.
- BIZ ส่ง BIZGENES จับมือ รพ.เปาโล โชคชัย 4 จัดกิจกรรม "THE AGE WITHIN" เสริมความรู้ Biological Age–Epigenetics - 10:03 น.
- SABINA ผนึก 3 พันธมิตร สานต่อแคมเปญ "เย็บเต้ารวมใจ สู้ภัยมะเร็งเต้านม" เข้าสู่ปีที่ 20 พร้อมตั้งเป้าปีนี้เย็บเต้านมเทียม 20,0000 เต้า - 10:01 น.
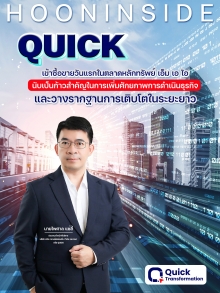
- *QUICK เปิดเทรดวันแรก 6.10 บาท จากราคาIPO หุ้นละ 5.65 บาท - 10:00 น.
- -- QUICK เปิดเทรดวันแรก 6.10 บาท จากราคาIPO หุ้นละ 5.65 บาท - 09:59 น.
-
TEGH เปิดบ้านรับสมาคมนักลงทุนประเทศไทย โชว์ผลงานเติบโตต่อเนื่อง และเปิดแผนธุรกิจต่อยอดสู่ Low Carbon Value Chain - 09:41 น.PR
- Waste to Value: เปิดสมรภูมิพลิก "ของเสียเคมี" สู่ "วัตถุดิบเพิ่มมูลค่า" ของอุตสาหกรรมไทย เมื่อน้ำมันหล่อลื่นใช้แล้วกลายเป็นวัตถุดิบแห่งอนาคต และตัวชี้ขาดความสามารถในการแข่งขันยุคคาร์บอนต่ำ - 09:40 น.
- บล.ฟิลลิป(ประเทศไทย) : บทวิเคราะห์ภาวะตลาดหุ้นรายวัน - 09:39 น.
- "CPNREIT" ชูศักยภาพพอร์ตศูนย์การค้าและโรงแรมแกร่ง รับแรงส่งท่องเที่ยวไฮซีซั่น ผสานกลยุทธ์ "Festival Economy" และอีเวนต์ระดับโลกจากเซ็นทรัลพัฒนา เสริมโอกาสเติบโตและสร้างผลตอบแทนระยะยาวแก่ผู้ถือหน่วย - 09:39 น.
- บล.โกลเบล็ก : Morning Call - 09:32 น.
- InnovestX "คาดวันนี้ SET ฟื้นตัวจำกัด ความผันผวนยังสูง" - 09:27 น.
- ราคาทองวันนี้ ทองรูปพรรณขายออกบาทละ 66,400 ทองแท่งขายออกบาทละ 65,600 - 09:24 น.
- ธนาคารกสิกรไทย แจ้งผลประกอบการงวด 9 เดือน ปี 2569 กำไร 40,635 ล้านบาท - 09:21 น.
- ศูนย์วิจัยกสิกรไทย BNPL ภายใต้กติกาที่กำลังเปลี่ยนไป เพื่อยกระดับการกำกับดูแลและคุ้มครองผู้บริโภค - 09:20 น.
- SCB ประเมินค่าเงินบาทวันนี้เคลื่อนไหวในกรอบ 33.50 - 33.80 บาท/ดอลลาร์ - 09:05 น.
- SC ตั้งบริษัทย่อย " เอสซีเอ็กซ์ รีท แมเนจเมนท์" รองรับแผนขยายธุรกิจเป็นผู้จัดการกองทรัสต์ (REIT Manager) - 08:58 น.
News Feed
บล.ลิเบอเรเตอร์ : TOP แนะนำ HOLD ราคาเป้าหมาย 65.50 บาท





บทความล่าสุด
สถานการณ์.... By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง สถานการณ์จากปัจจัยภายนอก ตลาดหุ้นต่างประเทศ เป็นตัวแปร กดดัน ต่อตลาดหุ้นไทย ฝั่ง รายย่อย...