Today’s NEWS FEED
- กรุงเทพประกันชีวิต เปิดผลงาน Life Care Partner บทพิสูจน์ความใส่ใจ “สร้างคน” ตอบโจทย์คุณภาพชีวิตดี 4 ด้าน - 11:22 น.
- PSP ตั้งเป้าปี71 โกยกำไร 1 พันลบ./เพิ่มสัดส่วนรายได้จากต่างประเทศเป็น 30% - 11:19 น.
- PwC เผย ไทย ครองอันดับหนึ่ง ยอดขายยานยนต์พลังงานไฟฟ้าในอาเซียน-6 แตะ 206,000 คัน เพิ่มขึ้น 47% ในครึ่งแรกปี 2569 - 11:13 น.
- ออมสิน ชวนประชาชนเปิดบัญชีออมสิน “เงินฝากเผื่อเรียก Digital Savings” โดยยอดเงินฝากคงเหลือไม่เกิน 10,000 บาท รับอัตราดอกเบี้ย 2.50% ต่อปี ส่วนที่เกิน 10,000 บาท รับอัตราดอกเบี้ย 0.35% ต่อปี - 11:08 น.
- บล.บัวหลวง : DELTA คงคำแนะนำ ซื้อ ราคาเป้าหมาย 330 บาท - 11:02 น.
- บล.บัวหลวง : Energy Sector ค่าการกลั่นผ่านจุดสูงสุด ส่วนปี 2027 กลับเข้าสู่สมดุลมากขึ้น - 11:02 น.
- บล.บัวหลวง : รอบด้านตลาดหุ้น - 11:01 น.
- กรมการค้าต่างประเทศเร่งหารือสองยานยนต์ยักษ์ใหญ่ในจีน เพิ่มการลงทุนผลิตและใช้ชิ้นส่วนรถ EV ในไทย ตามกฎถิ่นกำเนิดสินค้า เตรียมพร้อมให้ไทยก้าวสู่ HUB การผลิตรถ EV ในภูมิภาคอย่างยั่งยืน - 10:59 น.
-
PCE ลุ้น Q3/69 โตเด่น-ไบโอดีเซล ออเดอร์ล้น หนุนมาร์จิ้น - 10:57 น.PR
-
กลุ่มธุรกิจสำรวจและผลิตปิโตรเลียม ของ UAC คว้ารางวัล EIA Monitoring Awards 2026 ระดับดีเด่น" มาให้พิจารณาตามไฟล์แนบ - 10:53 น.PR
-
กลุ่ม KTIS เซ็นเอ็มโอยู “เอ็มเทค” ร่วมวิจัยและพัฒนาต่อยอดอุตสาหกรรมอ้อยและน้ำตาล - 10:51 น.PR
- ไทยคม ประกาศเปลี่ยนชื่อบริษัทเป็น “บริษัท กัลฟ์ สเปซ เทคโนโลยี จำกัด (มหาชน)” ขานรับวิสัยทัศน์ใหม่สู่ผู้นำเทคโนโลยีอวกาศ ปรับทิศทางธุรกิจสู่ยุค Space Economy - 10:49 น.
- (เพิ่มเติม) PTG คว้ารางวัลองค์กรต้นแบบด้านสิทธิมนุษยชน ระดับดีเด่น ต่อเนื่องเป็นปีที่ 2 - 10:27 น.
- (เพิ่มเติม) UAC คว้ารางวัล EIA Monitoring Awards 2026 ระดับดีเด่น - 10:25 น.
- บล.พาย : Pi Daily - 10:24 น.
- บล.โกลเบล็ก : Morning Call - 09:54 น.
- ราคาทองวันนี้ ทองรูปพรรณขายออกบาทละ 68,650 ทองแท่งขายออกบาทละ 67,850 - 09:47 น.
- THANI แก้ไข วันXD เป็น 7 ต.ค. 69 - 09:44 น.
- เซียนหุ้น แห่งCGSI วันนี้ มองกรอบ SET Index 1,600-1,630 จุด แนะITC-SPRC - 09:44 น.
-
PTG คว้ารางวัลองค์กรต้นแบบด้านสิทธิมนุษยชน ระดับดีเด่น ต่อเนื่องเป็นปีที่ 2 - 09:36 น.PR
News Feed
บล.บัวหลวง : Energy Sector ค่าการกลั่นผ่านจุดสูงสุด ส่วนปี 2027 กลับเข้าสู่สมดุลมากขึ้น




บทความล่าสุด
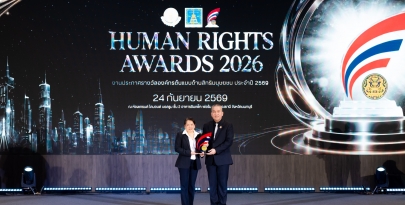
PTG คว้ารางวัลองค์กรต้นแบบด้านสิทธิมนุษยชน ระดับดีเด่น ต่อเนื่องเป็นปีที่ 2
PTG คว้ารางวัลองค์กรต้นแบบด้านสิทธิมนุษยชน ระดับดีเด่น ต่อเนื่องเป็นปีที่ 2


ลงซื้อ By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง วันนี้ วันศุกร์แล้ว คร้า วันนี้ ถ้าราคาหุ้นใหญ่ลง ก็หาจังหวะทยอยซื้อ ลงซื้อ ตามกำลังเงิน....