Today’s NEWS FEED
- THANI แก้ไข วันXD เป็น 7 ต.ค. 69 - 09:44 น.
- เซียนหุ้น แห่งCGSI วันนี้ มองกรอบ SET Index 1,600-1,630 จุด แนะITC-SPRC - 09:44 น.
-
PTG คว้ารางวัลองค์กรต้นแบบด้านสิทธิมนุษยชน ระดับดีเด่น ต่อเนื่องเป็นปีที่ 2 - 09:36 น.PR
- บล.ลิเบอเรเตอร์ : กลุ่มโรงพยาบาล ให้น้ำหนักการลงทุน “เท่าตลาด” - 09:27 น.
- บล.ลิเบอเรเตอร์ : ITC แนะนำ BUY ราคาเป้าหมาย 19.80 บาท - 09:26 น.
- บล.ลิเบอเรเตอร์ : "LIB Guide Daily Strategy" - 09:21 น.
- บล.เมย์แบงก์ : AT THE OPEN - 09:18 น.
- บล.ฟิลลิป(ประเทศไทย) : บทวิเคราะห์ภาวะตลาดหุ้นรายวัน - 09:13 น.
- SCB ประเมินค่าเงินบาทวันนี้เคลื่อนไหวในกรอบ 33.30-33.55 บาท/ดอลลาร์ - 09:06 น.
- TMANขยายพอร์ตโฟลิโอ Longevity เล็ง3–5 ปีข้างหน้า วางเป้าหมาย โกยรายได้จากกลุ่มกลุ่มธุรกิจ Health & Wellness 5–10% ของพอร์ตโฟลิโอ - 09:03 น.
- บลจ.ยูโอบี นำเสนอโอกาสการลงทุนในตราสารภาครัฐบาลต่างประเทศสกุลเงินดอลลาร์สหรัฐ กองทุนเปิด ยูไนเต็ด ตราสารภาครัฐต่างประเทศ USD 3 เดือน 3 (USOVUSD3M3) IPO 24-28 กันยายน 2569 - 08:57 น.
- พาณิชย์ ลงพื้นที่ดินแดง ตรวจนอมินีต่อเนื่อง พบแรงงานต่างด้าวลักลอบทำงานผิดกฎหมาย 4 ราย - 08:54 น.
- InnovestX "คาดวันนี้ SET แกว่งพักตัว กลับสู่ภาวะ Risk-off" - 08:46 น.
- เทพหุ้น แห่งอินโนเวสท์ เอกซ์ วันนี้ แจก2หุ้นเด่น TU-WHA - 08:43 น.
- ตลาดหลักทรัพย์ฯ ลงนาม MOU กับตลาดหลักทรัพย์นิวยอร์ก เชื่อมโยงตลาดทุนไทย-สหรัฐ เดินหน้าธุรกรรมข้ามตลาด - 08:34 น.
- B52 ประกาศ เปิดประมูลขายกิจการ 5 บริษัทย่อย - 08:33 น.
- กลุ่ม ปตท. ผนึก กรุงไทย ต่อยอดโครงการ Carbon Credit Linked Derivatives ยกระดับตลาดคาร์บอนเครดิตไทยสู่มาตรฐานโลก - 08:32 น.
- B52 ตั้ง สุพัตรา ช้างทอง รักษาการCFO มีผล 01 ต.ค. 69 - 08:28 น.
- ATLAS ตั้งบริษัทย่อยใหม่ " แอตลาส อัลฟา " รองรับการลงทุน -สนับสนุนธุรกิจของกลุ่มบริษัท - 08:26 น.
- วิภารัตน์ เฮี้ยนชาศรี ผู้บริหาร SEI ซื้อBig Lot หุ้น 1,000,000 หุ้น ราคาเฉลี่ย 2.05 บาท - 08:23 น.
News Feed
บล.ลิเบอเรเตอร์ : ITC แนะนำ BUY ราคาเป้าหมาย 19.80 บาท




บทความล่าสุด
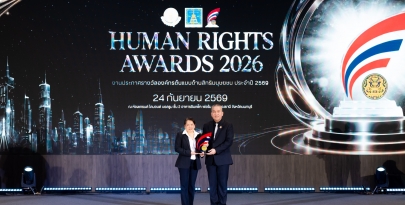
PTG คว้ารางวัลองค์กรต้นแบบด้านสิทธิมนุษยชน ระดับดีเด่น ต่อเนื่องเป็นปีที่ 2
PTG คว้ารางวัลองค์กรต้นแบบด้านสิทธิมนุษยชน ระดับดีเด่น ต่อเนื่องเป็นปีที่ 2


ลงซื้อ By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง วันนี้ วันศุกร์แล้ว คร้า วันนี้ ถ้าราคาหุ้นใหญ่ลง ก็หาจังหวะทยอยซื้อ ลงซื้อ ตามกำลังเงิน....