Today’s NEWS FEED
- ฟ้า เติม ฝน By : แม่มดน้อย - 13:28 น.
- FLE ร่วมภารกิจฟื้นฟูชุมชนการเคหะคลองจั่น สำรวจ – ซ่อมบำรุงระบบสูบน้ำ หลังรับผลกระทบจากน้ำท่วม - 13:13 น.
- โอสถสภา รวมพลังจิตอาสาช่วยผู้ประสบภัยน้ำท่วมดูแลชุมชนบางกะปิและพนักงานในพื้นที่กรุงเทพฯ–อยุธยา พร้อมสนับสนุนการฟื้นฟูหลังน้ำลด - 13:12 น.
- โบรกฯเผย กรอบดัชนีภาคบ่าย 1,570-1,580 จุด หลังเช้าวันนี้ ดัชนีฯผันผวน - 12:39 น.
- (เพิ่มเติม) บมจ.ควิก ทรานส์ฟอร์เมชั่น (QUICK) สตาร์ทเครื่องต่อ ลุย IPO Roadshow 7 ต.ค. นี้ - 12:38 น.
- บมจ.ควิก ทรานส์ฟอร์เมชั่น (QUICK) สตาร์ทเครื่องต่อ ลุย IPO Roadshow 7 ต.ค. นี้ - 12:35 น.
- เช้าวันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,572.80 จุด เพิ่มขึ้น 1.18 จุด หรือ 0.08 % มูลค่าการซื้อขาย 31,349.63 ล้านบาท - 12:35 น.
- เช้าวันนี้mai ปิดที่ระดับ 221.91 จุด เพิ่มขึ้น 0.35 จุด หรือ 0.16% - 12:35 น.
- เช้าวันนี้SETWB ปิดที่ระดับ 632.17 จุด ลดลง 2.55 จุด หรือ 0.40% - 12:34 น.
- เช้าวันนี้SETESG ปิดที่ระดับ 989.24 จุด ลดลง 2.03 จุด หรือ 0.20 % - 12:34 น.
- เช้าวันนี้SETHD ปิดที่ระดับ 1,501.90 จุด ลดลง 5.48 จุด หรือ 0.36 % - 12:34 น.
- เช้าวันนี้SETCLMV ปิดที่ระดับ 797.83 จุด ลดลง 1.17 จุด หรือ 0.15 % - 12:34 น.
- เช้าวันนี้sSET ปิดที่ระดับ 644.83 จุด เพิ่มขึ้น 0.48 จุด หรือ 0.07% - 12:34 น.
- เช้าวันนี้SET100 ปิดที่ระดับ 2,263.42 จุด ลดลง 0.48 จุด หรือ 0.02% - 12:34 น.
- เช้าวันนี้SET50 ปิดที่ระดับ 1,047.17 จุด ลดลง 0.73 จุด หรือ 0.07 % - 12:34 น.
- SIRI เผยผลงานยอดขายรวม 9 เดือนแรกของปี69 ทำยอดขายรวมได้ที่ 36,400 ล้านบาท คิดเป็น 76% จากเป้าหมายยอดขายรวมทั้งปีที่ 48,000 ล้านบาท - 12:02 น.
- เทพหุ้นบัวหลวง คัดหุ้นฟื้นเร็วหลังน้ำลด–กำไรเด่น 3Q26 สู่ปี 2027 - 11:37 น.
- SCL เตรียมรับดีมานด์ซ่อมบำรุงหลังน้ำลด เดินหน้าบริหารสต็อกอะไหล่ – หนุนโอกาสเติบโตโค้งสุดท้ายของปี - 11:34 น.
- ASW ทำยอดพรีเซล 9 เดือน 15,287 ล้านบาท ทะลุ 83% ของเป้า เตรียมส่งโครงการใหม่ลุยไฮซีซั่นภูเก็ต เชื่อมั่นดันยอดขายตามเป้า 18,500 ล้านบาท - 11:26 น.
- SET 2,000 จุด!? ชี้เป้ากันสนุกปาก…แต่กำไรบริษัทไทยโตทันหรือยัง!? By: Mr.TD - 11:20 น.
News Feed
บล.ทิสโก้ : CPN แนะนำ “ซื้อ” มูลค่าที่เหมาะสม 83 บาท




บทความล่าสุด
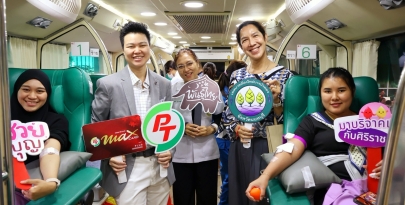

TIPAK เริ่มซื้อขายในตลาดหลักทรัพย์ฯ วันแรก
TIPAK เริ่มซื้อขายในตลาดหลักทรัพย์ฯ วันแรก

ฟ้า เติม ฝน By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ วันนี้ ถึง วันที่ 7 ตุลาคม มีการพยากรณ์ว่า ฝนตก ฟ้า เติม ฝน ตอนนี้ ฟ้าร้อง .....