Today’s NEWS FEED
-
SO ร่วมยินดี PEA ครบรอบ 66 ปี - 11:47 น.PR
- EXIM BANK ขับเคลื่อนเมืองคาร์บอนต่ำ วางโครงสร้างทางการเงินสีเขียว ภายใต้วงเงินสนับสนุน 200 ล้านดอลลาร์สหรัฐ จากธนาคารโลก - 11:43 น.
- บล.ทิสโก้ : SCB คงคำแนะนำ “ถือ” มูลค่าที่เหมาะสมเท่ากับ 160 บาท - 11:41 น.
- บล.ทิสโก้ : KTC คงคำแนะนำ “ถือ” มูลค่าที่เหมาะสมเท่ากับ 34 บาท - 11:41 น.
- บล.ทิสโก้ : KTB คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสม 50 บาท - 11:41 น.
- บล.ทิสโก้ : KBANK คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสม 290 บาท - 11:40 น.
- บล.ทิสโก้ : ADVANC คงคำแนะนำ “ถือ” มูลค่าเหมาะสม 402 บาท - 11:40 น.
- บล.ทิสโก้ : PRM คงคำแนะนำ "ซื้อ" ราคาเป้าหมาย 10.80 บาท - 11:40 น.
- บล.ทิสโก้ :OSP เปลี่ยนคำแนะนำเป็น "ซื้อ" ปรับราคาเป้าหมายเป็นปี 2027 ราคาเป้าหมาย 21.60 บาท - 11:39 น.
- บล.ทิสโก้ : BTG แนะนำซื้อ ราคาเป้าหมาย 26 บาท - 11:39 น.
- บล.ทิสโก้ : Market Insight - 11:27 น.
- NCAP เปิดบ้านต้อนรับนักลงทุน ตอกย้ำศักยภาพโค้งสุดท้ายปี 69 ชูฐานทุนแข็งแกร่ง–NPL ต่ำ เดินหน้าขยายตลาดภายใต้กลยุทธ์ "เติบโตบนพอร์ตคุณภาพ" - 11:26 น.
- บล.พาย : Pi Daily - 11:26 น.
- บล.บัวหลวง : SCB แนะนำ ถือ เพื่อรับปันผล - 11:26 น.
- บล.บัวหลวง :KBANK แนะนำ ซื้อ - 11:25 น.
- บล.บัวหลวง :KTB แนะนำ ซื้อ - 11:25 น.
- บล.บัวหลวง : STECON คงคำแนะนำ ซื้อ ราคาเป้าหมาย 21 บาท - 11:25 น.
- บล.บัวหลวง : BTG คง ซื้อเก็งกำไร ราคาเป้าหมาย 24 บาท - 11:24 น.
- บล.บัวหลวง : Bank Sector เลือก KKP, KBANK และ KTB เป็น top picks - 11:24 น.
- บล.บัวหลวง : Utilities Sector PDP2026 ยังล่าช้า แต่ Direct PPA ชัดขึ้น - 11:24 น.
News Feed
บล.ทิสโก้ : KTC คงคำแนะนำ “ถือ” มูลค่าที่เหมาะสมเท่ากับ 34 บาท





บทความล่าสุด
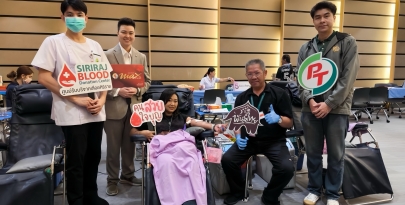
PTG ผนึก ศิริราช – ตลาดหลักทรัพย์ฯ ร่วมส่งต่อโลหิตผ่าน "Social Innovation" ปี 2 เพื่อสังคมไทย "อยู่ดี มีสุข"
PTG ผนึก ศิริราช – ตลาดหลักทรัพย์ฯ ร่วมส่งต่อโลหิตผ่าน "Social Innovation" ปี 2 เพื่อสังคมไทย "อยู่ดี มีสุข"


มีหวัง By : นายกล้วยหอม
นายกล้วยหอม มอง ตลาดหุ้นไทย มีความหวัง เสมอ เช่นเดียวกับ หุ้นใหญ่ แบงก์หลายตัว ประกาศงบไตรมาส3 ปีนี้ ออกมาแล้ว .....