Today’s NEWS FEED
- SC เปิดตัว แกรนด์ บางกอก บูเลอวาร์ด 2 ซีรีส์ใหม่ ยกระดับคฤหาสน์หรูสไตล์ Modern French ชูจุดเด่นเปลี่ยนอินไซต์ด้าน Wellness เป็น Solution พร้อมเปิดจอง 10–11 ต.ค. 69 - 12:12 น.
-
กรุงศรี คอนซูมเมอร์ ร่วมกับ บาร์บีคิวพลาซ่า เอาใจลูกค้าสายปิ้งย่าง - 12:07 น.PR
- SCB CIO เปิดกลยุทธ์ลงทุนรับดอกเบี้ยสูง ฟื้นโอกาสตราสารหนี้สร้างรายได้ เน้นลงทุนแบบคัดสรร ในหุ้นสหรัฐฯ และตลาดเกิดใหม่ รับอานิสงส์ห่วงโซ่ AI - 11:45 น.
-
กรุงเทพประกันชีวิต เติมพลังกาย-สร้างพลังใจ ผ่าน "มื้อใส่ใจ เติมความหวังให้ชีวิต" จับมือ มูลนิธิกระจกเงา ยกระดับคุณภาพชีวิตผู้สูงอายุและกลุ่มเปราะบางอย่างยั่งยืน - 11:43 น.PR
- ออมสิน ขานรับนโยบายรัฐ ช่วยลูกหนี้น้ำท่วมตั้งหลัก พักหนี้ – ไม่คิดดอกเบี้ย 3 เดือน ยกระดับสินเชื่อเติมทุนซ่อมบ้าน – ฟื้นอาชีพ – ฟื้นกิจการ ดอกเบี้ย 0% ใน 6 เดือนแรก - 11:38 น.
-
AIS ปูพรม 5G-ADVANCED Uplink ครบ 100% ทั่วกรุงเทพฯ ปักหมุดเมืองหลวงแห่งแรกของโลก อัปโหลดเร็วขึ้นสูงสุด 2 เท่า รับยุค AI–Creator Economy ปูทางไทยสู่ ASEAN AI Connectivity Hub - 11:36 น.PR
- SET 2,000 จุด!? อย่าเพิ่งฝันหวาน! By: Mr.TD - 11:20 น.
- เครือซีพี ตั้งเป้าขยายฐานนวัตกรให้ถึงร้อยละ 30 ของบุคลากรทั้งหมด จากปัจจุบันที่มีนวัตกรประมาณ 40,000 คน จากบุคลากรราว 400,000 คน - 11:15 น.
- บล.ทิสโก้ : TOA แนะนำ “ซื้อ” มูลค่าเหมาะสม 19 บาท - 11:14 น.
- บล.ทิสโก้ : CPAXT คงคำแนะนำ “ถือ” มูลค่าเหมาะสม 15 บาท - 11:13 น.
- บล.ทิสโก้ : Market Insight - 11:11 น.
- ThaiBMA เผยQ3/69มูลค่าตลาดตราสารหนี้ไทยขยายตัว 2.9% - เงินทุนต่างชาติไหลออกจากตลาดตราสารหนี้สุทธิ 39,309 ล้านบาท - 11:06 น.
- STELLA จับมือ สยามไดกิ้นเซลส์ ต่อยอดแนวคิด Green Living Ecosystem - 10:57 น.
- (เพิ่มเติม) PT ปักหมุดแลนด์มาร์กใหม่! เปิดสถานีบริการ ลำลูกกา 10 (คลอง 6) อัดโปรโมชั่นสุดคุ้มเอาใจนักเดินทาง ระหว่างวันที่ 10–16 ต.ค.นี้ - 10:57 น.
- บล.บัวหลวง : CPAXT คงคำแนะนำเพียง ถือ ราคาเป้าหมาย 16 บาท - 10:55 น.
- บล.บัวหลวง : BDMS คงคำแนะนำ ซื้อ ราคาเป้าหมายสิ้นปี 2027 ที่ 23 บาท - 10:54 น.
- บล.บัวหลวง : รอบด้านตลาดหุ้น - 10:53 น.
- PT ปักหมุดแลนด์มาร์กใหม่ เปิดสถานีบริการ ลำลูกกา 10 (คลอง 6)อัดโปรโมชั่นสุดคุ้มเอาใจนักเดินทาง ระหว่างวันที่ 10–16 ต.ค.นี้ - 10:45 น.
- เคทีซี – ซีอาร์จี - เวียตเจ็ทไทยแลนด์ เชื่อม "มื้ออาหาร" สู่ "การเดินทาง" ผ่าน 4 แบรนด์ญี่ปุ่นกว่า 120 สาขา สร้างคุณค่าเหนือกว่าส่วนลด - 10:32 น.
-
Fortune จัดอันดับ CEO กสิกรไทย เป็นผู้นำหญิงที่ทรงอิทธิพลสูงสุดอันดับ 1 ของไทย - 10:30 น.PR
News Feed
SET 2,000 จุด!? อย่าเพิ่งฝันหวาน! By: Mr.TD

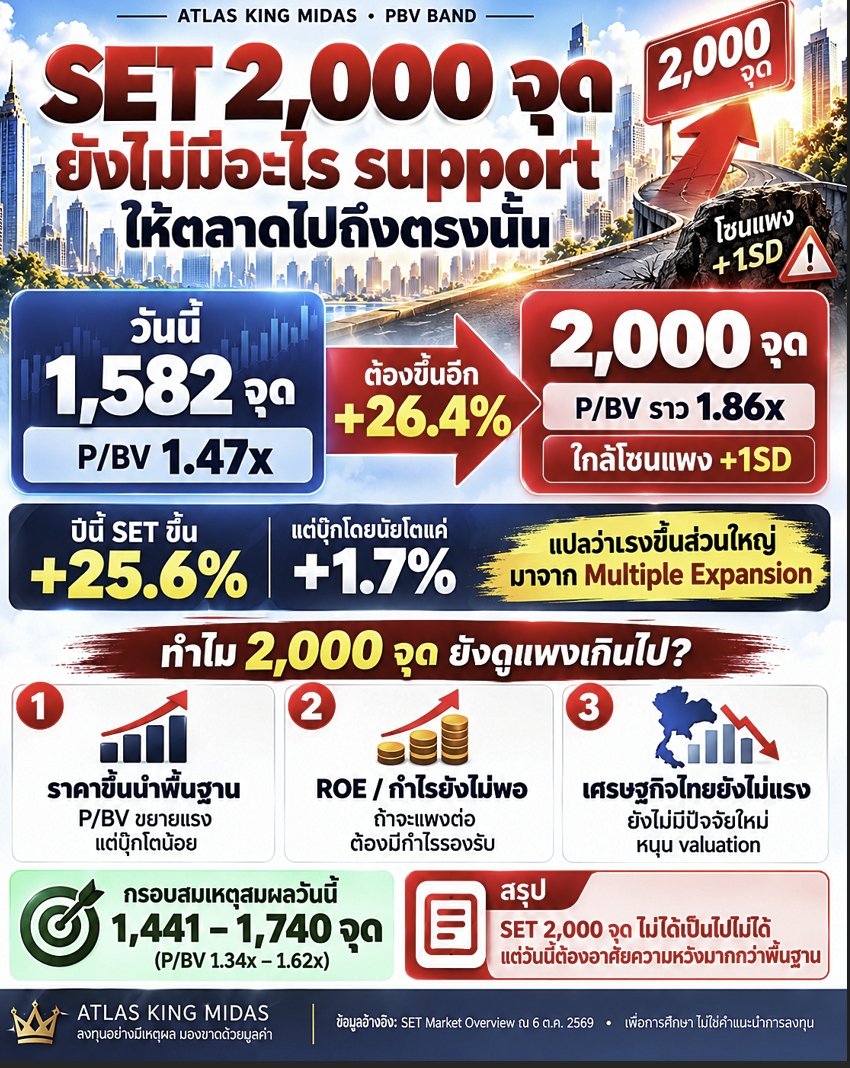
ปีนี้ SET ขึ้นมาแล้ว 25.6% แต่บุ๊กโดยนัยโตแค่ 1.7%
แล้วอะไรจะทำให้นักลงทุนยอมจ่ายแพงขึ้นอีก จน SET ไปถึง 2,000 จุด!?
นี่คือคำถามที่คนเชียร์เป้า 2,000 ต้องตอบให้ได้
เพราะการเพิ่มขึ้นของดัชนีปีนี้ ส่วนใหญ่มาจากการขยายตัวของ P/BV
ไม่ใช่การเติบโตของมูลค่าทางบัญชีต่อหน่วยดัชนีโดยนัย
พูดง่าย ๆ คือ...
ตลาดขึ้น เพราะคนยอมจ่ายแพงขึ้นเป็นหลัก
แล้วถ้าจะไป 2,000 จุด โดยบุ๊กไม่โตเพิ่มมากพอ
เรากำลังหวังให้คนยอมจ่ายแพงขึ้นอีกรอบใช่หรือไม่?
เปิดตัวเลข ณ 6 ตุลาคม 2569
SET ปิด 1,582.22 จุด
P/BV 1.47 เท่า
P/E 15.75 เท่า
Dividend Yield 4.03%
Index EPS 100.46
P/BV เฉลี่ยย้อนหลัง 10 ปี 1.62 เท่า
วันนี้ SET ยังซื้อขายต่ำกว่าค่าเฉลี่ย 10 ปี
แต่ไม่ได้หมายความว่าตลาดอยู่ในโซนถูกสุดขั้ว
ระดับ PBV BAND ปัจจุบัน:
- 2,337 จุด — แพงมาก (+2SD)
- 2,038 จุด — แพง (+1SD) | P/BV 1.89 เท่า
- 1,740 จุด — ค่าเฉลี่ย 10 ปี | P/BV 1.62 เท่า
- 1,582 จุด — ปัจจุบัน | P/BV 1.47 เท่า
- 1,441 จุด — ถูก (−1SD)
- 1,142 จุด — ถูกมาก (−2SD)
แล้ว SET 2,000 จุด อยู่ตรงไหน?
ถ้ามูลค่าทางบัญชีต่อหน่วยดัชนียังใกล้เคียงระดับปัจจุบัน
SET 2,000 จุด = P/BV ประมาณ 1.86 เท่า
เกือบชนโซน +1SD ที่ 1.89 เท่า
และต้องขึ้นจากวันนี้อีกประมาณ 26.4%
กลับสู่ค่าเฉลี่ย 1,740 จุด ต้องขึ้นประมาณ 10%
แต่ไป 2,000 จุด ต้องขึ้นกว่า 26%
นี่ไม่ใช่แค่ตลาดฟื้น แต่คือการขอให้ตลาดกลับไปซื้อขายในโซนแพง
ปีนี้ SET ขึ้น 25.6% แต่บุ๊กโดยนัยโตแค่ 1.7%
สิ้นปี 2568
SET 1,259.67 จุด
P/BV 1.19 เท่า
วันที่ 6 ตุลาคม 2569
SET 1,582.22 จุด
P/BV 1.47 เท่า
แยกตัวเลขออกมาจะเห็นชัดมาก
SET เพิ่มขึ้น +25.6%
P/BV ขยายจาก 1.19 → 1.47 เท่า
หรือประมาณ +23.5%
มูลค่าทางบัญชีต่อหน่วยดัชนีโดยนัย
จากประมาณ 1,059 → 1,076 จุด
เพิ่มขึ้นเพียงประมาณ +1.7%
นี่คือสิ่งที่เรียกว่า
Multiple Expansion
ราคาขึ้น เพราะนักลงทุนยอมจ่ายตัวคูณมูลค่าสูงขึ้น
ไม่ใช่เพราะ Book Value โตขึ้นในอัตราใกล้เคียงกับดัชนี
เมื่อก่อนตลาดยอมจ่ายประมาณ 1.19 บาท ต่อบุ๊ก 1 บาท
วันนี้ยอมจ่าย 1.47 บาท
และถ้าจะไป 2,000 จุด โดยบุ๊กไม่โตเพิ่ม
ตลาดต้องยอมจ่ายประมาณ 1.86 บาท ต่อบุ๊ก 1 บาท
คำถามจึงไม่ใช่แค่...
“SET จะขึ้นต่อไหม?”
แต่คือ...
“อะไรจะทำให้นักลงทุนยอมจ่ายแพงขึ้นอีก?”
หมายเหตุ: ตัวเลข +1.7% เป็นการเปลี่ยนแปลงของมูลค่าทางบัญชีต่อหน่วยดัชนีโดยนัย ซึ่งคำนวณจาก SET ÷ P/BV ไม่ใช่อัตราการเติบโตของส่วนผู้ถือหุ้นของบริษัทเดิมทั้งหมด เพราะองค์ประกอบและน้ำหนักของดัชนีสามารถเปลี่ยนแปลงได้
เศรษฐกิจวันนี้ ไม่ใช่เศรษฐกิจแบบที่เคยรองรับ P/BV แพง
ค่าเฉลี่ย P/BV 10 ปีที่ 1.62 เท่า
รวมช่วงที่ตลาดหุ้นไทยเคยได้รับแรงสนับสนุนจากทั้งเศรษฐกิจและเงินทุน
แต่วันนี้ประเทศไทยยังเผชิญ
- เศรษฐกิจเติบโตช้า
-หนี้ครัวเรือนอยู่ในระดับสูง
- สังคมสูงวัยกดศักยภาพระยะยาว
- บริษัทขนาดใหญ่จำนวนมากยังอยู่ในอุตสาหกรรมดั้งเดิม
หากศักยภาพการเติบโตไม่ได้ดีขึ้นอย่างชัดเจน
เหตุผลอะไรจะทำให้นักลงทุนยอมจ่าย P/BV สูงกว่าค่าเฉลี่ยในอดีต?
━━━━━━━━━━━━━━━━
P/BV จะแพงอย่างยั่งยืน ต้องมี ROE รองรับ
ตลาดสามารถซื้อขายแพงได้
ถ้ากำไรเติบโต
ROE สูงขึ้น
และความเสี่ยงลดลง
แต่ถ้ากำไรโตช้า และ ROE ยังไม่ฟื้นอย่างชัดเจน
การหวังให้ P/BV ขยับจาก 1.47 → 1.86 เท่า
ก็คือการหวังให้ตลาดยอมจ่ายแพงขึ้น
ทั้งที่ความสามารถในการทำกำไรยังไม่ได้ดีขึ้นตามในสัดส่วนเดียวกัน
ความหวังพาราคาขึ้นได้
แต่ในระยะยาว...
กำไรและ ROE ต้องเป็นคนพิสูจน์มูลค่า
ต่ำกว่าค่าเฉลี่ย ไม่ได้แปลว่าต้องกลับไปแพง
นี่คือกับดักที่นักลงทุนควรระวัง
การที่ SET ซื้อขายต่ำกว่าค่าเฉลี่ย 10 ปี
ไม่ได้แปลว่าตลาดต้องกลับไปที่ค่าเฉลี่ยเสมอ
และยิ่งไม่ได้หมายความว่า
ต้องทะลุค่าเฉลี่ยขึ้นไปซื้อขายในโซนแพง
ถ้าเศรษฐกิจโตช้าลง
ROE ระยะยาวลดลง
หรือความเสี่ยงเพิ่มขึ้น
P/BV ที่เหมาะสมก็อาจต่ำกว่าค่าเฉลี่ยในอดีตได้
อดีตเคยแพง ไม่ได้หมายความว่าอนาคตต้องกลับไปแพงอีก
แล้วกรอบที่สมเหตุสมผลวันนี้อยู่ตรงไหน?
ในมุมมอง ATLAS KING MIDAS
กรอบอ้างอิงมูลค่าที่น่าสนใจภายใต้บริบทเศรษฐกิจปัจจุบันคือ
SET 1,441–1,740 จุด
หรือ P/BV ประมาณ 1.34–1.62 เท่า
ตั้งแต่โซน −1SD จนถึงค่าเฉลี่ยย้อนหลัง 10 ปี
นี่คือกรอบประเมินมูลค่า
ไม่ใช่การพยากรณ์ว่าดัชนีต้องอยู่ภายในกรอบนี้
ที่ SET 1,582 จุด
ตลาดยังต่ำกว่าค่าเฉลี่ย และยังมีพื้นที่ฟื้นตัว
แต่การกลับไป 1,740 จุด
กับการทะยานไป 2,000 จุด
เป็นคนละสมมติฐาน
2,000 จุด ต้องการมากกว่าคำว่า
“หุ้นไทยถูกแล้ว”
ต้องเห็นกำไรเติบโต
ROE ฟื้น
เศรษฐกิจเร่ง
หรือมีปัจจัยใหม่ที่ทำให้นักลงทุนยอมจ่ายแพงขึ้นอย่างมีเหตุผล
คำพิพากษา ATLAS KING MIDAS
ผมไม่ได้บอกว่า SET 2,000 จุด เป็นไปไม่ได้
ถ้ากำไรบริษัทจดทะเบียนเติบโตแรง
ROE ฟื้นตัว
เศรษฐกิจเร่งขึ้น
และเงินทุนไหลกลับอย่างมีนัยสำคัญ
ตลาดก็สามารถซื้อขายในโซนแพงได้
แต่คำถามคือ...
วันนี้หลักฐานเหล่านั้นชัดพอแล้วหรือยัง?
ปีนี้ SET ขึ้นมาแล้ว 25.6%
แต่มูลค่าทางบัญชีต่อหน่วยดัชนีโดยนัยเพิ่มขึ้นเพียงประมาณ 1.7%
การขึ้นส่วนใหญ่จึงมาจากการขยายตัวของ P/BV
และเป้าหมาย 2,000 จุด
กำลังต้องการให้นักลงทุนยอมจ่ายแพงขึ้นไปอีก
สิ่งที่ควรกังวลไม่ใช่ว่าตลาดขึ้นต่อไม่ได้
แต่คือ...
ถ้าราคาขึ้นเพราะคนยอมจ่ายแพงขึ้นเรื่อย ๆ ขณะที่พื้นฐานเติบโตตามไม่ทัน ความเสี่ยงด้านมูลค่าก็จะสูงขึ้นเรื่อย ๆ เช่นกัน
อย่าสับสนระหว่าง
“หุ้นมีโอกาสขึ้น”
กับ
“หุ้นสมควรมีราคาแพง”
ตลาดไม่ได้มีหน้าที่ทำให้เป้าหมายของใครเป็นจริง
จำไว้ให้ดี
หุ้นดี ไม่ได้แปลว่าซื้อราคาไหนก็ดี
ตลาดต่ำกว่าค่าเฉลี่ย ไม่ได้แปลว่าจะต้องกลับไปแพง
และที่สำคัญที่สุด...
ปีนี้ตลาดขึ้นมาแล้ว เพราะคนยอมจ่ายแพงขึ้นเป็นหลัก แล้ว SET 2,000 จุด กำลังหวังให้คนยอมจ่ายแพงขึ้นอีกครั้ง ทั้งที่บุ๊กยังแทบไม่โตตาม!
ATLAS KING MIDAS — อย่าลงทุนด้วยความหวัง จงลงทุนด้วยมูลค่า!
หมายเหตุ
PBV BAND เป็นแบบจำลองที่ ATLAS KING MIDAS คำนวณจาก P/BV รายเดือนของ SET ย้อนหลัง 10 ปี ตั้งแต่ พ.ย. 2559–ต.ค. 2569 โดยเดือน ต.ค. ใช้ค่าชั่วคราว ณ วันที่ 6 ต.ค. 2569 และใช้ค่าเฉลี่ยกับส่วนเบี่ยงเบนมาตรฐานของประชากร
PBV BAND ไม่ใช่แบนด์อย่างเป็นทางการของตลาดหลักทรัพย์ฯ
ระดับดัชนีในแต่ละแบนด์คำนวณโดยสมมติให้มูลค่าทางบัญชีต่อหน่วยดัชนี ณ วันอ้างอิงคงที่ จึงใช้เพื่อเปรียบเทียบมูลค่า ไม่ใช่เป้าหมายราคาหรือการพยากรณ์ดัชนี
แหล่งข้อมูล: SET Market Overview / SET Key Market Statistics ณ 6 ต.ค. 2569 และข้อมูลสิ้นปี 2568
ผู้จัดทำ: ผู้แนะนำการลงทุน IC Complex 1 เลขทะเบียน 090389 | ตัวแทนเปิดบัญชีลงทุน A0475
ข้อมูลนี้จัดทำเพื่อการศึกษาและวิเคราะห์มูลค่า ไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลก่อนตัดสินใจ
#SET #PBV #AtlasKingMidas #ม้าเฉียวดูหุ้น
เนื้อหาที่เกี่ยวข้อง
- เครือซีพี ตั้งเป้าขยายฐานนวัตกรให้ถึงร้อยละ 30 ของบุคลากรทั้งหมด จากปัจจุบันที่มีนวัตกรประมาณ 40,000 คน จากบุคลากรราว 400,000 คน
- บล.ทิสโก้ : TOA แนะนำ “ซื้อ” มูลค่าเหมาะสม 19 บาท
- บล.ทิสโก้ : CPAXT คงคำแนะนำ “ถือ” มูลค่าเหมาะสม 15 บาท
- ThaiBMA เผยQ3/69มูลค่าตลาดตราสารหนี้ไทยขยายตัว 2.9% - เงินทุนต่างชาติไหลออกจากตลาดตราสารหนี้สุทธิ 39,309 ล้านบาท
- STELLA จับมือ สยามไดกิ้นเซลส์ ต่อยอดแนวคิด Green Living Ecosystem




บทความล่าสุด

ทุนนอกไหลออก By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง เห็น ทุนนอก ยังคงไหลออกจากตลาดเอเชีย โดยหุ้นไทย ก็มีสภาพแบบเดียวกัน คือ ต่างชาติ .....