Today’s NEWS FEED
- PROSPECT REIT เผยหน่วยทรัสต์เพิ่มทุน ครั้งที่ 3 ขายหมดเกลี้ยง พร้อมนำหน่วยทรัสต์เพิ่มทุนเข้าซื้อขายวันแรกในตลาดฯ30ก.ย.69 - 10:50 น.
- ไทยประกันชีวิต ออกมาตรการเร่งด่วนช่วยเหลือลูกค้าที่ได้รับผลกระทบจากอุทกภัย - 10:45 น.
- ATLAS ส่งต่อพลังความห่วงใย มอบก๊าซหุงต้มพีทีกว่า 1,380 กิโลกรัม สนับสนุนโรงครัวและศูนย์พักพิง ช่วยผู้ประสบภัยน้ำท่วมกรุงเทพฯ - 10:42 น.
- FLE ชูนวัตกรรมรถสูบน้ำเคลื่อนที่ และธุรกิจให้เช่า รองรับดีมานด์เครื่องสูบน้ำเพิ่ม หลังภาครัฐ-เอกชน เร่งรับมือน้ำท่วม - 10:38 น.
- บล.บัวหลวง : DOHOME คงคำแนะนำ ขาย ราคาเป้าหมาย 3.20 บาท - 10:33 น.
- บล.บัวหลวง : Bank Sector ปัจจัยแวดล้อมเริ่มกลับมาเป็นบวกต่อกลุ่มธนาคาร - 10:33 น.
- บล.บัวหลวง : รอบด้านตลาดหุ้น - 10:32 น.
- บล.พาย : Pi Daily - 10:30 น.
- SA ร่วมปันน้ำใจส่งมอบถุงยังชีพ ช่วยเหลือผู้ประสบภัยน้ำท่วม - 10:17 น.
-
PTG คว้า 4 รางวัลใหญ่จาก HR Asia ต่อเนื่อง 6 ปีซ้อนตอกย้ำความสำเร็จระดับสากล - 10:05 น.PR
- เกจิหุ้น สำนักพายวันนี้ คาด SET INDEX กรอบ 1585 -1605 จุด เชียร์ซื้อAWC-BA - 10:01 น.
- BGRIM เอ็มโอยู กลุ่มบริษัทสยามพิวรรธน์ ศึกษาและพัฒนาระบบการซื้อขายไฟฟ้าผ่านเชื่อมต่อระบบโครงข่ายให้แก่บุคคลที่สาม รวมกว่า 300 เมกะวัตต์พร้อมเดินเครื่อง COD โซลาร์รูฟท็อป “สยามพารากอน” กำลังผลิต 800 กิโลวัตต์ - 09:53 น.
- D ย้ายจาก mai เข้าเทรดกระดาน SET วันที่ 1 ต.ค.นี้ ผลงานโดดเด่นโตตามเป้าหมาย – ธุรกิจทันตกรรมแข็งแกร่ง - 09:50 น.
- บล.โกลเบล็ก : Morning Call - 09:49 น.
- ธนาคารกสิกรไทย ปรับโฉมK PLUS ก้าวสู่ Trusted Financial Platform แพลตฟอร์มการเงินที่ “รู้ใจเรื่องจัดการเงิน” - 09:48 น.
- บล.เมย์แบงก์ : AT THE OPEN - 09:44 น.
- กรมพัฒนาธุรกิจการค้า เผย ตั้งแต่วันที่ 1 พฤศจิกายน 2569 เป็นต้นไป ให้บริการจดทะเบียนห้างหุ้นส่วนและบริษัทจำกัดผ่านระบบ DBD Biz Regist ทางช่องทางออนไลน์เพียงช่องทางเดียว - 09:29 น.
- บล.เอเซีย พลัส ชี้ มรสุมน้ำมันย่อตัวสั้นแต่เงินเฟ้อฝังรากเร่ง บอนด์ยีลด์ 30 ปี สหรัฐฯ พุ่งสูงสุดนับจากปี 2002 ชูยุทธศาสตร์ "ชิปไทย" ดึงลงทุน 2.5 ล้านล้าน และผลประชุม Super Intelligence ในทำเนียบขาว หนุน 5 หุ้นเด่นสู้ฟันด์โฟลว์สะดุด - 09:26 น.
- บล.เอเซีย พลัส : บทวิเคราะห์ภาวะตลาดหุ้นรายวัน - 09:21 น.
- KGEN เตรียมเพิ่มสัดส่วนถือหุ้นโรงงานผลิต OJMT เป็น 60% สิ้นเดือน ต.ค. นี้ - 09:16 น.
News Feed
บล.บัวหลวง : Bank Sector ปัจจัยแวดล้อมเริ่มกลับมาเป็นบวกต่อกลุ่มธนาคาร




บทความล่าสุด
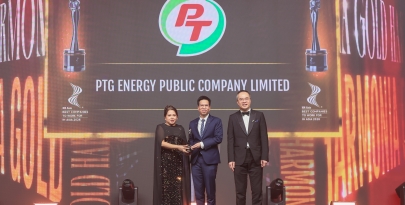
PTG คว้า 4 รางวัลใหญ่จาก HR Asia ต่อเนื่อง 6 ปีซ้อน ตอกย้ำความสำเร็จระดับสากล
PTG คว้า 4 รางวัลใหญ่จาก HR Asia ต่อเนื่อง 6 ปีซ้อนตอกย้ำความสำเร็จระดับสากล