Today’s NEWS FEED
-
เสริมความรู้ผู้ฝึกสอน วางรากฐานนักกีฬารุ่นใหม่ สโมสรเทเบิลเทนนิสบ้านปู ส่งต่อทักษะกีฬามาตรฐานสากลสู่อุดรธานี - 10:31 น.PR
-
มูลนิธิกรุงศ รีมอบทุนการศึกษาแก่เยาวชนบ้านมหาเมฆ ต่อเนื่องเป็นปีที่ 9 - 10:25 น.PR
-
AIS ระดมพนักงาน "อุ่นใจอาสา" แพ็คถุงยังชีพ 1,000 ชุด ส่งมอบกระทรวงกลาโหม – กระทรวง อว. เร่งช่วยผู้ประสบภัยน้ำท่วม - 10:21 น.PR
- บล.พาย : Pi Daily - 10:16 น.
- ค่ายพาย วันนี้ ประเมิน SET กรอบ 1585-1610 จุด เชียร์ซื้อITC-KBANK - 10:07 น.
-
7 เรื่องต้องรู้ : โอกาสและแนวทางการให้บริการ "Family Office" ในไทย โดย ฝ่ายนโยบายธุรกิจจัดการลงทุน สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) - 10:00 น.PR
- MMM ปักหมุดธุรกิจสินเชื่อ ดัน "เคหะสงเคราะห์ แคปปิตอล" ลุยจำนอง–ขายฝาก เดินหน้าแผน Jump+ ปั้นพอร์ตสินเชื่อปี71 แตะ 700 ล้านบาท - 09:58 น.
- บล.ทิสโก้ : STECON คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสมอิงวิธี SOTP ที่ 22.40 บาท - 09:54 น.
- บล.ทิสโก้ : MOSHI แนะนำ “ซื้อ” มูลค่าที่เหมาะสมเท่ากับ 55 บาท - 09:54 น.
- บล.ทิสโก้ : ECGO คงคำแนะนำ “ซื้อ” ให้มูลค่าที่เหมาะสม 144 บาท - 09:53 น.
- บล.ทิสโก้ : COM7 คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 34 บาท - 09:53 น.
- บล.ทิสโก้ : Market Insight - 09:49 น.
-
EKH พื้นฐานแน่น ปันผลฉ่ำ โบรกฯ เคาะเป้า 5.85 บ./หุ้น - 09:49 น.PR
- บล.บัวหลวง : GUNKUL คงคำแนะนำ ซื้อ ราคาเป้าหมาย 6.50 บาท - 09:47 น.
- บล.บัวหลวง : ปิโตรเคมีเด่นสุดจากส่วนต่างราคาฟื้นแรง - 09:47 น.
- บล.บัวหลวง : รอบด้านตลาดหุ้น - 09:46 น.
- ราคาทองวันนี้ ทองรูปพรรณขายออกบาทละ 66,700 ทองแท่งขายออกบาทละ 65,900 - 09:12 น.
- InnovestX "คาดวันนี้ SET แกว่งตัว ปัจจัยต่างประเทศยังไม่แน่นอน" - 09:10 น.
- บล.ฟิลลิป(ประเทศไทย) : บทวิเคราะห์ภาวะตลาดหุ้นรายวัน - 09:07 น.
- โหรหุัน สำนักอินโนเวสท์ เอกซ์ วันนี้ ชง2หุ้นเด็ด ERW-SPRC - 09:01 น.
News Feed
บล.ทิสโก้ : STECON คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสมอิงวิธี SOTP ที่ 22.40 บาท




บทความล่าสุด
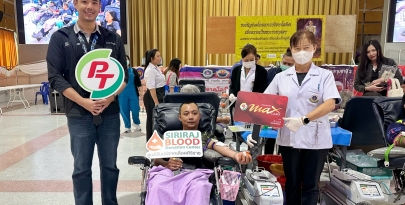
PTG -ศิริราช ร่วมความทำดี ลุยจัดกิจกรรมบริจาคโลหิต ณ เทศบาลตำบลบ้านใหม่ ปทุมธานี
PTG -ศิริราช ร่วมความทำดี ลุยจัดกิจกรรมบริจาคโลหิต ณ เทศบาลตำบลบ้านใหม่ ปทุมธานี


เอาอยู่ By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง เมื่อน้ำ มา ก็ต้อง ขนข้าว ขนของ ขึ้นที่สูง เอาอยู่ หรือ ไม่ ก็ต้องพึ่งพาตัวเอง ดูหน้างาน ....