Today’s NEWS FEED
- ทรู คอร์ปอเรชั่น ตรวจสอบความพร้อม-ยกระดับสัญญาณ 5G ครอบคลุม 19 จุดสำคัญสองฝั่งเจ้าพระยา รองรับประชาชนร่วมชมขบวนพยุหยาตราทางชลมารค 6 พ.ย. นี้ - 12:19 น.
- ครม.ไฟเขียวขึ้นภาษีสรรพสามิตรถยนต์ EVที่นำเข้าจากต่างประเทศ จากอัตรา 10% เป็นอัตรา 35%มีผลบังคับใช้ตั้งแต่วันที่ 1 มกราคม 2570 เป็นต้นไป - 12:15 น.
- คาโอ และ SCGP ต่อยอดความร่วมมือเชิงกลยุทธ์ ขับเคลื่อนนวัตกรรมบรรจุภัณฑ์เพื่อความยั่งยืน - 12:06 น.
-
ธนชาตประกันภัย พร้อมช่วยผู้ประสบภัยน้ำท่วม จ.นครนายก มอบถุงยังชีพบรรเทาความเดือดร้อนชุมชนและพนักงาน - 11:58 น.PR
- SUEN โรดโชว์ขอนแก่น พบนักลงทุน เตรียมเสนอขายหุ้น IPO - 11:56 น.
-
NER รักษาแชมป์ธรรมาภิบาล รับ CGR 5 ดาวต่อเนื่องปีที่ 6 เสริมความเชื่อมั่นนักลงทุน - 11:54 น.PR
- TNP เปิดโค้ง3กำไรโต20.91% พร้อมเดินหน้าขยายธุรกิจตามแผน JUMP+ ตั้งเป้าเพิ่มสาขาอีก 30 แห่งภายใน 3 ปี - 11:34 น.
- บล.บัวหลวง : TU คงคำแนะนำซื้อ และราคาเป้าหมาย 15.60 บาท - 11:28 น.
- บล.บัวหลวง : TRUE คงคำแนะนำซื้อ ราคาเป้าหมาย 15.10 บาท - 11:27 น.
- บล.บัวหลวง : Aviation Sector ให้น้ำหนักกลุ่มการบิน เท่ากับตลาด - 11:27 น.
- ไซมิส แอสเสท ปลื้ม “พราวิเนีย” คว้า 2 รางวัล World Luxury Spa Awards 2026ตอกย้ำคุณภาพบริการและผลิตภัณฑ์ ต่อยอดธุรกิจสุขภาพและความงาม - 11:26 น.
- บล.บัวหลวง : รอบด้านตลาดหุ้น - 11:25 น.
- AIS ขนทัพมือถือ – Gadget ดีลแรง ลดจัดเต็ม! บุก Thailand Mobile Expo 2026 ช้อปคุ้มส่งท้ายปี แลก AIS Points ลดสูงสุด 5,000 บาท พร้อมสัมผัสนวัตกรรมล้ำ ครบทุกไลฟ์สไตล์ 5–8 พ.ย. นี้ - 11:23 น.
- กลุ่มบริษัทบางจาก ผนึกพันธมิตร เปลี่ยนของเสียสู่คุณค่า รักษาสุขภาพ ดูแลสิ่งแวดล้อม - 11:21 น.
- วิจัยกรุงศรี ดอกเบี้ยในประเทศสำคัญ อาจปรับขึ้นช่วงปลายปีจากเงินเฟ้อที่สูงกว่าเป้า ส่วนไทย แม้กนง.คงดอกเบี้ยแต่เริ่มระบุถึงผลของดอกเบี้ยต่ำต่อเสถียรภาพทางการเงิน - 11:20 น.
- ศูนย์วิจัยกสิกรไทย ECGT 2026 ความท้าทายใหม่ ของผู้ส่งออกอาหารและเกษตรไทย - 11:09 น.
-
WINMED มาตรฐานสูง! ได้รับ CGR “ดีเลิศ” ระดับ 5 ดาว 4 ปีซ้อน - 11:08 น.PR
- บล.ทิสโก้ มองภาพการลงทุนช่วงโค้งสุดท้ายของปียังเป็นบวก/หุ้นเด่น พ.ย.69 AOT, BDMS, CENTEL, ERW, GULF, KBANK และ PTTEP - 11:06 น.
- GBS ประเมินหุ้นไทย เดือนพ.ย. มีแนวโน้มแกว่งตัวผันผวน ในกรอบ 1,480-1,550 จุด แนะกลยุทธ์พักเงินในหุ้นกลุ่มโรงพยาบาล BDMS-PR9-BH รับอานิสงส์งบไตรมาส 3 โตเด่นเข้าสู่ช่วงไฮซีซัน - 11:03 น.
- Transition Finance โอกาสลงทุนระลอกใหม่จากธุรกิจ ที่กำลังเปลี่ยนผ่านสู่พลังงานสะอาด - 11:00 น.
ตอนนี้คุณกำลังอยู่ในเว็บไซต์สำหรับทดสอบระบบ
News Feed
บล.บัวหลวง : Aviation Sector ให้น้ำหนักกลุ่มการบิน เท่ากับตลาด

บทความล่าสุด
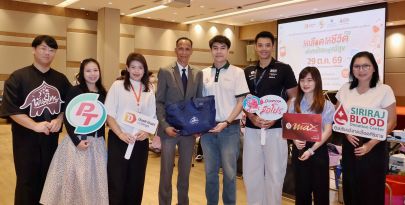
PTG-ศิริราช เคลื่อนทัพรับบริจาคเลือด ณ วิทยาลัยดุสิตธานี เติมคลังโลหิตต่อชีวิตผู้ป่วย!
PTG-ศิริราช เคลื่อนทัพรับบริจาคเลือด ณ วิทยาลัยดุสิตธานี เติมคลังโลหิตต่อชีวิตผู้ป่วย!

SUEN โรดโชว์ขอนแก่น พบนักลงทุน เตรียมเสนอขายหุ้น IPO
SUEN โรดโชว์ขอนแก่น พบนักลงทุน เตรียมเสนอขายหุ้น IPO

NER รักษาแชมป์ธรรมาภิบาล รับ CGR 5 ดาวต่อเนื่องปีที่ 6 เสริมความเชื่อมั่นนักลงทุน!
NER รักษาแชมป์ธรรมาภิบาล รับ CGR 5 ดาวต่อเนื่องปีที่ 6 เสริมความเชื่อมั่นนักลงทุน!