Today’s NEWS FEED
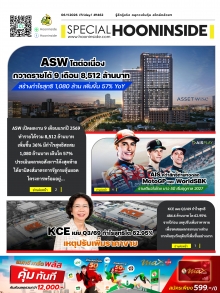
- CHAO โชว์ฟอร์ม Q3/69กวาดรายได้ 324.4 ลบ. กำไรพุ่ง 174%ข้าวตังหน้าล้น ยอดขายจากสหรัฐ ประเทศแถบเอเชียหนุนโตแกร่ง-เตรียมอัดแคมเปญใหญ่ เปิดตัวพรีเซนเตอร์ใหม่ ปั๊มยอดโค้งสุดท้ายช่วงไฮซีซัน - 09:47 น.
- SMT กางโรดแมปเทคโนโลยี Photonics ขั้นสูง คู่การสร้างโรงงานใหม่ หนุนการเติบโตรอบใหม่ โบรกฯ ตั้งธงรายได้ปี 2570 แตะ 3,700 ลบ. เชียร์ “ซื้อ” ยกให้เป็น Top Pick กลุ่มอิเล็กทรอนิกส์ - 09:45 น.
- SMART ดัน Green Product รุก EEC ขยายฐานลูกค้าโรงงาน คลังสินค้า Data Center - 09:44 น.
- บล.โกลเบล็ก : Morning Call - 09:43 น.
- ธปท. จัดพิมพ์ธนบัตรที่ระลึก ด้วยสำนึกในพระมหากรุณาธิคุณอันหาที่สุดมิได้แห่งสมเด็จพระนางเจ้าสิริกิติ์ พระบรมราชินีนาถ พระบรมราชชนนีพันปีหลวง และธนบัตรที่ระลึก ด้วยสำนึกในพระกรุณาธิคุณเป็นล้นพ้นแห่ง สมเด็จพระเจ้าลูกเธอ เจ้าฟ้าพัชรกิติยาภา นเรนทิราเทพยวดี กร - 09:42 น.
- ธปท. กำชับสถาบันการเงินเพิ่มความเข้มข้นในการเฝ้าระวังและเตรียมพร้อมรับมือภัยไซเบอร์ พร้อมติดตามสถานการณ์อย่างใกล้ชิด - 09:41 น.
- บล.ลิเบอเรเตอร์ : INSET แนะนำ BUY ราคาเป้าหมาย 6.45 บาท - 09:39 น.
- บล.ลิเบอเรเตอร์ : STGT แนะนำ HOLD ราคาเป้าหมาย 11.30 บาท - 09:38 น.
- บล.ลิเบอเรเตอร์ : STA แนะนำ BUY ราคาเป้าหมาย 27 บาท - 09:36 น.
- บล.ลิเบอเรเตอร์ : กลุ่มท่องเที่ยว ให้น้ำหนักการลงทุน“เท่าตลาด” - 09:36 น.
- บล.เมย์แบงก์ : AT THE OPEN - 09:36 น.
- MTC โชว์ผลงาน Q3/69 รายได้รวม-กำไรโต-พอร์ตสินเชื่อรวมอยู่ที่ 192,420 ล้านบาท ช่วงที่เหลือของปี69 บริษัทฯ ยังคงเดินหน้าขยายพอร์ตสินเชื่อตามแผนธุรกิจ ควบคู่กับการดำเนินนโยบายการปล่อยสินเชื่ออย่างระมัดระวัง - 09:31 น.
- JUBILE ไตรมาส3/69 โกยรายได้จากการขาย 285.21 ล้านบาท เพิ่มขึ้น 7.08% และกำไรสุทธิ 20.88 ล้านบาท โต 25.56% เมื่อเทียบกับช่วงเดียวกันของปีก่อน/เดินหน้าต่อยอดกลยุทธ์ Experience-Driven Luxury Brand อย่างต่อเนื่อง - 09:28 น.
- บล.ลิเบอเรเตอร์ : "LIB Guide Daily Strategy" - 09:23 น.
- เทพหุ้น CGSI วันนี้ มองกรอบ SET Index 1,480-1,510 จุด /แนะ DOHOME-KBANK - 09:23 น.
- InnovestX "คาดวันนี้ SET แกว่งตัว น้ำมันลงแต่กังวลดอกเบี้ย Fed" - 09:20 น.
- ราคาทองวันนี้ ทองรูปพรรณขายออกบาทละ 65,150 ทองแท่งขายออกบาทละ 64,350 - 09:17 น.
- GFC แจงไตรมาส3ปีนี้ พลิกเป็นขาดทุน13.34ลบ. เหตุปริมาณการให้บริการที่ยังอยู่ในระดับต่ำตามภาวะเศรษฐกิจและกำลังซื้อ ย้ำฐานะการเงินของกลุ่มบริษัทยังคงแข็งแกร่ง - 09:12 น.
- BIZ เปิดงบ 9 เดือนปี 69 กำไรสุทธิแตะ 262.21 ลบ.ลุยต่อยอดธุรกิจ BIZGENES บนแพลตฟอร์มตรวจ DNA เฉพาะบุคคล โค้งสุดท้ายปี 69 เร่งส่งมอบงานเครื่องฉายรังสีฯตามแผน - 09:04 น.
- BTGไตรมาส3/69 รายได้โต กำไรก็โต เผย รับคำสั่งซื้อล่วงหน้ายาวไปจนถึงสิ้นปี จากความต้องการที่แข็งแกร่งในตลาดหลักอย่างสหภาพยุโรป และญี่ปุ่น - 09:02 น.
News Feed
บล.เมย์แบงก์ : AT THE OPEN

บทความล่าสุด


ด่านแรก 1,500 By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง วันนี้ ด่านแรก ของ ดัชนีหุ้นไทย คือ 1,500 จุด ถ้าอยากไปต่อ ต้องตี ต้องเล่น ให้ดัชนีฯทะลุ....