Today’s NEWS FEED

News Feed

ศูนย์วิจัยกสิกรไทย การแข่งขันและกำลังซื้อที่เปราะบาง กระทบธุรกิจค้าปลีก คาดปี 2570 โตชะลอที่ 2.4%

74

สำนักข่าวหุ้นอินไซด์ ( 9 พฤศจิกายน 2569 )----------ศูนย์วิจัยกสิกรไทยมองว่า การเติบโตของธุรกิจค้าปลีกแต่ละ Segment ปี 2570 มีแนวโน้มฟื้นตัวต่างกัน ขึ้นอยู่กับหลายปัจจัย โดยเฉพาะการฟื้นตัวของกำลังซื้อผู้บริโภคที่ยังจำกัด ท่ามกลางผู้ประกอบการหรือผู้ขายในตลาดที่มีจำนวนมากราย ทำให้ธุรกิจยังต้องแข่งขันกันรุนแรง

กลุ่มสินค้าที่คาดว่าผู้บริโภคจะวางแผนใช้จ่ายและยังเติบโต ได้แก่ สินค้าอุปโภคบริโภค และของใช้ส่วนตัว ขณะที่ สินค้าฟุ่มเฟือย เช่น แฟชั่น เฟอร์นิเจอร์และของตกแต่งบ้าน ผู้บริโภคยังมีความอ่อนไหวต่อราคา และเลือกใช้จ่ายเท่าที่จำเป็น

ไปข้างหน้า ธุรกิจต้องปรับตัวให้ไว ตามพฤติกรรมผู้บริโภค พร้อมใช้เทคโนโลยีลดต้นทุนและตอบโจทย์ได้อย่างยืดหยุ่น เพื่อสร้างความอยู่รอดในระยะยาว

ปี 2570 หลายปัจจัยยังกดดันให้ยอดขายค้าปลีกโตชะลอลง

ศูนย์วิจัยกสิกรไทย คาดว่า ในปี 2569 ยอดขายค้าปลีกน่าจะขยายตัว 2.7% YoY ส่วนหนึ่งเป็นผลมาจากมาตรการกระตุ้นการใช้จ่ายไทยช่วยไทยพลัสที่มาหนุนยอดขายได้บางส่วน และอาจมีผลของราคาสินค้าในบางรายการที่ปรับเพิ่มขึ้นตามภาวะต้นทุน ขณะที่ ปี 2570 ถ้าไม่ได้มีมาตรการกระตุ้นการใช้จ่ายเข้ามาใหม่ คาดว่า ยอดขายจะโตชะลอลงที่ 2.4 % YoY (รูปที่ 1) จากกำลังซื้อและรายได้ที่ฟื้นตัวช้า ท่ามกลางค่าครองชีพที่ยังสูง จึงกดดันให้ผู้บริโภคมีการใช้จ่ายอย่างระมัดระวัง สอดคล้องไปกับดัชนีความเชื่อมั่นผู้ประกอบการค้าปลีก (Retail Sale Index: RSI) เดือน ก.ย. 2569 ปรับลดลงมาอยู่ที่ระดับต่ำกว่า 50

ขณะเดียวกัน หากพิจารณาเฉพาะยอดขายของร้านค้าปลีกสมัยใหม่ (Modern Trade) คาดว่า ในปี 2570 น่าจะขยายตัวได้ราว 3.0% (รูปที่ 3) โดยเป็นทิศที่ชะลอลงเหมือนในภาพรวม ซึ่งนอกจากจะเป็นผลของกำลังซื้อในประเทศแล้ว ยังมีผลของจำนวนนักท่องเที่ยวต่างชาติที่ยังไม่ฟื้นตัวดี รวมถึงการแข่งขันรุนแรงกับ E-commerce ที่เป็นอีกปัจจัยกดดัน ทั้งนี้ ยอดขายที่ยังโตส่วนหนึ่งมาจากการเปิดสาขาใหม่ แม้การปิดสาขาบางแห่งที่ไม่ทำกำไรจะลดแรงหนุนดังกล่าวลง อย่างไรก็ดี คาดว่ายอดขาย Modern Trade จะยังโตสูงกว่าภาพรวมตลาด ทำให้สัดส่วนในมูลค่าค้าปลีกรวมขยับเพิ่มขึ้นต่อเนื่องจาก 38% ในปี 2558 เพิ่มมาเป็น 45% ในปี 2570

ยอดขายค้าปลีกแต่ละสินค้า / Segment คาดฟื้นตัวต่างกัน ในปี 2570 จากการนำข้อมูลการใช้จ่ายของผู้บริโภค (Private Consumption) ของสินค้าหลักๆ มาทำเป็นดัชนีเทียบกับช่วงก่อนโควิด (ปี 2562) คาดว่า แต่ละสินค้าจะมีการฟื้นตัวแตกต่างกัน

กลุ่มสินค้าที่ฟื้นตัวมากกว่าช่วงก่อนโควิดแล้ว และมีแนวโน้มเติบโตได้

•    สินค้าอุปโภคบริโภค (อาหารและเครื่องดื่ม และของใช้ส่วนบุคคล) คาดว่า ยอดขายยังมีทิศทางเติบโตที่ 2.7% YoY จากเป็นสินค้าจำเป็น ทำให้ผู้บริโภคยังจัดสรรหรือวางแผนการใช้จ่ายอยู่ ซึ่งน่าจะช่วยหนุนร้านค้าปลีกกลุ่ม Grocery เช่น ไฮเปอร์มาร์เก็ต ซูเปอร์มาร์เก็ต และร้านสะดวกซื้อ ให้ยังโตได้ โดยเฉพาะร้านสะดวกซื้อ ที่คาดว่าจะยังเติบโตสูง ตามการขยายตัวของความเป็นเมือง ทำให้ผู้ประกอบการสามารถขยายสาขาและเข้าถึงผู้บริโภคได้ง่ายขึ้น 

รวมถึง ร้านค้าปลีก Specialty ของใช้ส่วนบุคลลที่เน้นสินค้าสุขภาพและความงาม ซึ่งนอกจากเทรนด์สุขภาพที่ได้รับความสนใจเพิ่มขึ้นแล้ว การปรับกลยุทธ์ของผู้ประกอบการเป็นปัจจัยสำคัญในการรักษายอดขายให้ยังโต เช่น การปรับขนาดสินค้าให้เล็กลง / เพิ่มสินค้าขนาดทดลอง เพื่อเน้นความถี่ในการซื้อ การทำโปรโมชั่นแบบ Personalized Offers (คูปองส่วนลด แต้มสะสมสิทธิ์ บริการตรวจสุขภาพผิวเชิงลึก) ไปจนถึงการคัดสรรสินค้า Exclusive / Own Brands เพื่อกระตุ้นยอดขาย 
กลุ่มสินค้าที่ยังไม่ฟื้นตัวกลับไปเท่าช่วงก่อนโควิด และยังต้องเฝ้าระวัง

•    สินค้าที่เกี่ยวกับที่อยู่อาศัย (วัสดุอุปกรณ์ซ่อมแซมที่อยู่อาศัย และเครื่องใช้ไฟฟ้า) คาดว่ายอดขายยังหดตัว 0.5% YoY แม้มีแรงหนุนชั่วคราวจากการซ่อมแซมที่อยู่อาศัยหลังน้ำท่วม แต่ยังมีแรงกดดันจากความต้องการที่อยู่อาศัยที่ฟื้นตัวช้า และการแข่งขันรุนแรง สะท้อนจากอัตราการเติบโตของยอดขายสาขาเดิม Same Store Sale Growth (SSSG) ของผู้ประกอบการไทยรายใหญ่บางรายในไตรมาส 3/2569 คาดว่าจะยังหดตัวในกรอบ 2-6%  ซึ่งเป็นการหดตัวต่อเนื่องหลายไตรมาส

•    เฟอร์นิเจอร์และของตกแต่ง คาดว่ายอดขายยังหดตัวที่ 1.5% YoY ตามภาพตลาดอสังหาริมทรัพย์และกำลังซื้อที่อ่อนแอ ขณะเดียวกัน ผู้ประกอบการไทยยังเผชิญต้นทุนสินค้าที่ปรับเพิ่มตามต้นทุนวัตถุดิบ เช่น เหล็ก และไม้แปรรูป รวมถึงการแข่งขันรุนแรงกับสินค้านำเข้า ทำให้การเพิ่มยอดขาย หรือรักษามาร์จิ้นในระยะข้างหน้ายังมีความเสี่ยง

•    เสื้อผ้า รองเท้า แม้คาดว่ายอดขายจะเติบโตที่ 2.3% YoY จากผลของการปรับฐานช่วงโควิดที่หดตัวไปกว่า 20% แต่ยอดขายยังไม่ฟื้นกลับสู่ระดับก่อนโควิด สะท้อนถึงความระมัดระวังในการใช้จ่ายสินค้ากลุ่มนี้ของผู้บริโภค ประกอบกับผู้ประกอบการไทยต้องเผชิญการแข่งขันรุนแรงกับสินค้าแฟชั่นราคาถูกจากจีนที่มูลค่าการนำเข้ายังโตเฉลี่ยปีละ 5% (CAGR 2562-2568)

•    ห้างสรรพสินค้า คาดว่ายอดขายจะเติบโตที่ 2.3% YoY แม้ยอดขายจะทยอยฟื้นตัวหลังโควิด แต่การเติบโตยังค่อนข้างจำกัด จากการแข่งขันกับ E-commerce ประกอบกับจำนวนนักท่องเที่ยวต่างชาติ ที่เป็นอีกหนึ่งกลุ่มลูกค้าสำคัญฟื้นตัวไม่ชัดเจน ขณะเดียวกัน การบริหารพื้นที่เช่าของศูนย์การค้าก็มีความท้าทายมากขึ้น สะท้อนจากข้อมูลคาดการณ์ของ CBRE ที่พบว่า Supply พื้นที่ศูนย์การค้าสะสมในกรุงเทพฯ และปริมณฑล มีแนวโน้มเพิ่มขึ้นจากทั้งการเปิดตัวโครงการศูนย์การค้าใหม่ รวมถึงการรีโนเวทสาขาเดิม สวนทางกับความต้องการที่ลดลง ซึ่งอาจกดดันการเพิ่มรายได้จากพื้นที่เช่าของธุรกิจ แต่ทั้งนี้ ความต้องการพื้นที่เช่าอาจแตกต่างกันไปตามทำเลที่ตั้ง เป็นสำคัญ

ประเด็นติดตามที่อาจส่งผลต่อธุรกิจค้าปลีกในระยะข้างหน้า

1) ต้นทุนการดำเนินงานยังยืนสูง แต่การส่งผ่านราคาทำได้จำกัด ประเด็นด้านภูมิรัฐศาสตร์ที่สร้างความกังวลต่อเนื่อง นอกจากจะกระทบต่อต้นทุนพลังงาน และค่าขนส่งให้มีทิศทางผันผวนและปรับสูงขึ้นแล้ว ยังอาจส่งผ่านมาที่ต้นทุนสินค้าขาย (Cost of Goods Sold: COGS) ที่มีสัดส่วนมากกว่า 60% ของต้นทุนค้าปลีกรวม ขณะที่ ผู้ประกอบการไม่สามารถส่งผ่านต้นทุนไปยังราคาขายได้เต็มที่ จากกำลังซื้ออ่อนแอและภาวะการแข่งขันยังรุนแรง ทำให้มาร์จิ้นถูกบีบมากขึ้น 

2) การบริโภคในประเทศโตช้าลง จากโครงสร้างประชากรที่เปลี่ยนไป ทั้งจากจำนวนประชากรที่ลดลงต่อเนื่อง ขณะที่ เด็กเกิดใหม่น้อยลง สวนทางกับจำนวนผู้สูงอายุที่เพิ่มขึ้น และกำลังซื้อจำกัด ทำให้ธุรกิจค้าปลีกอาจเผชิญการชะลอตัวของความต้องการสินค้าในบางหมวด เช่น สินค้าแม่และเด็ก สินค้าแฟชั่น รวมถึงอาหารและเครื่องดื่มที่ไม่ดีต่อสุขภาพ ดังนั้น ดีมานด์ที่ไม่ได้โตทั้งในแง่ของจำนวน และการใช้จ่าย ขณะที่ ผู้เล่นในตลาดมีมากราย ก็จะยิ่งสะท้อนการแข่งขันของธุรกิจที่รุนแรงขึ้นไปอีก

3) AI / Data-driven Retail เปลี่ยนกติกาการแข่งขัน ผู้ประกอบการที่ปรับใช้เทคโนโลยี / AI ได้ช้า อาจเสียเปรียบทั้งด้านการเข้าถึงและวิเคราะห์ความต้องการของลูกค้า การทำ Personalized Offers ตลอดจนการบริหาร Stock และ Supply Chain ส่งผลให้มีโอกาสเผชิญต้นทุนการดำเนินงานที่สูงกว่า ประสิทธิภาพในการสร้างยอดขายต่ำกว่า และความสามารถในการแข่งขันลดลง เมื่อเทียบกับผู้ประกอบการที่มีความพร้อมด้านข้อมูลและเทคโนโลยี

โดยสรุป ธุรกิจค้าปลีกในปี 2570 มีแนวโน้มเติบโตชะลอลง และฟื้นตัวแตกต่างกันในแต่ละกลุ่มสินค้า ท่ามกลางกำลังซื้อที่ยังจำกัด การแข่งขันรุนแรง และต้นทุนที่ยืนสูง โดยสินค้าจำเป็นยังมีโอกาสเติบโต ขณะที่ สินค้าที่ผู้บริโภคสามารถเลื่อนการใช้จ่ายได้ยังเผชิญแรงกดดันรอบด้าน ทำให้ไปข้างหน้า ผู้ประกอบการจึงควรปรับสินค้า และการให้บริการให้สอดรับกับพฤติกรรมผู้บริโภคที่เปลี่ยนไว พร้อมใช้ข้อมูลและเทคโนโลยีเพิ่มประสิทธิภาพ เพื่อรักษายอดขายและความสามารถในการแข่งขันระยะยาว 


อณุภา ศิริรวง

: รายงาน/เรียบเรียง โทร 02-276-5976 อีเมล์: reporter@hooninside.com ที่มา: สำนักข่าวหุ้นอินไซด์

บทความล่าสุด

ลุ้นรีบาวน์ By : เจ๊มดแดง

เจ๊มดแดง ไต่กิ่งมะม่วง แบบต้องลุ้น ว่า SET จะรีบาวน์ ได้หรือไม่ หลังศุกร์ที่ผ่านมาร่วงกว่า 32 จุุด ....

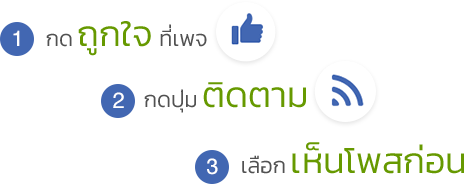
สามารถติดตามหน้าเพจของ หุ้นอินไซด์ เพื่อรับข่าวเด่นและประเด็นที่คุณไม่ควรพลาดได้ตามขั้นตอนนี้