Today’s NEWS FEED
-
เออาร์ไอพี และพันธมิตร ประกาศความพร้อมการจัดงาน “COMMART AIFORCE”มหกรรมสินค้าไอทีส่งท้ายปี 2569 ชูพลัง AI ผนึกแบรนด์ชั้นนำขนทัพสินค้าใหม่ พร้อมไฮไลท์และโปรโมชั่น 26 - 29 พ.ย. นี้ ที่ไบเทค บางนา - 12:20 น.PR
- กลุ่ม วีบียอนด์ เอกซ์ ตั้งเป้าผลักดัน บริษัท วีบียอนด์ เน็กซ์ เอ็กซ์ จำกัด และ บริษัท บ้านสร้างตัว กรุ๊ป จำกัด เข้าจดทะเบียนระดมทุนในตลาดหลักทรัพย์ ตั้งเป้าเคาะระฆังกลางปี 2571 - 12:00 น.
- POINTX พร้อมเดินหน้าต่อยอดประสบการณ์ผ่านแนวคิด “Make Every Point Count” ยกระดับทุกคะแนนสู่ Everyday Value ที่ใช้ได้ง่าย ทุกคะแนน ทุกที่ และทุกเวลา - 11:57 น.
- AS คว้าสิทธิ์ให้บริการ “Azur Promilia” เกม ACG ฟอร์มยักษ์จากผู้สร้าง Azur Lane รุกขยายพอร์ตโฟลิโอเกม SEA สู่ฐานผู้เล่นใหม่ - 11:55 น.
-
ชาวลำพูน ช้อปได้บุญ รพ.ลำพูน–CPF ชวนซื้ออาหารคุณภาพราคาประหยัด สมทบทุนเครื่องมือแพทย์ - 11:45 น.PR
- บล.ทิสโก้ : TOP คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสมที่ 79 บาท - 11:38 น.
- บล.ทิสโก้ : TIDLOR คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสม 25 บาท - 11:38 น.
- บล.ทิสโก้ : SYNEX คงคำแนะนำ “ซื้อ” ปรับมูลค่าที่เหมาะสมเป็น 11.20 บาท - 11:38 น.
- บล.ทิสโก้ : KKP คงคำแนะนำ “ถือ” มูลค่าเหมาะสม 125 บาท - 11:37 น.
- บล.ทิสโก้ : GPSC คงคำแนะนำ “ถือ” มูลค่าที่เหมาะสม 51 บาท - 11:37 น.
- บล.ทิสโก้ : BBL แนะนำ “ถือ” มูลค่าที่เหมาะสม 176 บาท - 11:37 น.
- บล.ทิสโก้ : BAY คงคำแนะนำ “ถือ” มูลค่าที่เหมาะสม 43 บาท - 11:36 น.
- บล.ทิสโก้ : GFPT คงคำแนะนำ "ซื้อ" ราคาเหมาะสมปี 2027 ที่ 13.5 บาท - 11:36 น.
-
ทีทีบี ยกระดับ “ดิจิทัลแบงก์กิ้งที่ใช่ [รู้ใจคุณ]" ส่งมอบประสบการณ์ทุกช่วงชีวิตแบบไร้รอยต่อ เพื่อชีวิตทางการเงินที่ดีขึ้น - 11:36 น.PR
- บล.ทิสโก้ : Market Insight - 11:28 น.
- บล.บัวหลวง : KTC แนะนำ ซื้อ - 11:26 น.
- บล.บัวหลวง :TTB แนะนำขาย - 11:26 น.
- บล.บัวหลวง : BBL แนะนำ ซื้อ - 11:25 น.
- บล.บัวหลวง : BCH คงคำแนะนำเลี่ยง ราคาเป้าหมายที่ 10 บาท - 11:25 น.
- บล.บัวหลวง : OSP คงคำแนะนำ ซื้อ และปรับราคาเป้าหมายสิ้นปี 2027 ขึ้นเป็น 22 บาท - 11:25 น.
News Feed
บล.ทิสโก้ : TIDLOR คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสม 25 บาท





บทความล่าสุด
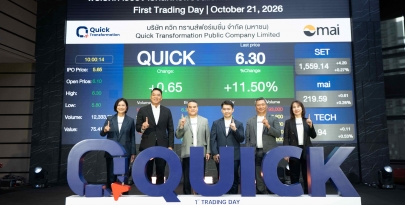
QUICK ฉลองเทรดวันแรกในตลาด mai ราคาพุ่งเหนือจอง 8%
QUICK ฉลองเทรดวันแรกในตลาด mai ราคาพุ่งเหนือจอง 8%

สถานการณ์.... By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง สถานการณ์จากปัจจัยภายนอก ตลาดหุ้นต่างประเทศ เป็นตัวแปร กดดัน ต่อตลาดหุ้นไทย ฝั่ง รายย่อย...