Today’s NEWS FEED
- BAYซื้อกิจการโดยการซื้อและรับโอนส่วนของทุนSFinance ครั้งที่2 สัดส่วนร้อยละ50 ที่คงเหลือแล้วส่งผลให้SFinance มีสถานะเป็นบริษัทย่อยที่ธนาคารถือส่วนของทุนทั้งหมดในสัดส่วนร้อยละ 100 - 19:56 น.
- ก.ล.ต. ใช้มาตรการลงโทษทางแพ่งกับผู้กระทำความผิด 4 ราย กรณีสร้างราคาหรือปริมาณการซื้อขายหุ้น STAR - 19:31 น.
- สัปดาห์ระหว่างวันที่ 19-23 ต.ค.69 ธนาคารกสิกรไทย มองกรอบการเคลื่อนไหวของค่าเงินบาทที่ระดับ 33.00-33.80 บาทต่อดอลลาร์ฯ - 19:30 น.
- สัปดาห์ถัดไป (19-23 ต.ค.69) บริษัทหลักทรัพย์ กสิกรไทย มอง ดัชนีหุ้นไทยมีแนวรับที่ 1,555 และ 1,540 จุด ขณะที่แนวต้านอยู่ที่ 1,590 และ 1,605 จุด - 19:28 น.
- ก.ล.ต. ร่วมเวทีเสวนา IOSCO-ADB joint session แลกเปลี่ยนมุมมองการใช้เทคโนโลยี AI กำกับดูแลตลาดทุนไทยที่สมดุล - 18:21 น.
- สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติขาย 2,111.50 ลบ.(SET) - 17:26 น.
- --สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติขาย 2,111.50 ลบ.(SET) - 17:26 น.
- ก.ล.ต. ใช้มาตรการลงโทษทางแพ่งกับผู้กระทำความผิด 14 ราย กรณีร่วมกันสร้างราคาหรือปริมาณการซื้อขายหุ้น CRANE - 17:14 น.
- กลุ่มบริษัทบางจาก OKEA และ JAPEX หารือโอกาสความร่วมมือทางธุรกิจ - 17:03 น.
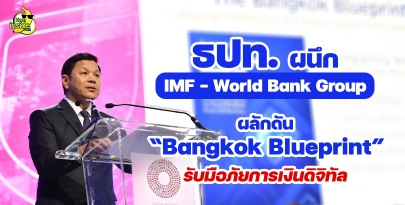
- HotNews : ธปท. ผนึก IMF – World Bank Group ผลักดัน “Bangkok Blueprint” รับมือภัยการเงินดิจิทัล - 17:02 น.
- STARM เร่ง 4 มาตรการช่วยลูกค้าฝ่าน้ำท่วม ลดภาระ–เติมสภาพคล่อง ฟื้นฟูชีวิตหลังวิกฤติ พร้อมจัดแคมเปญ "สตาร์ มันนี่ เคียงข้างคุณ สู้ภัยน้ำท่วม" - 17:00 น.
- ศูนย์วิจัยกสิกรไทย หนี้ครัวเรือนภาพรวมโตต่ำ แต่หนี้แต่ละประเภทเติบโตแบบ K-Shaped - 16:46 น.
- วันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,573.01 จุด ลดลง 2.87 จุด หรือ 0.18 % มูลค่าการซื้อขาย 58,464.93 ล้านบาท - 16:45 น.
- วันนี้mai ปิดที่ระดับ 220.72 จุด ลดลง 0.24 จุด หรือ 0.11 % - 16:45 น.
- วันนี้SETWB ปิดที่ระดับ 635.75 จุด เพิ่มขึ้น 2.88 จุด หรือ 0.46 % - 16:45 น.
- วันนี้SETESG ปิดที่ระดับ 1,004.54 จุด เพิ่มขึ้น 3.43 จุด หรือ 0.34 % - 16:44 น.
- วันนี้SETHD ปิดที่ระดับ 1,522.14 จุด เพิ่มขึ้น 10.86 จุด หรือ 0.72 % - 16:44 น.
- วันนี้SETCLMV ปิดที่ระดับ 814.33 จุด เพิ่มขึ้น 0.13 จุด หรือ 0.02 % - 16:44 น.
- วันนี้sSET ปิดที่ระดับ 650.93 จุด เพิ่มขึ้น 0.73 จุด หรือ 0.11 % - 16:44 น.
- วันนี้SET100 ปิดที่ระดับ 2,275.16 จุด เพิ่มขึ้น 0.92 จุด หรือ 0.04 % - 16:44 น.
News Feed
บล.ทิสโก้ : BEM คงคำแนะนำ “ซื้อ” มูลค่าเหมาะสม 8.80 บาท

เนื้อหาที่เกี่ยวข้อง
บทความล่าสุด

BBLAM มีกองทุนรวมที่พร้อมพาเราเติบโตไปตาม Megatrends ระดับโลก ผ่านกองทุนรวมที่มีทางเลือกหลากหลาย
เกาะเทรนด์โลกแบบไม่ปวดหัวด้วยการลงทุนผ่านกองทุนรวม

จับตามุมมองประธานเฟดบนเวที IMF By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ เช้าที่ผ่านมา SET ย่อลงมากกว่าวันก่อน ก่อนที่จะเข้าสู่ช่วงวันหยุดพิเศษ คือการจัดประชุม IMF