Today’s NEWS FEED
- SAMCO ปิดบริษัทย่อยที่ไม่ได้ดำเนินงาน เพื่อลดภาระค่าใช้จ่ายและเพิ่มประสิทธิภาพในการ บริหารจัดการกลุ่มบริษัท - 18:41 น.
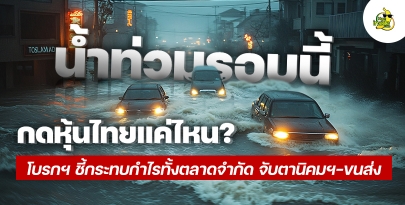
- HotNews: น้ำท่วมรอบนี้กดหุ้นไทยแค่ไหน? โบรกฯ ชี้กระทบกำไรทั้งตลาดจำกัด จับตานิคมฯ–ขนส่ง - 18:27 น.
- QH ตั้งประวิทย์ โชติวัฒนาพันธุ์ เป็นCEO และกรรมการผู้จัดการ มีผล 1 มกราคม 2570 - 18:11 น.
- JCK ขายทรัพย์สินในโครงการกรีน พาร์ค 1 ให้ทรัสต์ เอ็มเอฟซี อินดัสเตรียล อินเวสเมนท์ มูลค่ารวม 1,386 ล้านบาท - 17:36 น.
- IRPC ตั้ง ศิริเมธ ลี้ภากรณ์ เป็น ประธานเจ้าหน้าที่่บริหารและกรรมการผู้จัดการใหญ่ มีผล 1 ต.ค. 69 - 17:28 น.
- TPCH แจ้ง ปฐมพล สาวทรัพย์ ลาออก จาก กรรมการ มีผล 29 ก.ย. 69 - 17:27 น.
- ส.อ.ท. จับตา “แม่กลอง–เจ้าพระยา–ภาคตะวันออก” ย้ำภาคอุตสาหกรรมรับมือเชิงรุก ทบทวน BCP พร้อมรับน้ำทะเลหนุน - 17:26 น.
- สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติขาย 7,685.18 ลบ.(SET) - 17:23 น.
- --สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติขาย 7,685.18 ลบ.(SET) - 17:23 น.
- ก.ล.ต.แจ้งเตือนผู้ถือหุ้นกู้ B255A ใช้สิทธิในการประชุมผู้ถือหุ้นกู้ ในวันที่ 2 ตุลาคม 2569 - 17:14 น.
- 16 ซีอีโอเข้าชิงรางวัล CEO Awards ประจำปี 2569 ประกาศผล 29 ต.ค. นี้ - 17:12 น.
- รฟท. ปรับแผนเดินรถสายตะวันออก 8 ขบวน กลับมาให้บริการ หลังสถานการณ์น้ำคลี่คลาย - 17:10 น.
- ก.ล.ต. ย้ำเตือนผู้ลงทุนให้ดำเนินการต่อทรัพย์สินของตนในแอปพลิเคชัน Holdstation และ UNO ก่อนการปิดกั้นในวันที่ 1 ตุลาคม 2569 - 17:05 น.
-
บางจากฯ คว้า 5 รางวัลจากเวที HR Asia รับรางวัล Best Companies to Work for in Asia 2026 ต่อเนื่อง 5 ปีซ้อน - 16:54 น.PR
- วันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,594.30 จุด ลดลง 8.07 จุด หรือ 0.50% มูลค่าการซื้อขาย 79,098.74 ล้านบาท - 16:50 น.
- วันนี้mai ปิดที่ระดับ 223.61 จุด ลดลง 0.12 จุด หรือ 0.05 % - 16:50 น.
- วันนี้SETWB ปิดที่ระดับ 645.61 จุด ลดลง 6.41 จุด หรือ 0.98 % - 16:50 น.
- วันนี้SETESG ปิดที่ระดับ 1,008.89 จุด ลดลง 9.65 จุด หรือ 0.95 % - 16:50 น.
- วันนี้SETHD ปิดที่ระดับ 1,535.34 จุด ลดลง 24.54 จุด หรือ 1.57% - 16:49 น.
- วันนี้SETCLMV ปิดที่ระดับ 812.81 จุด ลดลง 9.42 จุด หรือ 1.15 % - 16:49 น.
News Feed
บล.เมย์แบงก์ : TLI คงคำแนะนำ ซื้อ ราคาเป้าหมาย 15 บาท




บทความล่าสุด

PTG มอบน้ำดื่ม 36,000 ขวด ส่งต่อน้ำใจสู้ภัยน้ำท่วม
PTG มอบน้ำดื่ม 36,000 ขวด ส่งต่อน้ำใจสู้ภัยน้ำท่วม

SET แกว่งลง By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ ปัจจัยภายนอก ยังคงกดดัน ตลาดหุ้นไทย ทำให้นักลงทุนเทขายหุ้น ส่งผลให้SET แกว่งตัวลง ....