Today’s NEWS FEED
- SC ตั้งบริษัทย่อยใหม่ รองรับธุรกิจพัฒนาอสังหาริมทรัพย์ - 18:10 น.
- TFMAMA ปันผลงวดระหว่างกาล อัตรา 2.43บาทต่อหุ้น XD 1 ต.ค. 69 - 17:34 น.
- TFMAMA ทุ่ม 200 ลบ. ซื้อหุ้นสามัญเพิ่มทุน อี-คอมเมอร์ซ ดิจิทัล เอไอ ไทย โฮลดิ้ง ลุยร่วมลงทุนในธุรกิจด้านเทคโนโลยีดิจิทัล - 17:33 น.
-
TOURISE เผยโฉมงานประชุมสุดยอดปี 2027 ภายใต้แนวคิด "Alliances That Move the World" - 17:25 น.PR
- สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติซื้อ464.61 ลบ.(SET) - 17:23 น.
- --สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติซื้อ464.61 ลบ.(SET) - 17:23 น.
-
Iván Duque อดีตประธานาธิบดีโคลอมเบียได้รับการแต่งตั้งให้เป็นผู้ขับเคลื่อนโครงการริเริ่มระดับโลกด้านการคำนวณคาร์บอนในระดับผลิตภัณฑ์ของ ICC และ Carbon Measures - 17:15 น.PR
- TR เผย โรงงานผลิตเยื่อกระดาษของ"AVNB ” บริษัทร่วมในประเทศแคนาดา หยุดเดินเครื่องชั่วคราว หลังประเมินถึงความท้าทายภาวะตลาดและปัจจัยเศรษฐกิจมหภาคโดยรวม - 17:14 น.
- กูรู ค่ายอินโนเวสท์ เอกซ์ แนะ NEUTRAL ต่อ AAV ราคาเป้าหมาย 1 บาท หลัง กลุ่มแอร์เอเชีย เผย มีแผนระดมเงินกู้ 1 พันล้านดอลลาร์สหรัฐเพื่อ Refinance หนี้เดิมในช่วง ธ.ค. 26 – ม.ค. 27 - 17:13 น.
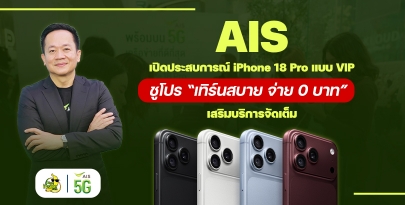
- HotNews: AIS เปิดประสบการณ์ iPhone 18 Pro แบบ VIP ชูโปร “เทิร์นสบาย จ่าย 0 บาท” เสริมบริการจัดเต็ม - 17:02 น.
- วันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,584.15 จุด เพิ่มขึ้น 0.81 จุด หรือ 0.05 % มูลค่าการซื้อขาย 71,392.55 ล้านบาท - 16:49 น.
- วันนี้mai ปิดที่ระดับ 223.77 จุด ลดลง0.61 จุด หรือ 0.27 % - 16:49 น.
- วันนี้SETWB ปิดที่ระดับ 656.42 จุด เพิ่มขึ้น 2.40 จุด หรือ 0.37% - 16:49 น.
- วันนี้SETESG ปิดที่ระดับ 1,021.44 จุด เพิ่มขึ้น 1.06 จุด หรือ 0.10 % - 16:49 น.
- วันนี้SETHD ปิดที่ระดับ 1,571.68 จุด เพิ่มขึ้น 7.10 จุด หรือ 0.45% - 16:49 น.
- วันนี้SETCLMV ปิดที่ระดับ 824.48 จุด เพิ่มขึ้น 2.87 จุด หรือ 0.35 % - 16:49 น.
- วันนี้sSET ปิดที่ระดับ 657.60 จุด เพิ่มขึ้น 1.74 จุด หรือ 0.27 % - 16:48 น.
- วันนี้SET100 ปิดที่ระดับ 2,304.36 จุด เพิ่มขึ้น 0.35 จุด หรือ 0.02% - 16:48 น.
- วันนี้SET50 ปิดที่ระดับ 1,069.76 จุด ลดลง 0.01 จุด หรือ 0.00 % - 16:48 น.
-
ตลาดหลักทรัพย์ฯ ผนึกกำลัง สหพันธ์สมาคมสตรีนักธุรกิจและวิชาชีพแห่งประเทศไทยฯ และภาคีเครือข่าย ส่งเสริมความรู้ทางการเงินแก่สมาชิกทั่วประเทศ ก้าวสู่ปีที่ 11 - 16:44 น.PR
News Feed
บล.ทิสโก้ : BA คงคำแนะนำ “ซื้อ” มูลค่าเหมาะสม 17.90 บาท




บทความล่าสุด

ทรงตัว By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ SET เช้าที่ผ่านมา ทรงตัวในแดนบวก หลังรับรู้ผลประชุมเฟดขึ้นดอกเบี้ยตามคาด......

PTG – ศิริราช สานต่อ "Social Innovation" ปีที่ 2 ขยายพลังแห่งการให้ ณ "นันยางการทอ อุตสาหกรรม"
PTG – ศิริราช สานต่อ "Social Innovation" ปีที่ 2 ขยายพลังแห่งการให้ ณ "นันยางการทอ อุตสาหกรรม"