Today’s NEWS FEED
- ALLY ปันผล อัตรา 0.1313 บาทต่อหน่วย XD 5 ต.ค. 69 - 17:49 น.
- SCC กลับมาเดินโรงงานระยองโอเลฟินส์ หลังประเมินความพร้อมด้านการดำเนินงานและมาตรฐานความปลอดภัยเรียบร้อยแล้ว - 17:48 น.
- MCA เผย โรจูคิส แต่งตั้งให้ MCA เป็นตัวแทนจัดจำหน่ายสินค้ากลุ่มสกินแคร์ ROJUKISS และกลุ่มคอสเมติคส์ SIS2SIS ช่องทาง Traditional Trade ทั่วประเทศ มีผลตั้งแต่วันที่ 1 ตุลาคม 2569 - 17:45 น.
- WINNER ตั้ง กนลลัส วองอิสริยะกุล เป็น CEO มีผล 1 ตุลาคม 2569 - 17:43 น.
- สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติซื้อ 1,651.14 ลบ.(SET) - 17:29 น.
- --สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติซื้อ 1,651.14 ลบ.(SET) - 17:28 น.
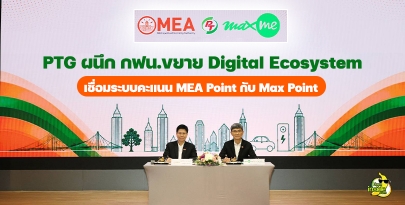
- HotNews: PTG ผนึก กฟน.ขยาย Digital Ecosystem เชื่อมระบบคะแนน MEA Point กับ Max Point - 16:49 น.
- วันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,583.34 จุด เพิ่มขึ้น 20.61 จุด หรือ 1.32 % มูลค่าการซื้อขาย 62,448.91 ล้านบาท - 16:45 น.
- วันนี้mai ปิดที่ระดับ 224.38 จุด เพิ่มขึ้น 1.81 จุด หรือ 0.81 % - 16:45 น.
- วันนี้SETWB ปิดที่ระดับ 654.02 จุด เพิ่มขึ้น 10.69 จุด หรือ 1.66 % - 16:44 น.
- วันนี้SETESG ปิดที่ระดับ 1,020.38 จุด เพิ่มขึ้น 10.03 จุด หรือ 0.99 % - 16:44 น.
- วันนี้SETHD ปิดที่ระดับ 1,564.58 จุด เพิ่มขึ้น 8.78 จุด หรือ 0.56 % - 16:44 น.
- วันนี้SETCLMV ปิดที่ระดับ 821.61 จุด เพิ่มขึ้น 8.12 จุด หรือ 1.00 % - 16:44 น.
- วันนี้sSET ปิดที่ระดับ 655.86 จุด เพิ่มขึ้น 7.31 จุด หรือ 1.13 % - 16:44 น.
- วันนี้SET100 ปิดที่ระดับ 2,304.01 จุด เพิ่มขึ้น 27.04 จุด หรือ 1.19 % - 16:44 น.
- วันนี้SET50 ปิดที่ระดับ 1,069.77 จุด เพิ่มขึ้น 12.41 จุด หรือ 1.17 % - 16:44 น.
-
AIS PLAY เสิร์ฟความมันส์ “เอเชียนเกมส์ 2026” ส่งตรงจากนาโกย่า พร้อมยิงสด 18 ช่อง ครอบคลุมชนิดกีฬามากที่สุด เนรมิต AIS SIAM เป็นแลนด์มาร์กเชียร์ทัพไทย - 16:36 น.PR
-
เมืองไทยสไมล์คลับ จัดกิจกรรม Kiwamiya Exclusive Privilege มอบประสบการณ์แห่งความสุขและรอยยิ้ม ที่สุดแห่งความประทับใจ - 16:16 น.PR
-
ฉลองใหญ่ 14 ปี “พันธุ์ไทย” เสิร์ฟของขวัญและสิทธิพิเศษตอบแทนทุกหัวใจ รวมมูลค่ากว่า 24 ล้านบาท - 16:09 น.PR
- บลจ.อีสท์สปริง โชว์จ่ายปันผลกองทุนอสังหาฯ และโครงสร้างพื้นฐาน 2 กองทุน รวม 187 ล้านบาท - 16:06 น.
News Feed
CGSI ชี้ TIDLOR กำไรในไตรมาส 1/69 สูงกว่าคาด คุณภาพสินทรัพย์ดีขึ้น แนะนำ “ซื้อ”

เนื้อหาที่เกี่ยวข้อง
- ETC โชว์งบ Q1/2569 กำไรสุทธิเติบโตรับอานิสงส์ปลอดดอกเบี้ย
- กสิกรไทย เพิ่มความสะดวกบริการฝากเงินผ่าน K PLUS ที่ร้านเซเว่นอีเลฟเว่น ยืนยันตัวตนง่ายกว่าเดิม ไม่ต้องใช้บัตรประชาชน ฝากได้ตลอด 24 ชั่วโมง
- CPALL ปี69 ตั้งเป้าขยายอัตรากำไรขั้นต้นให้ได้อย่างต่อเนื่องจากปีก่อน อัดงบลงทุน 12,000 – 13,600 ล้านบาท เปิดร้านสาขาใหม่ -ปรับปรุงร้านเดิม ,โครงการใหม่
- CPALL ไตรมาส 1/69 กำไรสุทธิ 9,118 ล้านบาท เพิ่มขึ้น20.2% จากไตรมาสเดียวกันของปีก่อน ทุกกลุ่มธุรกิจปรับตัวดีขึ้น โดยเฉพาะธุรกิจร้านสะดวกซื้อ
- MEDEZE อัตรากำไรขั้นต้นก้าวกระโดด คุมต้นทุนได้ผล รับสิทธิประโยชน์ภาษี BOI ครบทุกบริการ



บทความล่าสุด

ซื้อหุ้นบิ๊กแคป กลับ... By : แม่มดน้อย
โอมมะลึกกึ๊กกึ๋ยย์ มะลึกกึ๊กกึ๋ยย์มะลึกกึ๊กกึ๋ยย์.........เพี้ยง แม่มดน้อย ขี่ไม้กวาดวิเศษ ทันที เปิดตลาดเช้าวันนี้...

เฟดขึ้นอัตราดอกเบี้ย 0.25% By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง ผลประชุมธนาคารกลางสหรัฐฯ (เฟด) ในการประชุมรอบล่าสุด เฟดปรับขึ้นอัตราดอกเบี้ย 0.25%....