Today’s NEWS FEED
- เช้าวันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,586.89 จุด เพิ่มขึ้น 3.55 จุด หรือ 0.22 % มูลค่าการซื้อขาย 25,767.02 ล้านบาท - 12:35 น.
- เช้าวันนี้mai ปิดที่ระดับ 224.69 จุด เพิ่มขึ้น 0.31 จุด หรือ 0.14 % - 12:34 น.
- เช้าวันนี้SETWB ปิดที่ระดับ 651.19 จุด ลดลง 2.83 จุด หรือ 0.43 % - 12:34 น.
- เช้าวันนี้SETESG ปิดที่ระดับ 1,020.97 จุด เพิ่มขึ้น 0.59 จุด หรือ 0.06 % - 12:34 น.
- เช้าวันนี้SETHD ปิดที่ระดับ 1,569.76 จุด เพิ่มขึ้น 5.18 จุด หรือ 0.33 % - 12:34 น.
- เช้าวันนี้SETCLMV ปิดที่ระดับ 822.34 จุด เพิ่มขึ้น 0.73 จุด หรือ 0.09 % - 12:34 น.
- เช้าวันนี้sSET ปิดที่ระดับ 659.28 จุด เพิ่มขึ้น 3.42 จุด หรือ 0.52 % - 12:34 น.
- เช้าวันนี้SET100 ปิดที่ระดับ 2,306.97 จุด เพิ่มขึ้น 2.96 จุด หรือ 0.13 % - 12:34 น.
- เช้าวันนี้SET50 ปิดที่ระดับ 1,071.19 จุด เพิ่มขึ้น 1.42 จุด หรือ 0.13 % - 12:33 น.
- ตายแล้วบิทคอยน์ไปไหน?? - 11:52 น.
- ก.ล.ต. เปิดรับฟังความเห็นเกี่ยวกับเครื่องมือบริหารความเสี่ยงด้านสภาพคล่องของกองทุนรวม เพื่อเพิ่มความยืดหยุ่นในการบริหารจัดการและคุ้มครองผู้ถือหน่วยลงทุน - 11:50 น.
-
ซีพี ออลล์ หนุน "ฝรั่งพร้อมทาน พร้อมเครื่องจิ้มแซ่บ" สู่สินค้าขายดีตลอดปีในเซเว่นฯ รับซื้อกว่า 200 ตัน/เดือน สร้างโอกาสเกษตรกรเครือข่าย 300 ราย - 11:48 น.PR
- ถอดสูตร DeeMoney ยอดโอน 5 พันล้านดอลลาร์: ระบบดีแค่ไหนก็ไม่พอ ถ้าไร้ "ความไว้วางใจ" ขับเคลื่อน - 11:44 น.
- COM7 รับกระแส iPhone 18 Pro / Pro Max คึกคัก ยอดจองเติบโตต่อเนื่อง "Burgundy" ครองสีฮอต เตรียมรับ iPhone Duo 16 ต.ค.นี้ - 11:40 น.
- สรุปภาวะสินค้าเกษตรประจำสัปดาห์ วันที่ 14 - 18 กันยายน 2569 - 11:39 น.
- APM ยื่นไฟลิ่งขายหุ้นกู้มีประกัน “PUEAN” มูลค่า 200 ลบ. ดอกเบี้ยคงที่ 6.90–7.15% - 11:23 น.
- SIRI เผย คอนโด Via Ari (เวีย อารีย์) มูลค่าโครงการ 2,400 ล้านบาท สร้างยอดขายที่พุ่งสูงกว่า 60% ตั้งแต่ช่วงพรีเซล-เตรียมเปิดบ้านต้อนรับลูกค้าให้เข้ามาพบกับความสมบูรณ์แบบนี้ด้วยตัวเอง ในวันที่ 19-20 กันยายนนี้ - 11:17 น.
-
SA ชวนติดโซลาร์เซลล์ ฝนตกไม่ใช่ปัญหา - 11:11 น.PR
- กบข. เตรียมส่งผลตอบแทนจากการบริหารเงินสำรองประมาณ 1,789 ล้านบาท ส่งคืนเป็นรายได้แผ่นดินตามกฎหมาย ยืนยันไม่กระทบเงินออมของสมาชิก - 10:49 น.
- AIS เปิดประสบการณ์ iPhone 18 Pro แบบ VIP ชูโปร “เทิร์นสบาย จ่าย 0 บาท” เสริมบริการจัดเต็ม พร้อมดึงศักยภาพ iPhone เต็มประสิทธิภาพบน 5G-ADVANCED รายเดียวในเอเชียตะวันออกเฉียงใต้ - 10:44 น.
News Feed
บล.ทิสโก้ : SPALI คงคำแนะนำ "ถือ" มูลค่าที่เหมาะสม 18 บาท




บทความล่าสุด
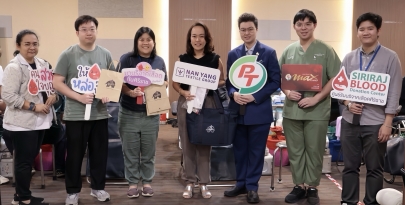
PTG – ศิริราช สานต่อ "Social Innovation" ปีที่ 2 ขยายพลังแห่งการให้ ณ "นันยางการทอ อุตสาหกรรม"
PTG – ศิริราช สานต่อ "Social Innovation" ปีที่ 2 ขยายพลังแห่งการให้ ณ "นันยางการทอ อุตสาหกรรม"


เล่นท่ามาตรฐาน By : นายกล้วยหอม
นายกล้วยหอม มอง เฟด ประกาศขึ้นดอกเบี้ย 0.25% เกมหุ้น ก็ ตั้งลำได้ บนเป้าหมายแรก 1,600 จุด การเล่นหุ้น ก็เล่นท่า ....