Today’s NEWS FEED
- TNL อนุมัติ ขายอสังหาริมทรัพย์เพื่อการลงทุน-เงินลงทุนในหุ้น เพรซิเดนท์ เบเกอรี่ มูลค่ารวมราว 978.5 ล้านบาท ให้สหพัฒนาอินเตอร์โฮลดิ้ง - 18:29 น.
- SAT เบื้องต้นประเมินเสถานการณ์อุทกภัย ไม่กระทบต่อการดำเนินงาน -ฐานะทางการเงิน -การผลิตไม่หยุดชะงัก - 18:03 น.
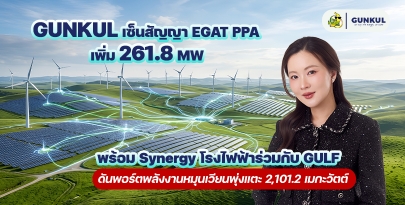
- HotNews: GUNKUL เซ็นสัญญา EGAT PPA เพิ่ม 261.8 MW พร้อม Synergy โรงไฟฟ้าร่วมกับ GULF ดันพอร์ตพลังงานหมุนเวียนพุ่งแตะ 2,101.2 เมกะวัตต์ - 17:53 น.
-
กลุ่มบริษัทบางจาก ปันน้ำใจ ส่งมอบความช่วยเหลือในสถานการณ์อุทกภัย - 17:35 น.PR
- (เพิ่มเติม) GUNKUL เซ็นสัญญา EGAT PPA เพิ่ม 261.8 MW เติมพอร์ตพลังงานสีเขียว พร้อมเสริม Synergy โรงไฟฟ้าร่วมกับ GULF รองรับการเติบโตระยะยาว - 17:34 น.
- สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติขาย 3,935.10 ลบ.(SET) - 17:27 น.
- --สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติขาย 3,935.10 ลบ.(SET) - 17:27 น.
- ศูนย์วิจัยกสิกรไทย น้ำท่วม กทม. ปริมณฑล และหลายจังหวัด คาดสร้างผลกระทบทางเศรษฐกิจสุทธิราว 0.03–0.11% ของ GDP ยังต้องติดตามความรุนแรงและระยะเวลาของสถานการณ์ - 17:15 น.
- GUNKUL ขายหุ้น 7 บริษัทย่อย สัดส่วน50% ให้ กัลฟ์ รีนิวเอเบิล เอ็นเนอร์จี พันธมิตรเชิงกลยุทธ์ เข้าถือ มูลค่ารวม 466. 50 ลบ. - 17:14 น.
- SENA นำทีมลงพื้นที่โครงการรับมือภัยน้ำท่วม ส่งความช่วยเหลือบรรเทาผลกระทบลูกบ้านตรงจุด - 17:09 น.
- --GUNKUL ขายหุ้น 7 บริษัทย่อย สัดส่วน50% ให้ กัลฟ์ รีนิวเอเบิล เอ็นเนอร์จี พันธมิตรเชิงกลยุทธ์ เข้าถือ มูลค่ารวม 466. 50 ลบ. - 17:07 น.
- GUNKUL เซ็นสัญญา EGAT PPA เพิ่ม 261.8 MW เติมพอร์ตพลังงานสีเขียว พร้อมเสริม Synergy โรงไฟฟ้าร่วมกับ GULF รองรับการเติบโตระยะยาว - 17:06 น.
- วันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,602.37 จุด ลดลง 5.26 จุด หรือ 0.33 % มูลค่าการซื้อขาย 49,707.75 ล้านบาท - 16:47 น.
- วันนี้mai ปิดที่ระดับ 223.73 จุด ลดลง 0.71 จุด หรือ 0.32 % - 16:47 น.
- วันนี้SETWB ปิดที่ระดับ 652.02 จุด ลดลง 0.80 จุด หรือ 0.12% - 16:47 น.
- วันนี้SETESG ปิดที่ระดับ 1,018.54 จุด ลดลง 0.71 จุด หรือ 0.07 % - 16:47 น.
- วันนี้SETHD ปิดที่ระดับ 1,559.88 จุด ลดลง 5.99 จุด หรือ 0.38 % - 16:47 น.
- วันนี้SETCLMV ปิดที่ระดับ 822.23 จุด ลดลง 0.87 จุด หรือ 0.11% - 16:47 น.
- วันนี้sSET ปิดที่ระดับ 655.82 จุด ลดลง 1.52 จุด หรือ 0.23 % - 16:46 น.
- วันนี้SET100 ปิดที่ระดับ 2,317.78 จุด ลดลง 4.11 จุด หรือ 0.18 % - 16:46 น.
News Feed
บล.ลิเบอเรเตอร์ : GFPT แนะนำ BUY ราคาเป้าหมาย 12.20 บาท




บทความล่าสุด

วันนี้ ฝนตก By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ เช้าวันนี้ ฝนยังตก หลายพื้นที่ ยังมีน้ำท่วม น้ำรอการระบาย นักลงทุน เทขายหุ้น เหตุการณ์ครั้ง...