Today’s NEWS FEED
- หลักทรัพย์บัวหลวง" มองหุ้น Q4/69 ผันผวน ชูกลยุทธ์ Barbell คัดหุ้นเด่นเก็บเข้าพอร์ต - 10:37 น.
-
TGE ครอง CGR 5 ดาว "ดีเลิศ" 4 ปีซ้อน ตอกย้ำธรรมาภิบาล โปร่งใส ตรวจสอบได้ - 10:36 น.PR
- ทีทีบี ฟินทิป ชวนเช็ก 4 ขั้นตอนสำคัญ หลังได้รับบัตรเครดิตใบใหม่ เพื่อเริ่มใช้งานอย่างปลอดภัย - 10:25 น.
-
EIG และ Acwa ประกาศจัดตั้ง Plenum Power ซึ่งเป็นความร่วมมือเชิงกลยุทธ์เพื่อการลงทุนในโครงสร้างพื้นฐานด้านพลังงานในสหรัฐฯ - 10:24 น.PR
- PCE สุดเจ๋ง! คว้าผลประเมิน CGR ระดับ "ดีเลิศ" 5 ดาว สะท้อนบริหารงานโปร่งใส ตามหลักธรรมาภิบาล สร้างความเชื่อมั่นนักลงทุน หนุนการเติบโตยั่งยืน - 10:24 น.
- HMPRO เดินหน้าขยายธุรกิจ ปักหมุดไฮบริดสโตร์ใหม่ สาขา "ภูเก็ต (อนุสาวรีย์)" ชูเมกาโฮม เจาะตลาดช่าง–ผู้รับเหมาโซนถลาง เสริมโอกาสเติบโตในภูเก็ตตอนเหนือ - 10:23 น.
- บลจ. ยูโอบี เผยมุมมองการลงทุนรับมือโลกการลงทุนยุคใหม่ พร้อมต่อยอดสิทธิประโยชน์ทางภาษีเพื่ออนาคตหลังเกษียณ - 10:22 น.
-
บล.พาย จับมือ efin Group ชวนนักลงทุนร่วมงาน Better Trade 2026 เปิดโอกาสการลงทุนครบทุกมิติ พร้อม โปรโมชันจัดเต็ม 31 ต.ค. – 1 พ.ย. นี้ ที่สามย่านมิตรทาวน์ - 10:21 น.PR
- TWPC คว้า Outstanding Investor Relations Awards 2026 ตอกย้ำมาตรฐาน IR ผ่านเกณฑ์เข้มข้นของ SET ชูธรรมาภิบาลและการเปิดเผยข้อมูลอย่างเท่าเทียม - 10:21 น.
-
KTAM รับรางวัล Best Asset Management Company Awards จากงาน SET Awards 2026 สะท้อนมาตรฐานความเป็นเลิศด้านการบริหารจัดการกองทุน - 10:20 น.PR
- SPALI กวาดยอดขาย “ทัสคานี วัลเล่ย์” 9 เดือน พุ่งแตะ 93% สู่ Masterpiece Township แห่งแม่ริม-เชียงใหม่ ชวนสัมผัสคฤหาสน์หรูพร้อมอยู่ “พรีมา วิลล่า” วิวทิวเขา รับคอมมูนิตี้มอลล์ “เดอะ กาดฝรั่ง” เปิดเต็มรูปแบบหน้าโครงการ - 10:16 น.
- CGSI ชี้ ตลาดสหรัฐฯ กดดันจากผลประกอบการและเงินเฟ้อ จับตา Rotation สู่หุ้นใหญ่ไทยที่มีปัจจัยพื้นฐานรองรับ - 10:15 น.
- บล.พาย : Pi Daily - 10:13 น.
-
กรุงเทพประกันชีวิต ร่วมสมทบทุนฟื้นฟูโรงเรียนประสบอุทกภัย จ.น่าน ผ่านมูลนิธิตลาดหลักทรัพย์แห่งประเทศไทย - 10:13 น.PR
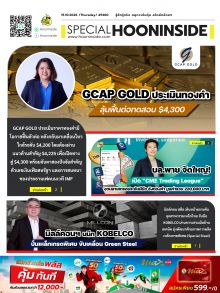
- GCAP GOLD จับตาทองคำฝ่ามรสุม ลุ้นยืน $4,000 วัดใจเฟด–เงินเฟ้อสหรัฐฯ ชี้ทางฟื้นหรือเผชิญแรงขายรอบใหม่ - 10:12 น.
-
รวมโปรโมชันท่องเที่ยว สำหรับบัตรกรุงศรี เดบิต รับส่วนลดโรงแรม และเช่ารถในประเทศและต่างประเทศ สูงสุด 20% - 10:12 น.PR
- เคทีซีชวนเจ้าของสัตว์เลี้ยงเตรียม 5 เรื่องสำคัญ เพื่อให้การดูแลไม่สะดุดในวันที่ต้องอพยพ - 10:11 น.
- บ้านปูเดินหน้าขยายการใช้เชื้อเพลิงชีวมวลร่วมในโรงไฟฟ้าพลังงานความร้อนร่วม พร้อมสนับสนุนเป้าหมายการลดคาร์บอนในจีน - 10:11 น.
- LEO สุดแกร่ง! รับรางวัล Best IR Awards 2 ปีซ้อน เดินหน้าขยายธุรกิจโลจิสติกส์ครบวงจร มุ่งสู่ Green Logistics ชู ESG สร้างการเติบโตยั่งยืน - 09:54 น.
-
GPSC ผงาดคว้า Best IR เวที SET Awards 2026 กลุ่มมาร์เก็ตแคปแสนล้าน การันตีความเป็นเลิศด้านนักลงทุนสัมพันธ์ หนุนความเชื่อมั่น สร้างมูลค่าธุรกิจระยะยาว - 09:38 น.PR
ตอนนี้คุณกำลังอยู่ในเว็บไซต์สำหรับทดสอบระบบ
News Feed
บล.ลิเบอเรเตอร์ : MINT แนะนำ BUY ราคาเป้าหมาย 31 บาท

เนื้อหาที่เกี่ยวข้อง
- MINT ปันผลระหว่างกาล อัตรา 0.30 บาทต่อหุ้น XD 27 ส.ค. 69
- MINT ทุ่มงบราว 1,650 ล้านบาท ซื้อ Bonchon สําหรับพื้นที่นอกทวีปอเมริกา
- MINT รายงานกำไรครึ่งปีแรกของปี 2569 เติบโต 13% ตอกย้ำความแข็งแกร่งของพอร์ตโฟลิโอระดับโลก ท่ามกลางความท้าทายจากปัจจัยภูมิรัฐศาสตร์
- MINT งบรวม ไตรมาส2/69 มีกำไรสุทธิ 3,308 ล้านบาท เทียบปีก่อน มีกำไรสุทธิ 3,085.50 ล้านบาท
- MINT เผยงบรวมQ1/69 กำไรสุทธิ 648.78 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 416.86 ล้านบาท
บทความล่าสุด
ของจริง By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง วานนี้ SET ท้ายตลาดไหลง ด้วยทิศทางฟันด์โฟลว์ ยังไหลออก ส่วนรายย่อย ยังอุ้มหุ้นไทยกว่า 4 พัน....


HotNews: ASW ส่ง TITLE ร่วมทุน“Tokyo Tatemono Thailand” ต่อยอดอสังหาฯ รุกขยายธุรกิจ Hospitality ในภูเก็ต
“ร่มโพธิ์ พร็อพเพอร์ตี้” (TITLE) ในเครือ AssetWise (ASW) จับมือ “Tokyo Tatemono Thailand” ซึ่งเป็นบริษัทในเครือของ...