Today’s NEWS FEED
- 3 องค์กรเศรษฐกิจชี้อุตสาหกรรมอาหารไทยเผชิญแรงกดดันรอบด้าน ส่งออก 9 เดือนแรกปี 2569 หดตัว 3.7% คาดปี 2570 ฟื้นตัวแตะ 1.58 ล้านล้านบาท - 16:16 น.
- ศูนย์วิจัยกสิกรไทย หนี้เพื่อกินเพื่อใช้ยังโต...ครัวเรือนไทยมีสภาพคล่องเพียงพอหรือไม่? - 16:09 น.
- เคทีซี เดินหน้ากลยุทธ์ “คุณภาพมากกว่าปริมาณ” มุ่งโตอย่างยั่งยืน คุม NPL ไม่เกิน 2% - 16:05 น.
- SNPS กำไร Q3/69 โต 38% QoQ รายได้แตะ 140 ลบ. ชูธุรกิจ ODM โต รับดีมานด์นวัตกรรมสุขภาพ เดินหน้ารุกตลาด Longevity - 15:58 น.
- รู้จัก P/BV BAND ก่อนจะบอกว่าตลาดหุ้นไทย “ถูกหรือแพง!” By:Mr.TD - 15:57 น.
- SENA เผยรายได้ 9 เดือน 4,272 ล้านบาท โต 17% ตุน Backlog 9,662 ล้านบาท รุกโซลูชันที่อยู่อาศัยครบวงจร ต่อยอดธุรกิจเช่า–พลังงานสะอาด - 15:55 น.
- ม้าเฉียวบอกมา! XAUUSD ทองคำ 17–18 พ.ย. จะขึ้นหรือจะลง? By: Mr.TD - 15:54 น.
- PRAPAT โชว์รายได้ Q3/69 แตะ 299 ล้านบาท กำไร 9 เดือนพุ่ง 42% ลุยขยายตลาด “Food & Drinks -Wellness” หนุนการเติบโต - 15:54 น.
- WP ส่งซิกผลงานโค้งสุดท้ายเติบโตต่อเนื่อง ลุยขยายสาขา เพิ่มช่องทางจำหน่าย บริการครบวงจร เน้นสร้างแบรนด์ "เวิลด์แก๊ส" ดันยอดขายทะลุเป้า 7.7 แสนตัน - 15:52 น.
- ธนาคารกรุงเทพ เปิดเวทีสัมมนา SME for Competitiveness 2026 เจาะลึกกุญแจสำคัญสร้างธุรกิจแกร่ง เพิ่มแต้มต่อการแข่งขัน พิชิตโอกาสในโลกธุรกิจยุคใหม่ - 15:42 น.
- พาณิชย์ หารือ สมาพันธ์เอสเอ็มอีไทย วางแนวทางแก้ปัญหาเชิงโครงสร้างเอสเอ็มอี กำหนดมาตรการเร่งด่วน...สร้างความเข้มแข็งระยะยาว - 15:41 น.
- วัน แบงค็อก ตอกย้ำแนวคิด "พื้นที่สีเขียวเพื่อคนเมือง" มุ่งสร้างระบบนิเวศที่สมดุลและยืดหยุ่น ในงาน SX2026 - 15:34 น.
- ถอดรหัส “T77 Community” Hidden Gem กว่า 70 ไร่ แฟลกชิปเมืองต้นแบบ “สังคมอยู่อาศัยสมบูรณ์แบบ” หนึ่งเดียวในสุขุมวิท ตอกย้ำความสำเร็จซีรีส์ HAUS จ่อคิวโอน “valles HAUS” ธ.ค. นี้ - 15:26 น.
- TTA ผนึกกำลัง 4 พันธมิตรเชิงกลยุทธ์ชั้นนำ ลงนาม MOU ศึกษาโอกาสร่วมทุน ต่อยอดธุรกิจยานยนต์ไฟฟ้าในประเทศไทย - 15:07 น.
- CHAYO ฟอร์มเด่น กำไรบริษัทแม่งวด 9 เดือน โต 13.36% กำไร 9 เดือนอยู่ที่ 230.15 ล้านบาท แม้จะต้องเจอกับภาวะเศรษฐกิจที่อ่อนแอ - 15:05 น.
- บลจ.อีสท์สปริง จ่ายปันผล 3 กองหุ้นไทย “ES-SET50-D” รับ 0.50 บาทต่อหน่วย พร้อม 2 กอง Thai ESGX ดีเดย์ 18 พ.ย. 69 นี้ - 14:31 น.
- วิจัยกรุงศรี เงินเฟ้อที่ยังสูงหนุนสหรัฐฯ และญี่ปุ่นขึ้นดอกเบี้ยปลายปี ขณะที่แนวโน้มเศรษฐกิจไทยปรับดีขึ้นจากแรงส่งการเตินโตที่แข็งแกร่งขึ้นและการปรับปรุงข้อมูลสถิติ - 14:29 น.
- STECH งบ Q3/69 โชว์ฟอร์มสวย กำไรโต 300% งวด 9 เดือนตุน 237 ลบ. หลังบริหารจัดการราคาขาย&คุมต้นทุนได้ดี ด้านงานโครงการมีรับงานใหม่เพิ่ม - 14:10 น.
- ศูนย์วิจัยกสิกรไทย ซูเปอร์เอลนีโญปี 2569-2570 พืชเกษตรไทยอาจเสียหายหนักกว่าอดีตเท่าตัว - 13:56 น.
- SCL โชว์ผลงาน 9 เดือนปี 69 กำไรพุ่งกว่า 15% อยู่ที่ 48 ลบ. ดีมานด์อะไหล่รถยนต์หนุน รับโอกาสตลาดซ่อมบำรุง - 13:45 น.
News Feed
ศูนย์วิจัยกสิกรไทย หนี้เพื่อกินเพื่อใช้ยังโต...ครัวเรือนไทยมีสภาพคล่องเพียงพอหรือไม่?

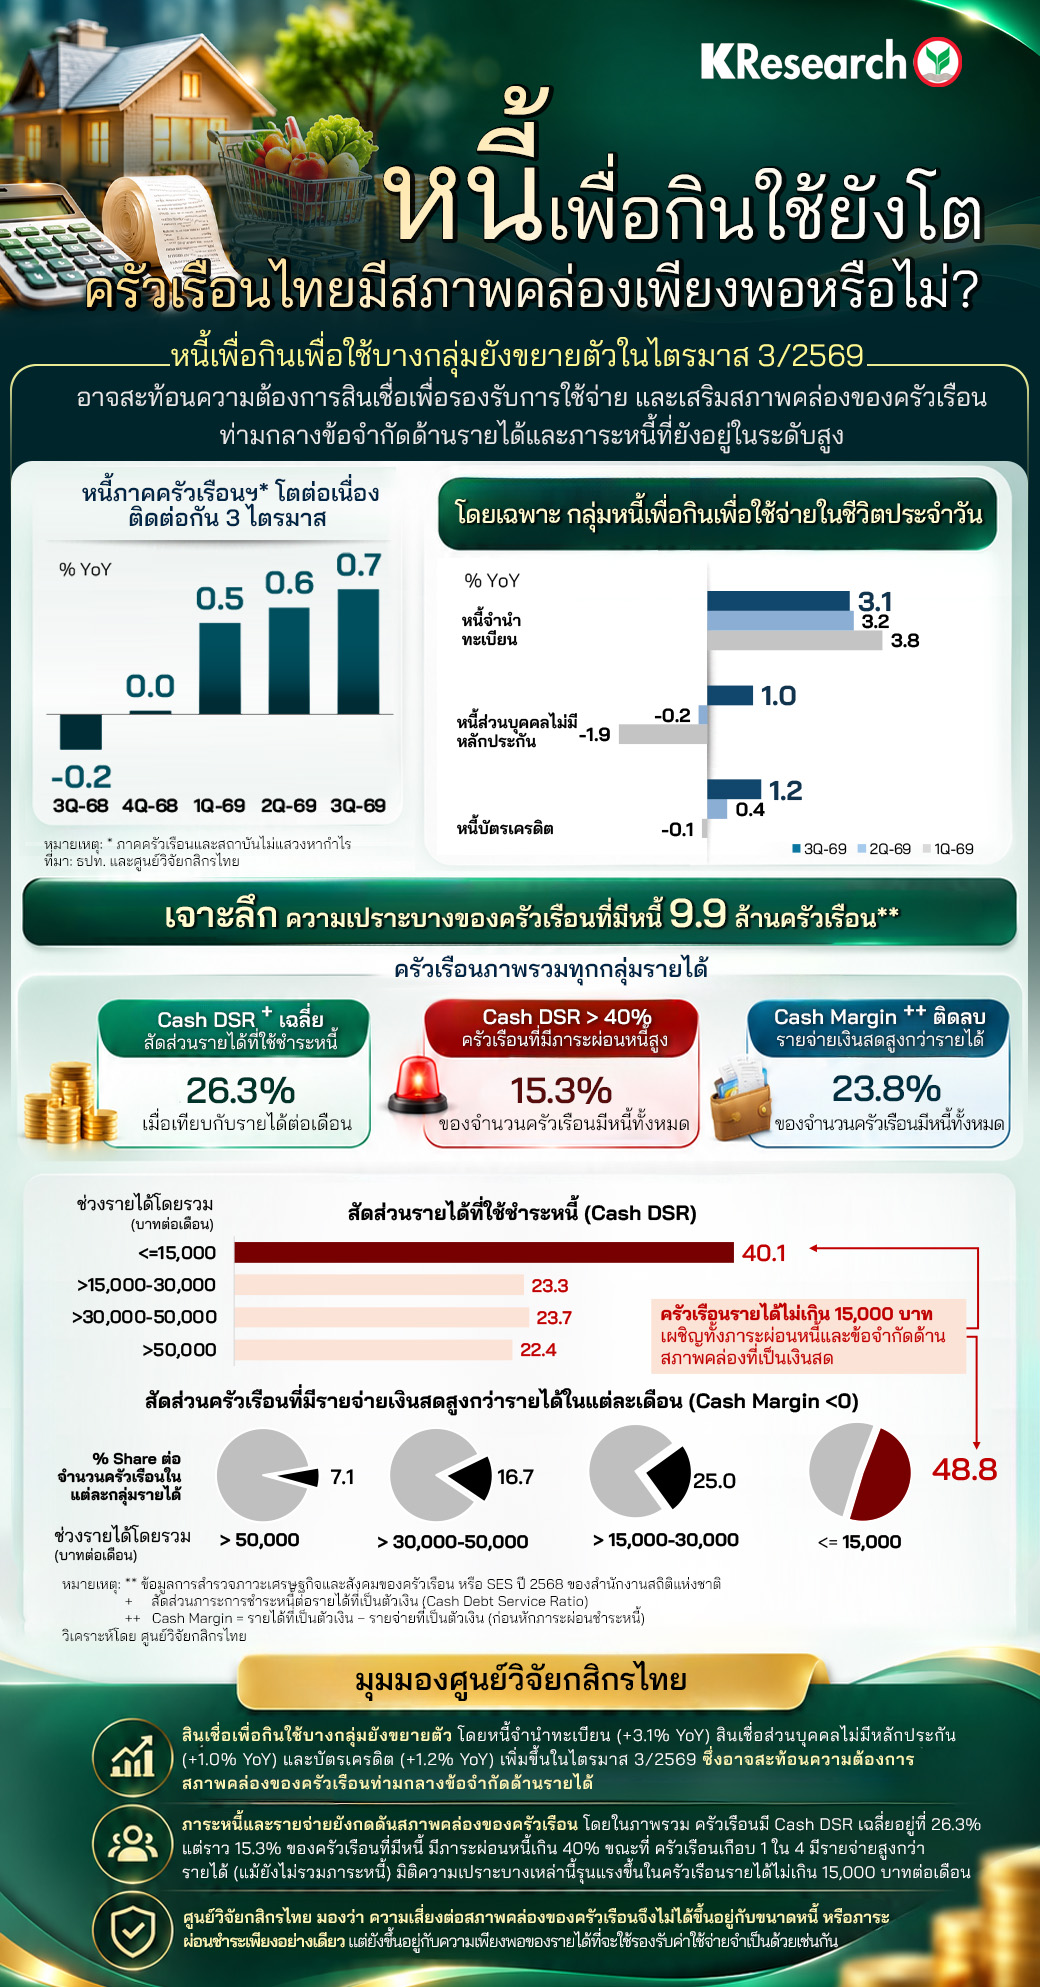
สำนักข่าวหุ้นอินไซด์ ( 17 พฤศจิกายน 2569 )----------• ข้อมูลสินเชื่อล่าสุดในไตรมาส 3/2569 สะท้อนว่าหนี้บางกลุ่มที่เกี่ยวข้องกับการใช้จ่ายและเสริมสภาพคล่องของครัวเรือนยังมีทิศทางเติบโต โดยเงินกู้ยืมของภาคครัวเรือนและสถาบันไม่แสวงหากำไรขยายตัว 0.7% YoY ต่อเนื่องเป็นไตรมาสที่ 3 ขณะที่หนี้จำนำทะเบียนยังเพิ่มขึ้น 3.1% YoY ส่วนสินเชื่อส่วนบุคคลไม่มีหลักประกันพลิกกลับมาขยายตัว 1.0% YoY และหนี้บัตรเครดิตเพิ่มขึ้น 1.2% YoY ทิศทางของสินเชื่อกลุ่มนี้อาจสะท้อนความต้องการสินเชื่อเพื่อรองรับการใช้จ่ายและเสริมสภาพคล่องของครัวเรือนท่ามกลางข้อจำกัดด้านรายได้ สวนทางภาระหนี้ที่ยังอยู่ในระดับสูง อย่างไรก็ดี ประเด็นที่น่าจับตาไม่ใช่เพียงทิศทางการเติบโตของสินเชื่อ แต่รวมถึงความเพียงพอของกระแสเงินสดในการรองรับรายจ่ายและภาระผ่อนชำระหนี้ของครัวเรือนด้วย
• เมื่อพิจารณาฐานะการเงินในระดับครัวเรือน พบว่า ภาระหนี้และรายจ่ายยังเป็นข้อจำกัดสำคัญต่อสภาพคล่องของหลายครัวเรือน โดยศูนย์วิจัยกสิกรไทยวิเคราะห์ข้อมูลการสำรวจภาวะเศรษฐกิจและสังคมของครัวเรือนปี 2568 ของสำนักงานสถิติแห่งชาติ ในกลุ่มครัวเรือนที่มีภาระชำระหนี้ประมาณ 9.9 ล้านครัวเรือน พบว่า สัดส่วนภาระชำระหนี้ต่อรายได้ (Cash Debt Service Ratio: Cash DSR) เฉลี่ยอยู่ที่ 26.3% แต่เมื่อเจาะลึกลงไปในรายละเอียด พบว่า มีครัวเรือนประมาณ 15.3% ที่ต้องนำรายได้มากกว่า 40% ไปชำระหนี้ สะท้อนว่า แม้ภาระหนี้เฉลี่ยในภาพรวมอาจดูไม่สูงมากนัก แต่ครัวเรือนบางส่วนต้องเผชิญแรงกดดันจากภาระผ่อนชำระหนี้สินในระดับสูง
• อย่างไรก็ดี การดูแค่เพียงภาระผ่อนหนี้ยังไม่เพียงพอต่อการประเมินความเปราะบางทางการเงิน เนื่องจากครัวเรือนยังต้องนำรายได้ไปใช้จ่ายเพื่อการดำรงชีวิตด้วย โดยเมื่อพิจารณาส่วนต่างระหว่างรายได้และรายจ่ายที่เป็นตัวเงิน (Cash Margin) พบว่า 23.8% ของจำนวนครัวเรือนที่มีภาระชำระหนี้มีรายจ่ายสูงกว่ารายได้ที่เป็นตัวเงิน (แม้ยังไม่รวมภาระผ่อนหนี้) ซึ่งสะท้อนว่าครัวเรือนกลุ่มนี้มีข้อจำกัดด้านกระแสเงินสดตั้งแต่ก่อนชำระหนี้ และอาจต้องพึ่งพาเงินออม การสนับสนุนจากแหล่งอื่น หรือการจัดหาเงินทุนเพิ่มเติมเพื่อรองรับรายจ่าย ทั้งนี้ Cash Margin ติดลบไม่ได้หมายความว่าครัวเรือนดังกล่าวผิดนัดชำระหนี้แล้ว
• มิติความเปราะบางเหล่านี้ มีความแตกต่างกันมากขึ้นเมื่อแยกการวิเคราะห์ตามระดับรายได้ โดยเฉพาะครัวเรือนรายได้น้อยที่เผชิญแรงกดดันทั้งด้านภาระหนี้และรายจ่าย โดยครัวเรือนที่มีรายได้ไม่เกิน 15,000 บาทต่อเดือนมี เฉลี่ยสูงถึง 40.1% (หมายถึง หากรายได้ 100 บาท ต้องใช้ 40 บาทในการผ่อนหนี้) เทียบกับ Cash DSR ซึ่งอยู่ที่ประมาณ 22-24% ในกลุ่มรายได้ที่สูงกว่า ขณะเดียวกัน ประมาณ 48.8% ของครัวเรือนกลุ่มที่มีรายได้ไม่เกิน 15,000 บาท ยังมีปัญหา Cash Margin ติดลบ ซึ่งเป็นภาพที่รุนแรงกว่าครัวเรือนในกลุ่มรายได้มากกว่า 15,000 บาทขึ้นไป สะท้อนว่าความสามารถในการจัดสรรรายได้เพื่อรองรับทั้งค่าใช้จ่ายและภาระหนี้มีความแตกต่างกันมากระหว่างกลุ่มครัวเรือน
• ศูนย์วิจัยกสิกรไทย มองว่า ความเสี่ยงต่อสภาพคล่องของครัวเรือนจึงไม่ได้ขึ้นอยู่กับขนาดหนี้หรือภาระผ่อนชำระเพียงอย่างเดียว แต่ยังขึ้นอยู่กับความเพียงพอของรายได้ที่จะใช้รองรับค่าใช้จ่ายจำเป็นด้วย โดยเฉพาะครัวเรือนรายได้น้อยซึ่งมีพื้นที่ทางการเงินค่อนข้างจำกัด และอาจได้รับผลกระทบมากขึ้นหากรายจ่ายเพิ่มขึ้นหรือรายได้สะดุด ดังนั้น การประเมินความเปราะบางของครัวเรือนควรพิจารณาทั้งภาระชำระหนี้และกระแสเงินสดควบคู่กัน ขณะที่มาตรการแก้ไขปัญหาหนี้จำเป็นต้องให้ความสำคัญกับการฟื้นฟูความสามารถในการชำระหนี้และการเสริมความมั่นคงด้านรายได้ เพื่อให้ครัวเรือนสามารถรับมือกับความเสี่ยงทางการเงินได้อย่างยั่งยืน
เนื้อหาที่เกี่ยวข้อง
- เคทีซี เดินหน้ากลยุทธ์ “คุณภาพมากกว่าปริมาณ” มุ่งโตอย่างยั่งยืน คุม NPL ไม่เกิน 2%
- SNPS กำไร Q3/69 โต 38% QoQ รายได้แตะ 140 ลบ. ชูธุรกิจ ODM โต รับดีมานด์นวัตกรรมสุขภาพ เดินหน้ารุกตลาด Longevity
- รู้จัก P/BV BAND ก่อนจะบอกว่าตลาดหุ้นไทย “ถูกหรือแพง!” By:Mr.TD
- SENA เผยรายได้ 9 เดือน 4,272 ล้านบาท โต 17% ตุน Backlog 9,662 ล้านบาท รุกโซลูชันที่อยู่อาศัยครบวงจร ต่อยอดธุรกิจเช่า–พลังงานสะอาด
- ม้าเฉียวบอกมา! XAUUSD ทองคำ 17–18 พ.ย. จะขึ้นหรือจะลง? By: Mr.TD




บทความล่าสุด
สหรัฐ คุม ส่งออกชิป By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ เช้าวันนี้ หุ้นไทย ถูกขาย โดยเฉพาะหุ้นชิ้นส่วนฯ ฝั่ง ตลาดต่างประเทศ ก็ปรับตัวลง ด้วย.....

วัดที่กำไร By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง เชื่อปัจจัยพื้นฐาน ต่อให้เกมหุ้น จะเป็นอย่างไร สุดท้าย มันวัดกันที่กำไร บรรทัดสุดท้าย ....