Today’s NEWS FEED
- (เพิ่มเติม) กปภ. จับมือ "บริษัท แมกซ์ การ์ด จำกัด" ในเครือ PTG ยกระดับบริการดิจิทัล ชำระค่าน้ำประปาส่วนภูมิภาคผ่าน "Max Me" พร้อมมอบสิทธิประโยชน์สุดคุ้ม - 16:26 น.
- (เพิ่มเติม) QTC รับมอบโล่องค์กรผู้นำด้านการจัดการก๊าซเรือนกระจก (CALO) ประจำปี 2569 ตอกย้ำการดำเนินธุรกิจอย่างยั่งยืนตามหลัก ESG - 16:16 น.
- (เพิ่มเติม) NER คว้ารางวัล Outstanding Investor Relations จาก SET AWARDS 2026 ตอกย้ำมาตรฐานสื่อสารข้อมูลนักลงทุน - 16:04 น.
- BA ไตรมาส 3/69 กำไรสุทธิ 1,335.1 ล้านบาท โต27.5% จากช่วงเดียวกันของปี2568 รับการเติบโตของรายได้จากบัตรโดยสาร พุ่ง 13.5% - 16:02 น.
- NER คว้ารางวัล Outstanding Investor Relations จาก SET AWARDS 2026 ตอกย้ำมาตรฐานสื่อสารข้อมูลนักลงทุน - 15:55 น.
-
QTC รับมอบโล่องค์กรผู้นำด้านการจัดการก๊าซเรือนกระจก (CALO) ประจำปี 2569 ตอกย้ำการดำเนินธุรกิจอย่างยั่งยืนตามหลัก ESG - 15:53 น.PR
- กลุ่มธนาคารของไทย อัตราส่วนเงินกองทุนที่แข็งแกร่งและอัตราผลตอบแทนจากเงินปันผล 5.5-5.8% ในปี 70-71 เชื่อว่าจะช่วยให้ธนาคารไทยสามารถรับมือกับปัจจัยลบทางเศรษฐกิจได้ - 15:52 น.
- BDMS เผยโครงการ Wellness Complex มูลค่า 2.9 หมื่นล้านบาท พร้อมเปิดราคาห้อง Signature Room ประมาณ 600,000 บาท / ตารางเมตรขึ้นไป กำหนดแล้วเสร็จประมาณปี 2573 - 15:51 น.
- ก.ล.ต. เปิดรับฟังความคิดเห็นต่อการปรับปรุงแบบงบการเงินและแบบรายงานที่เกี่ยวข้อง - 15:46 น.
- SET ฟื้น By : แม่มดน้อย - 13:29 น.
- AFC เผยงบรวมไตรมาส1(งบสิ้นสุด 30 กันยายน 2569 ) กำไรสุทธิ 4.63 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 1.97 ล้านบาท - 13:20 น.
- MFEC เผยงบรวมQ3/69 กำไรสุทธิ 73.67 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 75.58 ล้านบาท - 13:18 น.
- BAเผยงบรวมQ3/69 กำไรสุทธิ 1,331 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 1,040 ล้านบาท - 13:17 น.
- ราคาน้ำมันดิบ Brent ลดลง 5.4% เหลือ $92.97/bbl โบรกฯมองลบต่อกลุ่มพลังงาน (PTTEP TOP SPRC BCP) แต่บวกต่อกลุ่ม Anti-Oil (GPSC BGRIM AAV THAI) - 13:17 น.
- BOL เผยงบรวมQ3/69 กำไรสุทธิ 98.91 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 92.16 ล้านบาท - 13:16 น.
- NPK เผยงบรวมQ3/69 ขาดทุนสุทธิ 1.71 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 9.38 ล้านบาท - 13:15 น.
- โบรกฯ เผยบ่ายวันนี้ ดัชนีปรับตัวขึ้นตามตลาดในภูมิภาค ให้กรอบ 1487-1505 จุด - 13:15 น.
- SNNP เผยงบรวมQ3/69 กำไรสุทธิ 70.03 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 129.55 ล้านบาท - 13:14 น.
- เช้าวันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,494.41 จุด เพิ่มขึ้น 21.34 จุด หรือ 1.45 % มูลค่าการซื้อขาย 40,500.49 ล้านบาท - 12:35 น.
- เช้าวันนี้mai ปิดที่ระดับ 213.13 จุด เพิ่มขึ้น 1.49 จุด หรือ 0.70 % - 12:34 น.
News Feed
กลุ่มธนาคารของไทย อัตราส่วนเงินกองทุนที่แข็งแกร่งและอัตราผลตอบแทนจากเงินปันผล 5.5-5.8% ในปี 70-71 เชื่อว่าจะช่วยให้ธนาคารไทยสามารถรับมือกับปัจจัยลบทางเศรษฐกิจได้

เนื้อหาที่เกี่ยวข้อง
- BDMS เผยโครงการ Wellness Complex มูลค่า 2.9 หมื่นล้านบาท พร้อมเปิดราคาห้อง Signature Room ประมาณ 600,000 บาท / ตารางเมตรขึ้นไป กำหนดแล้วเสร็จประมาณปี 2573
- ก.ล.ต. เปิดรับฟังความคิดเห็นต่อการปรับปรุงแบบงบการเงินและแบบรายงานที่เกี่ยวข้อง
- AFC เผยงบรวมไตรมาส1(งบสิ้นสุด 30 กันยายน 2569 ) กำไรสุทธิ 4.63 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 1.97 ล้านบาท
- MFEC เผยงบรวมQ3/69 กำไรสุทธิ 73.67 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 75.58 ล้านบาท
- BAเผยงบรวมQ3/69 กำไรสุทธิ 1,331 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 1,040 ล้านบาท
บทความล่าสุด
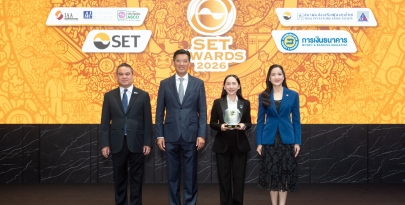
NER คว้ารางวัล Outstanding Investor Relations จาก SET AWARDS 2026 ตอกย้ำมาตรฐานสื่อสารข้อมูลนักลงทุน!
NER คว้ารางวัล Outstanding Investor Relations จาก SET AWARDS 2026 ตอกย้ำมาตรฐานสื่อสารข้อมูลนักลงทุน!

SET ฟื้น By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ ตลาดหุ้นไทย เช้าวันนี้ ปรับตัวขึ้น ตามทิศทางตลาดต่างประเทศ หุ้นใหญ่หลายตัว มีแรงซื้อ.....