Today’s NEWS FEED
- (เพิ่มเติม) ADVANC ขยายธุรกิจโทรคมนาคม และให้บริการอินเทอร์เน็ตใน สปป. ลาว รุกเข้าลงทุน 49% ใน Shenington Investments มูลค่าลงทุนรวมราว 1,463 ล้านบาท - 16:09 น.
- แอสเซทไวส์ เสิร์ฟดีลเด็ดบ้าน-คอนโดส่งท้ายปี ปล่อยแคมเปญ "AssetWise Shock Price" ลดสูงสุดหลักล้าน* ฟรี Voucher ทอง* เฉพาะจองวันนี้ - 15พ.ย. 69 - 15:30 น.
- PUEAN ออกหุ้นกู้ 1/69 ตั้ง 5 บล. ร่วมจำหน่าย ชูผลตอบแทนดี ฐานะการเงินแกร่ง - 15:00 น.
- SCB EIC อุตสาหกรรมอาหารทะเลไทยปี 2027 ฟื้นตัวอย่างเปราะบางท่ามกลางแรงกดดันรอบด้าน โดยไทยต้องเร่งสร้างมูลค่าเพิ่มและยกระดับความยั่งยืนเพื่อรักษาขีดความสามารถในการแข่งขัน - 14:53 น.
- ศูนย์วิจัยกสิกรไทย ความเข้มข้นในการปล่อยคาร์บอนต่ำ เครดิตการกู้อาจดีกว่า? บทเรียนจากยุโรปสู่ธุรกิจไทย - 14:41 น.
- CMC Group จัดเต็มโปรโมชัน "CMC EXPO OK DEAL" ในงานมหกรรมบ้านและคอนโด ครั้งที่ 50 วันที่ 29 ตุลาคม – 1 พฤศจิกายน 2569 ราคาเริ่ม 1.89 ล้านบาท พร้อมข้อเสนอพิเศษเฉพาะในงาน - 14:30 น.
- GCAP GOLD ลุ้นทองคำฟื้นทดสอบ $4,250 ก่อนประชุมเฟด จับตาดอลลาร์–บอนด์ยีลด์ แนะรอซื้อเมื่อราคาสร้างฐาน - 14:29 น.
- เมโทรซิสเต็มส์คอร์ปอเรชั่น จำกัด (มหาชน) จับมือ Canva ขยายการเข้าถึงเครื่องมือสร้างสรรค์การออกแบบและสื่อสารแบรนด์สำหรับองค์กรไทย - 14:23 น.
- ซีอีโอ GFC คว้ารางวัล “บุคคลตัวอย่างภาคธุรกิจการแพทย์”จาก มสวท. ตอกย้ำ ผู้นำองค์กร มุ่งยกระดับเทคโนโลยีช่วยการเจริญพันธุ์ - 14:04 น.
- ไฟ-ฟ้า โดย ทีทีบี ปลุกพลังสร้างโลกให้น่าอยู่ ในงาน "fai-fah Art Fest 2026" ชูแนวคิด Art for Earth เปลี่ยนศิลปะเป็นแรงบันดาลใจ ขับเคลื่อนความยั่งยืน - 14:03 น.
- กสิกรไทยยกระดับบริการชำระเงินต่างประเทศสู่บทบาท "Travel Companion" ให้นักเดินทางทุกกลุ่มใช้จ่ายสะดวกรับเทศกาลท่องเที่ยว ทั้งแลกเงินเรทพิเศษ สแกนจ่ายผ่าน QR ล่าสุดเปิดบริการสั่งอาหารและเครื่องดื่มในจีนผ่าน K PLUS - 13:58 น.
- เอสซีบีเอกซ์ประกาศกำไรสุทธิไตรมาส 3 ปี 2569 จำนวน 10,677 ล้านบาท ลดลงร้อยละ 4.0 จากไตรมาสก่อน ธุรกิจหลักมีเสถียรภาพท่ามกลางตลาดตราสารหนี้ผันผวน เดินหน้าปรับตัวรับภูมิทัศน์ทางการเงินที่เปลี่ยนแปลง - 13:48 น.
- ปลัดกระทรวงการคลัง – เลขาธิการ คปภ. แจงหลักเกณฑ์ "ประกันภัยพิบัติแห่งชาติ" คุ้มครองบ้านเรือนประชาชน 30 ล้านหลังคาเรือนทั่วประเทศ ชดเชยความเสียหายสูงสุด 100,000 บาท พร้อมเปิด 4 ช่องทางแจ้งเคลม - 13:27 น.
-
ซีพี ออลล์ พัฒนา MMGG รุ่นที่ 4 เสริมมุมคิดธรรมาภิบาลผ่านหลักธรรม "เริ่มต้นที่ตัวเรา" - 13:22 น.PR
-
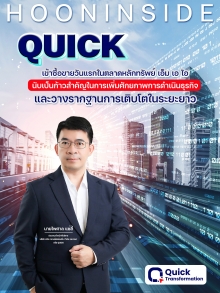
QUICK เริ่มซื้อขายในตลาดหลักทรัพย์ เอ็ม เอ ไอ วันแรก - 13:21 น.PR
- UMI เดินหน้าขับเคลื่อนอุตสาหกรรมกระเบื้องอย่างยั่งยืน ชูแนวคิด Circular Economy เพิ่มประสิทธิภาพการใช้ทรัพยากร ลดผลกระทบต่อสิ่งแวดล้อม - 13:16 น.
- พยายาม สู้-เด้ง By : แม่มดน้อย - 13:03 น.
- OCEAN LIFE ไทยสมุทรประกันชีวิต ส่งประกันสะสมทรัพย์ออนไลน์ "โอเชี่ยนไลฟ์ ออมสบาย 10/4" จ่ายเบี้ยสั้น 4 ปี คุ้มครองนาน 10 ปี รับเงินคืน 20% ทุกปี ช่วยวางแผนลดหย่อนภาษี 2569 - 12:57 น.
- โบรกฯ มองกรอบดัชนีภาคบ่าย 1,535-1,555 จุด หลัง ช่วงเช้าดัชนีปรับตัวลงต่อ มีแรงขายกดดันจากหุ้นDELTA - 12:48 น.
- (เพิ่มเติม) QUICK ฉลองเทรดวันแรกในตลาด mai ราคาพุ่งเหนือจอง 8% - 12:42 น.
News Feed
ศูนย์วิจัยกสิกรไทย ความเข้มข้นในการปล่อยคาร์บอนต่ำ เครดิตการกู้อาจดีกว่า? บทเรียนจากยุโรปสู่ธุรกิจไทย

เนื้อหาที่เกี่ยวข้อง
- CMC Group จัดเต็มโปรโมชัน "CMC EXPO OK DEAL" ในงานมหกรรมบ้านและคอนโด ครั้งที่ 50 วันที่ 29 ตุลาคม – 1 พฤศจิกายน 2569 ราคาเริ่ม 1.89 ล้านบาท พร้อมข้อเสนอพิเศษเฉพาะในงาน
- GCAP GOLD ลุ้นทองคำฟื้นทดสอบ $4,250 ก่อนประชุมเฟด จับตาดอลลาร์–บอนด์ยีลด์ แนะรอซื้อเมื่อราคาสร้างฐาน
- เมโทรซิสเต็มส์คอร์ปอเรชั่น จำกัด (มหาชน) จับมือ Canva ขยายการเข้าถึงเครื่องมือสร้างสรรค์การออกแบบและสื่อสารแบรนด์สำหรับองค์กรไทย
- ซีอีโอ GFC คว้ารางวัล “บุคคลตัวอย่างภาคธุรกิจการแพทย์”จาก มสวท. ตอกย้ำ ผู้นำองค์กร มุ่งยกระดับเทคโนโลยีช่วยการเจริญพันธุ์
- ไฟ-ฟ้า โดย ทีทีบี ปลุกพลังสร้างโลกให้น่าอยู่ ในงาน "fai-fah Art Fest 2026" ชูแนวคิด Art for Earth เปลี่ยนศิลปะเป็นแรงบันดาลใจ ขับเคลื่อนความยั่งยืน




บทความล่าสุด
พยายาม สู้-เด้ง By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ เห็น ตลาดหุ้นเอเชียหลายแห่งปรับตัวลดลง หุ้นไทย ก็ ลง เช่นกัน ลึกสุด 1,532.71 จุด จากนั้น.....

QUICK ฉลองเทรดวันแรกในตลาด mai ราคาพุ่งเหนือจอง 8%
QUICK ฉลองเทรดวันแรกในตลาด mai ราคาพุ่งเหนือจอง 8%

สถานการณ์.... By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง สถานการณ์จากปัจจัยภายนอก ตลาดหุ้นต่างประเทศ เป็นตัวแปร กดดัน ต่อตลาดหุ้นไทย ฝั่ง รายย่อย...