Today’s NEWS FEED
- พยายาม สู้-เด้ง By : แม่มดน้อย - 13:03 น.
- OCEAN LIFE ไทยสมุทรประกันชีวิต ส่งประกันสะสมทรัพย์ออนไลน์ "โอเชี่ยนไลฟ์ ออมสบาย 10/4" จ่ายเบี้ยสั้น 4 ปี คุ้มครองนาน 10 ปี รับเงินคืน 20% ทุกปี ช่วยวางแผนลดหย่อนภาษี 2569 - 12:57 น.
- โบรกฯ มองกรอบดัชนีภาคบ่าย 1,535-1,555 จุด หลัง ช่วงเช้าดัชนีปรับตัวลงต่อ มีแรงขายกดดันจากหุ้นDELTA - 12:48 น.
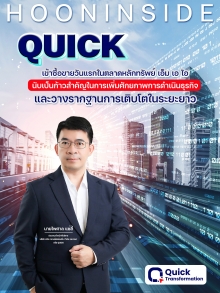
- (เพิ่มเติม) QUICK ฉลองเทรดวันแรกในตลาด mai ราคาพุ่งเหนือจอง 8% - 12:42 น.
- SCB เผยงบรวมQ3/69 กำไรสุทธิ 10,676 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 12,056 ล้านบาท - 12:37 น.
- เช้าวันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,546.45 จุด ลดลง 8.49 จุด หรือ 0.55 % มูลค่าการซื้อขาย 39,473.10 ล้านบาท - 12:35 น.
- เช้าวันนี้mai ปิดที่ระดับ 219.68 จุด เพิ่มขึ้น0.70 จุด หรือ 0.32 % - 12:35 น.
- เช้าวันนี้SETWB ปิดที่ระดับ 635.28 จุด เพิ่มขึ้น 5.45 จุด หรือ 0.87% - 12:35 น.
- เช้าวันนี้SETESG ปิดที่ระดับ 995.67 จุด เพิ่มขึ้น 0.44 จุด หรือ 0.04% - 12:35 น.
- เช้าวันนี้SETHD ปิดที่ระดับ 1,504.24 จุด ลดลง6.49 จุด หรือ 0.43% - 12:35 น.
- เช้าวันนี้SETCLMV ปิดที่ระดับ 807.45 จุด เพิ่มขึ้น 3.70 จุด หรือ 0.46 % - 12:34 น.
- เช้าวันนี้sSET ปิดที่ระดับ648.12 จุด เพิ่มขึ้น 0.89 จุด หรือ 0.14 % - 12:34 น.
- เช้าวันนี้SET100 ปิดที่ระดับ 2,242.50 จุด ลดลง 6.77 จุด หรือ 0.30% - 12:34 น.
- เช้าวันนี้SET50 ปิดที่ระดับ 1,038.38 จุด ลดลง 3.51 จุด หรือ 0.34% - 12:34 น.
-
QUICK ฉลองเทรดวันแรกในตลาด mai ราคาพุ่งเหนือจอง 8% - 12:34 น.PR
-
ไทยประกันชีวิต รวมพลัง “ดูแลด้วยหัวใจ” เคียงข้างสังคมไทยในวิกฤตอุทกภัย - 12:29 น.PR
-
เออาร์ไอพี และพันธมิตร ประกาศความพร้อมการจัดงาน “COMMART AIFORCE”มหกรรมสินค้าไอทีส่งท้ายปี 2569 ชูพลัง AI ผนึกแบรนด์ชั้นนำขนทัพสินค้าใหม่ พร้อมไฮไลท์และโปรโมชั่น 26 - 29 พ.ย. นี้ ที่ไบเทค บางนา - 12:20 น.PR
- กลุ่ม วีบียอนด์ เอกซ์ ตั้งเป้าผลักดัน บริษัท วีบียอนด์ เน็กซ์ เอ็กซ์ จำกัด และ บริษัท บ้านสร้างตัว กรุ๊ป จำกัด เข้าจดทะเบียนระดมทุนในตลาดหลักทรัพย์ ตั้งเป้าเคาะระฆังกลางปี 2571 - 12:00 น.
- POINTX พร้อมเดินหน้าต่อยอดประสบการณ์ผ่านแนวคิด “Make Every Point Count” ยกระดับทุกคะแนนสู่ Everyday Value ที่ใช้ได้ง่าย ทุกคะแนน ทุกที่ และทุกเวลา - 11:57 น.
- AS คว้าสิทธิ์ให้บริการ “Azur Promilia” เกม ACG ฟอร์มยักษ์จากผู้สร้าง Azur Lane รุกขยายพอร์ตโฟลิโอเกม SEA สู่ฐานผู้เล่นใหม่ - 11:55 น.
News Feed
บล.ทิสโก้ : BAY คงคำแนะนำ “ถือ” มูลค่าที่เหมาะสม 43 บาท





บทความล่าสุด
พยายาม สู้-เด้ง By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ เห็น ตลาดหุ้นเอเชียหลายแห่งปรับตัวลดลง หุ้นไทย ก็ ลง เช่นกัน ลึกสุด 1,532.71 จุด จากนั้น.....

QUICK ฉลองเทรดวันแรกในตลาด mai ราคาพุ่งเหนือจอง 8%
QUICK ฉลองเทรดวันแรกในตลาด mai ราคาพุ่งเหนือจอง 8%

สถานการณ์.... By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง สถานการณ์จากปัจจัยภายนอก ตลาดหุ้นต่างประเทศ เป็นตัวแปร กดดัน ต่อตลาดหุ้นไทย ฝั่ง รายย่อย...