Today’s NEWS FEED
- อิตัลไทยวิศวกรรม ชูศักยภาพ Multi-Disciplinary EPC ต่อยอด 59 ปี ขับเคลื่อนโครงสร้างพื้นฐานดิจิทัล-พลังงานหมุนเวียน รับอานิสงส์ BOI สูงถึง 1.47 ล้านล้าน - 10:58 น.
-
หลักทรัพย์บัวหลวง ชวนพนักงานลงมือทำวัตถุดิบสำหรับมื้ออาหารมอบให้น้อง ๆ โรงเรียนโสตศึกษาจังหวัดชลบุรี ผ่านกิจกรรม “บัวหลวงชวนทำดี จากมือเราสู่มื้ออิ่มของน้อง” - 10:55 น.PR
- ATLAS ผนึก PTG – พันธมิตร ลุยขยาย Touchpoint ทั่วไทย ปักหมุดปีนี้แตะ 800 แห่ง หวังเพิ่มฐานลูกค้า ดันยอดขายทะลุเป้า หนุนอนาคตขึ้นแท่นผู้นำตลาด LPG - 10:36 น.
-
LPN เร่งเกมขายส่งท้ายปี เปิดแคมเปญ "LPN CLEARANCE" อัดโปร 29 โครงการพร้อมอยู่ ลดสูงสุด 50% - 10:29 น.PR
-
เอพี ไทยแลนด์ ผนึกพลัง อะแด็ปเตอร์ ดิจิตอล เปิดเวที ‘THE HUMAN IDEA - CREATIVE SPRINT 2026’ ชวนทุกคนมาระเบิดไอเดีย สร้างสรรค์แบรนด์แคมเปญจาก DNA องค์กร ชิงรางวัลรวมกว่า 1.2 ล้านบาท - 10:21 น.PR
- บล.พาย : Pi Daily - 10:14 น.
- SET 2,000 จุด จะไปจริงหรือ? ทำไม Regression ยังบอกว่าขาลง! By: Mr.TD - 10:13 น.
- "อิตัลไทยวิศวกรรม" ชูศักยภาพ Multi-Disciplinary EPC ต่อยอด 59 ปี ขับเคลื่อนโครงสร้างพื้นฐานดิจิทัล-พลังงานหมุนเวียน รับอานิสงส์ BOI สูงถึง 1.47 ล้านล้าน - 10:04 น.
- 88TH ใส่เกียร์ลุยธุรกิจเต็มสตรีม ต่อยอดผู้นำนวัตกรรมความงาม รุกธุรกิจอาหารสัตว์ "MONSTER LAB" ปักธง Pet Care สร้าง New S-Curve โตยั่งยืน - 10:04 น.
- BIZ ส่ง BIZGENES จับมือ รพ.เปาโล โชคชัย 4 จัดกิจกรรม "THE AGE WITHIN" เสริมความรู้ Biological Age–Epigenetics - 10:03 น.
- SABINA ผนึก 3 พันธมิตร สานต่อแคมเปญ "เย็บเต้ารวมใจ สู้ภัยมะเร็งเต้านม" เข้าสู่ปีที่ 20 พร้อมตั้งเป้าปีนี้เย็บเต้านมเทียม 20,0000 เต้า - 10:01 น.
- *QUICK เปิดเทรดวันแรก 6.10 บาท จากราคาIPO หุ้นละ 5.65 บาท - 10:00 น.
- -- QUICK เปิดเทรดวันแรก 6.10 บาท จากราคาIPO หุ้นละ 5.65 บาท - 09:59 น.
-
TEGH เปิดบ้านรับสมาคมนักลงทุนประเทศไทย โชว์ผลงานเติบโตต่อเนื่อง และเปิดแผนธุรกิจต่อยอดสู่ Low Carbon Value Chain - 09:41 น.PR
- Waste to Value: เปิดสมรภูมิพลิก "ของเสียเคมี" สู่ "วัตถุดิบเพิ่มมูลค่า" ของอุตสาหกรรมไทย เมื่อน้ำมันหล่อลื่นใช้แล้วกลายเป็นวัตถุดิบแห่งอนาคต และตัวชี้ขาดความสามารถในการแข่งขันยุคคาร์บอนต่ำ - 09:40 น.
- บล.ฟิลลิป(ประเทศไทย) : บทวิเคราะห์ภาวะตลาดหุ้นรายวัน - 09:39 น.
- "CPNREIT" ชูศักยภาพพอร์ตศูนย์การค้าและโรงแรมแกร่ง รับแรงส่งท่องเที่ยวไฮซีซั่น ผสานกลยุทธ์ "Festival Economy" และอีเวนต์ระดับโลกจากเซ็นทรัลพัฒนา เสริมโอกาสเติบโตและสร้างผลตอบแทนระยะยาวแก่ผู้ถือหน่วย - 09:39 น.
- บล.โกลเบล็ก : Morning Call - 09:32 น.
- InnovestX "คาดวันนี้ SET ฟื้นตัวจำกัด ความผันผวนยังสูง" - 09:27 น.
- ราคาทองวันนี้ ทองรูปพรรณขายออกบาทละ 66,400 ทองแท่งขายออกบาทละ 65,600 - 09:24 น.
News Feed
ศูนย์วิจัยกสิกรไทย BNPL ภายใต้กติกาที่กำลังเปลี่ยนไป เพื่อยกระดับการกำกับดูแลและคุ้มครองผู้บริโภค

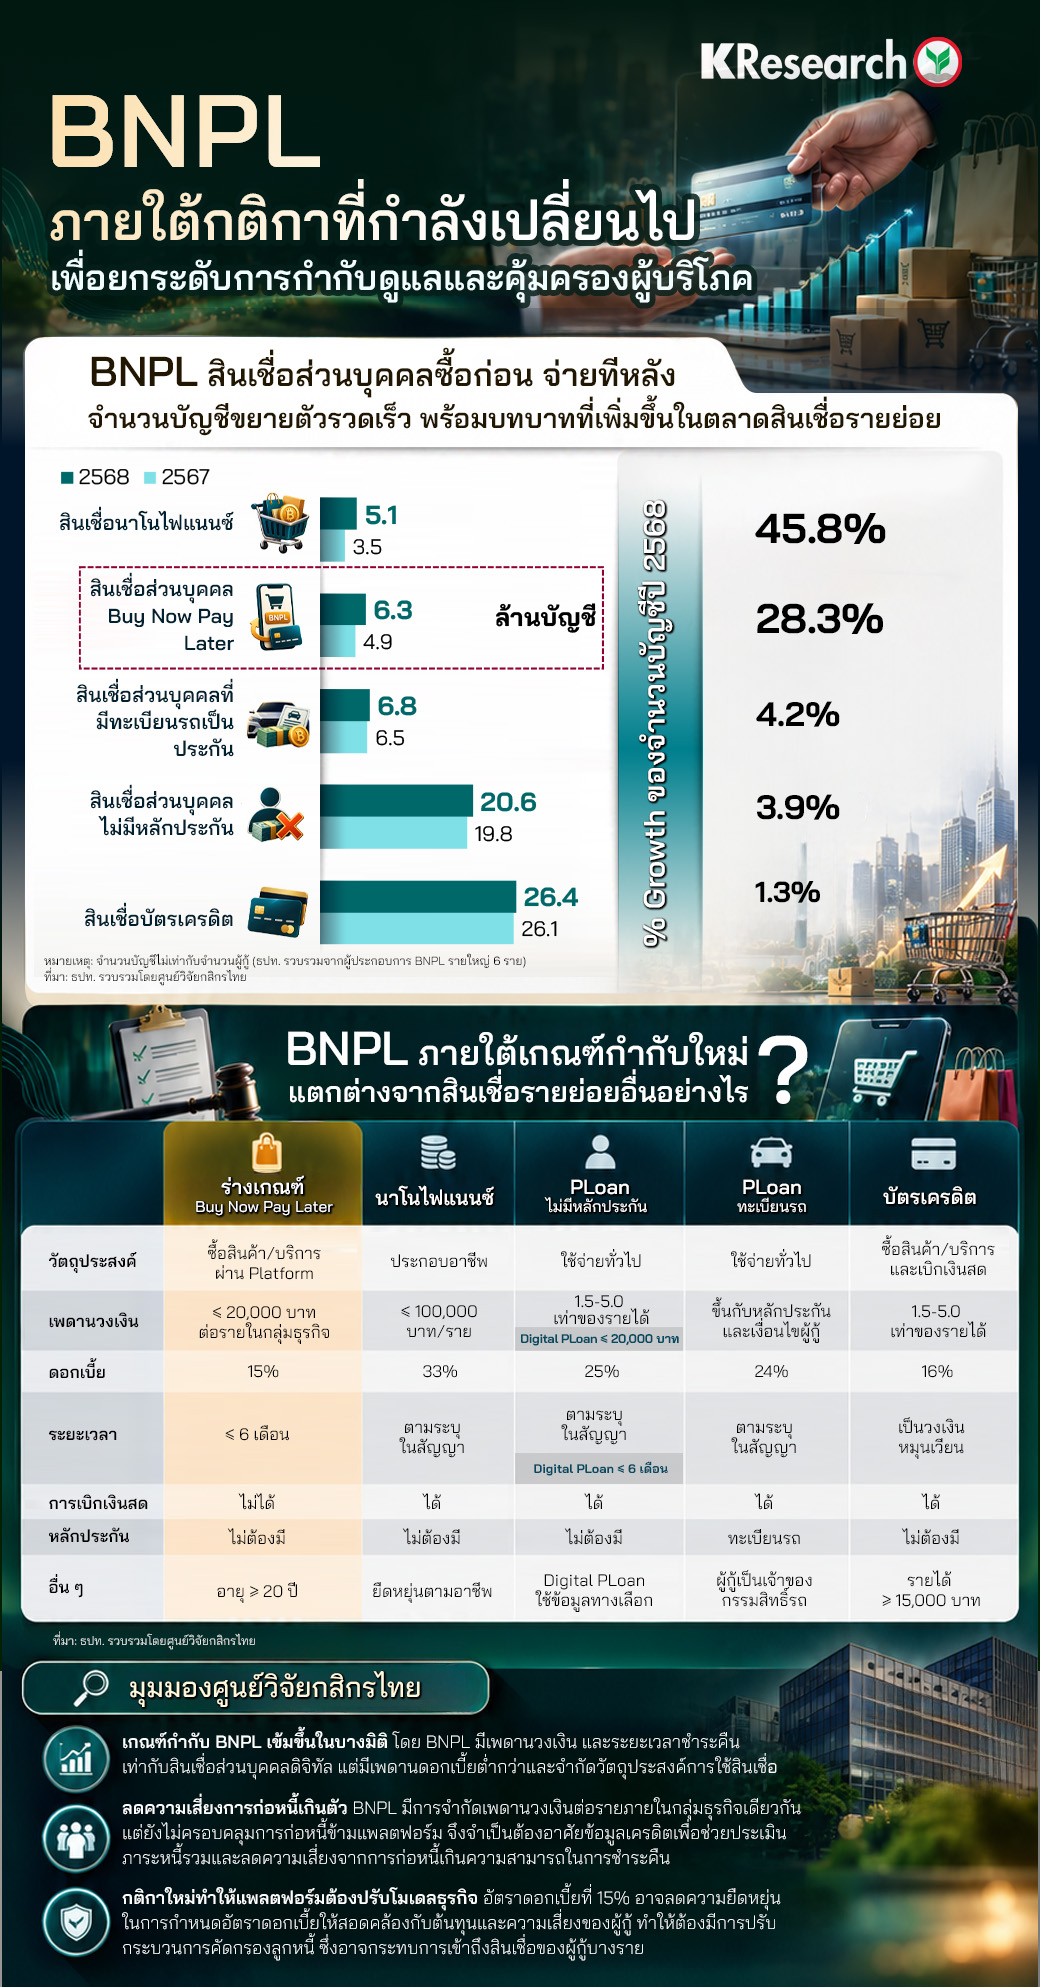
สำนักข่าวหุ้นอินไซด์ ( 21 ตุลาคม 2569 )---------• สินเชื่อส่วนบุคคลซื้อก่อน จ่ายทีหลัง (Buy Now, Pay Later: BNPL) มีบทบาทเพิ่มขึ้นในกลุ่มผู้บริโภคที่ซื้อสินค้าและบริการผ่านแพลตฟอร์มดิจิทัล สะท้อนจากจำนวนบัญชีที่ขยายตัวอย่างรวดเร็ว โดยข้อมูลของ ธนาคารแห่งประเทศไทย (ธปท.) พบว่า จำนวนบัญชี BNPL เพิ่มขึ้นจากประมาณ 6.2 แสนบัญชีในปี 2564 มาที่ 6.3 ล้านบัญชีในปี 2568 หรือเพิ่มขึ้นกว่า 10 เท่าภายใน 4 ปี โดยในปี 2568 จำนวนบัญชี BNPL เติบโต 28.3% สูงกว่าจำนวนบัญชีสินเชื่อส่วนบุคคลที่ไม่มีหลักประกันและบัตรเครดิต ซึ่งเติบโต 3.9% และ 1.3% ตามลำดับ ขณะที่มูลค่าการใช้สินเชื่อ BNPL เพิ่มขึ้นเกือบ 6 เท่า จาก 6,834 ล้านบาท ในปี 2564 มาที่ 40,713 ล้านบาทในปี 2568
• ศูนย์วิจัยกสิกรไทย มองว่า ลักษณะสำคัญของสินเชื่อ BNPL คือการให้สินเชื่อที่เชื่อมโยงโดยตรงกับการซื้อสินค้าและบริการบนแพลตฟอร์มดิจิทัล โดยผู้บริโภคสามารถเลือกใช้สินเชื่อเป็นทางเลือกในการชำระเงินได้ตั้งแต่ขั้นตอนการซื้อสินค้า ซึ่งช่วยเพิ่มความสะดวกในการเข้าถึงสินเชื่อและเพิ่มความคล่องตัวด้านการใช้จ่าย โดยเฉพาะผู้ที่มีข้อจำกัดในการเข้าถึงสินเชื่อรูปแบบเดิม อย่างไรก็ดี ความสะดวกดังกล่าวอาจทำให้ผู้บริโภคตัดสินใจก่อหนี้โดยให้น้ำหนักกับยอดผ่อนชำระต่อรายการมากกว่าภาระหนี้รวม โดยเฉพาะเมื่อมีการใช้สินเชื่อหลายรายการหรือหลายแพลตฟอร์มพร้อมกัน ซึ่งอาจเพิ่มความเสี่ยงจากการสะสมภาระหนี้เกินความสามารถในการชำระคืน ประกอบกับข้อมูลสินเชื่อ BNPL จากผู้ให้บริการบางส่วนยังไม่ครอบคลุมในระบบข้อมูลเครดิต ทำให้การประเมินภาระหนี้รวมและความเสี่ยงของผู้กู้อาจมีข้อจำกัด
• ดังนั้น กระทรวงการคลังและ ธปท. จึงเสนอให้นำธุรกิจ BNPL ที่ให้บริการผ่านแพลตฟอร์มดิจิทัลที่มีนัยสำคัญต่อประชาชนในวงกว้างเข้าสู่ระบบการกำกับดูแล เช่น แพลตฟอร์มประเภทตลาดสินค้าที่มีมูลค่าธุรกรรมในประเทศเกิน 100 ล้านบาทต่อปี หรือมีจำนวนผู้ใช้บริการเฉลี่ยต่อเดือนย้อนหลังเกิน 5% ของจำนวนประชากรทั่วประเทศ โดยหลักเกณฑ์ดังกล่าวยังอยู่ระหว่างรับฟังความคิดเห็น (16 ต.ค.-15 พ.ย. 2569) ซึ่งมีสาระสำคัญ ได้แก่ การกำหนดให้ผู้ใช้บริการมีอายุอย่างน้อย 20 ปี วงเงินสินเชื่อไม่เกิน 20,000 บาทต่อรายภายในกลุ่มธุรกิจ ระยะเวลาชำระคืนไม่เกิน 6 เดือนต่อธุรกรรม และเพดานดอกเบี้ยรวมค่าใช้จ่ายที่เกี่ยวข้องไม่เกิน 15% ต่อปี ซึ่งต่ำกว่าสินเชื่อรายย่อยประเภทอื่น ทั้งบัตรเครดิต (16%) สินเชื่อส่วนบุคคลไม่มีหลักประกัน (25%) สินเชื่อส่วนบุคคลที่มีทะเบียนรถเป็นประกัน (24%) และนาโนไฟแนนซ์ (33%) นอกจากนี้ ยังเสนอให้ผู้ประกอบธุรกิจต้องได้รับอนุญาตและนำส่งข้อมูลแก่บริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) รวมถึงห้ามเปลี่ยนวงเงินสินเชื่อเป็นเงินสด และต้องมีกลไกป้องกันการนำสินเชื่อประเภทอื่นมาชำระหนี้ BNPL
• ศูนย์วิจัยกสิกรไทยมีข้อสังเกตว่า แนวทางกำกับดูแล BNPL มีความเข้มงวดในบางมิติมากกว่าสินเชื่อรายย่อยบางประเภท โดยเฉพาะเมื่อเทียบกับสินเชื่อส่วนบุคคลดิจิทัลที่มีเพดานวงเงินและระยะเวลาชำระคืนเท่ากัน แต่ BNPL มีเพดานดอกเบี้ยต่ำกว่าและจำกัดวัตถุประสงค์การใช้สินเชื่อ สะท้อนแนวทางการกำกับที่ให้ความสำคัญกับการลดความเสี่ยงจากการก่อหนี้เพื่อการบริโภคเกินความจำเป็น
• อย่างไรก็ดี แม้เกณฑ์ใหม่จะช่วยลดความเสี่ยงจากการก่อหนี้เกินตัว แต่ก็ยังมีข้อจำกัด เนื่องจากเพดานวงเงินครอบคลุมเฉพาะผู้ให้บริการภายในกลุ่มธุรกิจเดียวกัน จึงยังไม่สามารถจำกัดการก่อหนี้ข้ามกลุ่มธุรกิจได้ทั้งหมด ทำให้การนำส่งข้อมูลเครดิตมีความสำคัญต่อการประเมินภาระหนี้รวมของผู้กู้ นอกจากนี้ ในมุมผู้ประกอบธุรกิจ เพดานดอกเบี้ยที่ 15% อาจลดความยืดหยุ่นในการกำหนดอัตราดอกเบี้ยให้สอดคล้องกับต้นทุนและความเสี่ยงของผู้กู้ ขณะที่ยังต้องรับภาระต้นทุนเงินทุน การดำเนินงาน และความเสี่ยงด้านเครดิต ส่งผลให้ผู้ประกอบธุรกิจอาจต้องปรับรูปแบบรายได้ เพิ่มประสิทธิภาพการบริหารต้นทุน หรือคัดกรองลูกหนี้เข้มงวดขึ้น ซึ่งอาจกระทบต่อโอกาสการเข้าถึงสินเชื่อของผู้บริโภคบางกลุ่ม โดยเฉพาะผู้ที่มีความเสี่ยงสูงหรือมีข้อมูลทางการเงินจำกัด
เนื้อหาที่เกี่ยวข้อง
- SCB ประเมินค่าเงินบาทวันนี้เคลื่อนไหวในกรอบ 33.50 - 33.80 บาท/ดอลลาร์
- SC ตั้งบริษัทย่อย " เอสซีเอ็กซ์ รีท แมเนจเมนท์" รองรับแผนขยายธุรกิจเป็นผู้จัดการกองทรัสต์ (REIT Manager)
- TCAP เดินหน้าสร้างมูลค่าเพิ่มอย่างยั่งยืนแก่ผู้ถือหุ้น มุ่งต่อยอดศักยภาพของธุรกิจในกลุ่มธนชาต พร้อมมองหาโอกาสการลงทุนใหม่ๆ ที่เหมาะสม
- ตลท. เตือน 22 ตุลาคม 2569 AKS เทรดวันสุดท้าย ก่อนการเพิกถอน
- DUSIT เตรียมออกหุ้นกู้ 2 ชุด มูลค่ารวมไม่เกิน 1,500 ล้านบาท ขายสถาบัน-รายใหญ่ เปิดขาย27-29 ตุลาคม 2569




บทความล่าสุด
สถานการณ์.... By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง สถานการณ์จากปัจจัยภายนอก ตลาดหุ้นต่างประเทศ เป็นตัวแปร กดดัน ต่อตลาดหุ้นไทย ฝั่ง รายย่อย...