Today’s NEWS FEED
- CCET วางยุทธศาสตร์ 5 ปี มุ่งสู่ธุรกิจยุคดิจิทัล รุก AI Server-CSP-HVDC ลุย New business เต็มพิกัด พร้อมดันไทยสู่ Smart Factory - 14:03 น.
- กลุ่มดุสิตธานี ผนึกพันธมิตร เปิดโครงการ “Synergy for Her ถักทอพลังใจ สร้างสุขเพื่อสังคม”ร่วมมือ SABINA-GC ชวนจิตอาสาเย็บเต้านมเทียม ตั้งเป้าส่งมอบ 9,300 ชิ้นภายในสิ้นปี - 14:00 น.
- ก.ล.ต. จัดพิธีมอบรางวัลโครงการ “ตลาดทุนไทย ร่วมใจส่งพลังความรู้ สู่ประชาชน เฟส 2 ปี 2569” ในวันที่ 9 ตุลาคม 2569 - 13:50 น.
- สำนักงาน คปภ. ออกมาตรการช่วยเหลือคนกลางประกันภัยที่ได้รับผลกระทบจากสถานการณ์ประสบอุทกภัย - 13:49 น.
- SCB WEALTH ผนึก SCBAM เปิดตัว SCBGMHEAVY IPO 6-12 ต.ค.นี้ - 13:48 น.
- CGSI เผยกลุ่มธนาคารพาณิชย์ของไทย ไตรมาส 3/69 สินเชื่อน่าจะเติบโตลดลง /ธนาคาร 8 แห่งที่ศึกษาจะทำกำไรสุทธิรวม 5.74 หมื่นล้านบาท (-9.2% yoy, +1.8% qoq) ในไตรมาส 3/69 - 13:44 น.
- ฟ้า เติม ฝน By : แม่มดน้อย - 13:28 น.
- FLE ร่วมภารกิจฟื้นฟูชุมชนการเคหะคลองจั่น สำรวจ – ซ่อมบำรุงระบบสูบน้ำ หลังรับผลกระทบจากน้ำท่วม - 13:13 น.
- โอสถสภา รวมพลังจิตอาสาช่วยผู้ประสบภัยน้ำท่วมดูแลชุมชนบางกะปิและพนักงานในพื้นที่กรุงเทพฯ–อยุธยา พร้อมสนับสนุนการฟื้นฟูหลังน้ำลด - 13:12 น.
- โบรกฯเผย กรอบดัชนีภาคบ่าย 1,570-1,580 จุด หลังเช้าวันนี้ ดัชนีฯผันผวน - 12:39 น.
- (เพิ่มเติม) บมจ.ควิก ทรานส์ฟอร์เมชั่น (QUICK) สตาร์ทเครื่องต่อ ลุย IPO Roadshow 7 ต.ค. นี้ - 12:38 น.
- บมจ.ควิก ทรานส์ฟอร์เมชั่น (QUICK) สตาร์ทเครื่องต่อ ลุย IPO Roadshow 7 ต.ค. นี้ - 12:35 น.
- เช้าวันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,572.80 จุด เพิ่มขึ้น 1.18 จุด หรือ 0.08 % มูลค่าการซื้อขาย 31,349.63 ล้านบาท - 12:35 น.
- เช้าวันนี้mai ปิดที่ระดับ 221.91 จุด เพิ่มขึ้น 0.35 จุด หรือ 0.16% - 12:35 น.
- เช้าวันนี้SETWB ปิดที่ระดับ 632.17 จุด ลดลง 2.55 จุด หรือ 0.40% - 12:34 น.
- เช้าวันนี้SETESG ปิดที่ระดับ 989.24 จุด ลดลง 2.03 จุด หรือ 0.20 % - 12:34 น.
- เช้าวันนี้SETHD ปิดที่ระดับ 1,501.90 จุด ลดลง 5.48 จุด หรือ 0.36 % - 12:34 น.
- เช้าวันนี้SETCLMV ปิดที่ระดับ 797.83 จุด ลดลง 1.17 จุด หรือ 0.15 % - 12:34 น.
- เช้าวันนี้sSET ปิดที่ระดับ 644.83 จุด เพิ่มขึ้น 0.48 จุด หรือ 0.07% - 12:34 น.
- เช้าวันนี้SET100 ปิดที่ระดับ 2,263.42 จุด ลดลง 0.48 จุด หรือ 0.02% - 12:34 น.
News Feed
CGSI เผยกลุ่มธนาคารพาณิชย์ของไทย ไตรมาส 3/69 สินเชื่อน่าจะเติบโตลดลง /ธนาคาร 8 แห่งที่ศึกษาจะทำกำไรสุทธิรวม 5.74 หมื่นล้านบาท (-9.2% yoy, +1.8% qoq) ในไตรมาส 3/69

เนื้อหาที่เกี่ยวข้อง
- FLE ร่วมภารกิจฟื้นฟูชุมชนการเคหะคลองจั่น สำรวจ – ซ่อมบำรุงระบบสูบน้ำ หลังรับผลกระทบจากน้ำท่วม
- โอสถสภา รวมพลังจิตอาสาช่วยผู้ประสบภัยน้ำท่วมดูแลชุมชนบางกะปิและพนักงานในพื้นที่กรุงเทพฯ–อยุธยา พร้อมสนับสนุนการฟื้นฟูหลังน้ำลด
- โบรกฯเผย กรอบดัชนีภาคบ่าย 1,570-1,580 จุด หลังเช้าวันนี้ ดัชนีฯผันผวน
- (เพิ่มเติม) บมจ.ควิก ทรานส์ฟอร์เมชั่น (QUICK) สตาร์ทเครื่องต่อ ลุย IPO Roadshow 7 ต.ค. นี้
- บมจ.ควิก ทรานส์ฟอร์เมชั่น (QUICK) สตาร์ทเครื่องต่อ ลุย IPO Roadshow 7 ต.ค. นี้



บทความล่าสุด
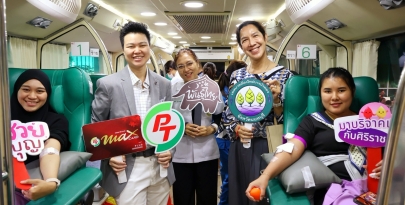

TIPAK เริ่มซื้อขายในตลาดหลักทรัพย์ฯ วันแรก
TIPAK เริ่มซื้อขายในตลาดหลักทรัพย์ฯ วันแรก

ฟ้า เติม ฝน By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ วันนี้ ถึง วันที่ 7 ตุลาคม มีการพยากรณ์ว่า ฝนตก ฟ้า เติม ฝน ตอนนี้ ฟ้าร้อง .....