Today’s NEWS FEED
- SIRI เผยผลงานยอดขายรวม 9 เดือนแรกของปี69 ทำยอดขายรวมได้ที่ 36,400 ล้านบาท คิดเป็น 76% จากเป้าหมายยอดขายรวมทั้งปีที่ 48,000 ล้านบาท - 12:02 น.
- เทพหุ้นบัวหลวง คัดหุ้นฟื้นเร็วหลังน้ำลด–กำไรเด่น 3Q26 สู่ปี 2027 - 11:37 น.
- SCL เตรียมรับดีมานด์ซ่อมบำรุงหลังน้ำลด เดินหน้าบริหารสต็อกอะไหล่ – หนุนโอกาสเติบโตโค้งสุดท้ายของปี - 11:34 น.
- ASW ทำยอดพรีเซล 9 เดือน 15,287 ล้านบาท ทะลุ 83% ของเป้า เตรียมส่งโครงการใหม่ลุยไฮซีซั่นภูเก็ต เชื่อมั่นดันยอดขายตามเป้า 18,500 ล้านบาท - 11:26 น.
- SET 2,000 จุด!? ชี้เป้ากันสนุกปาก…แต่กำไรบริษัทไทยโตทันหรือยัง!? By: Mr.TD - 11:20 น.
-
AIS เปิดตัว “SMART Pets Phone” พลิกโฉม Pet Tracker สู่ “สมาร์ตโฟนประจำตัว” ของสัตว์เลี้ยง เชื่อมต่อแบบเรียลไทม์ พร้อม GPS และ Video Call ไม่มีค่า Subscription รายเดือน - 11:19 น.PR
- XAUUSD — วิเคราะห์ด้วย AI ATLAS KING MIDAS / Golden Compass By: Mr.TD - 11:17 น.
- SA คว้ารางวัล “องค์กรต้นแบบด้านสิทธิมนุษยชน” ระดับดีเด่น ต่อเนื่องปีที่ 2 - 11:16 น.
- บล.ทิสโก้ : MOSHI แนะนำ “ซื้อ” มูลค่าที่เหมาะสม 55 บาท - 11:10 น.
- บล.ทิสโก้ : CPN คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสม 83 บาท - 11:10 น.
- บล.ทิสโก้ : COMMERCE สถานการณ์การค้าปลีกในประเทศไทย ; ฉบับเดือนกันยายน 2026 - 11:09 น.
- บล.ทิสโก้ : TU คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 15.20 บาท - 11:09 น.
- โฮมโปร ขยายพอร์ต สินค้ารักษ์โลก ผนึก “ทาทา ทิสคอน” นำ “เหล็กเส้น EF” เหล็กเส้นคาร์บอนต่ำ สู่ เมกาโฮม ทั่วประเทศ - 11:06 น.
- ศูนย์วิจัยกสิกรไทย เศรษฐกิจโลกเข้าสู่ยุคแห่งไฟฟ้า Age of Electricity - 11:05 น.
- บล.ทิสโก้ : Market Insight - 11:05 น.
- บัตรเครดิต กรุงศรี รุกตลาดกลุ่มคนรักสัตว์เลี้ยง เจาะกำลังซื้อรับเทรนด์ใหม่ ตั้งเป้ายอดใช้จ่ายผ่านบัตรในหมวดสัตว์เลี้ยง 1,000 ล้านบาท - 10:58 น.
-
10-11 ต.ค. นี้ ลลิล พร็อพเพอร์ตี้ จัดโปร “มีบ้านง่าย จ่ายน้อยมาก!”ลดภาระคนอยากมีบ้านด้วย ดอกเบี้ยเริ่มต้น 0.73%* พร้อมช่วยจ่าย! ค่าน้ำค่าไฟสูงสุด 40 เดือน* - 10:45 น.PR
- APCO เปิดตัวผลิตภัณฑ์ใหม่ BIM AD เจาะตลาด Brain Health ปั๊มยอดครึ่งปีหลัง - 10:44 น.
-
PTG รวมพลัง ศิริราช สานต่อ “Social Innovation” ปีที่ 2 ดึงหน่วยงานปกครองส่วนท้องถิ่น เทศบาลเมืองใหม่ บางบัวทอง ร่วมใจบริจาคโลหิต - 10:42 น.PR
- บล.พาย : Pi Daily - 10:39 น.
News Feed
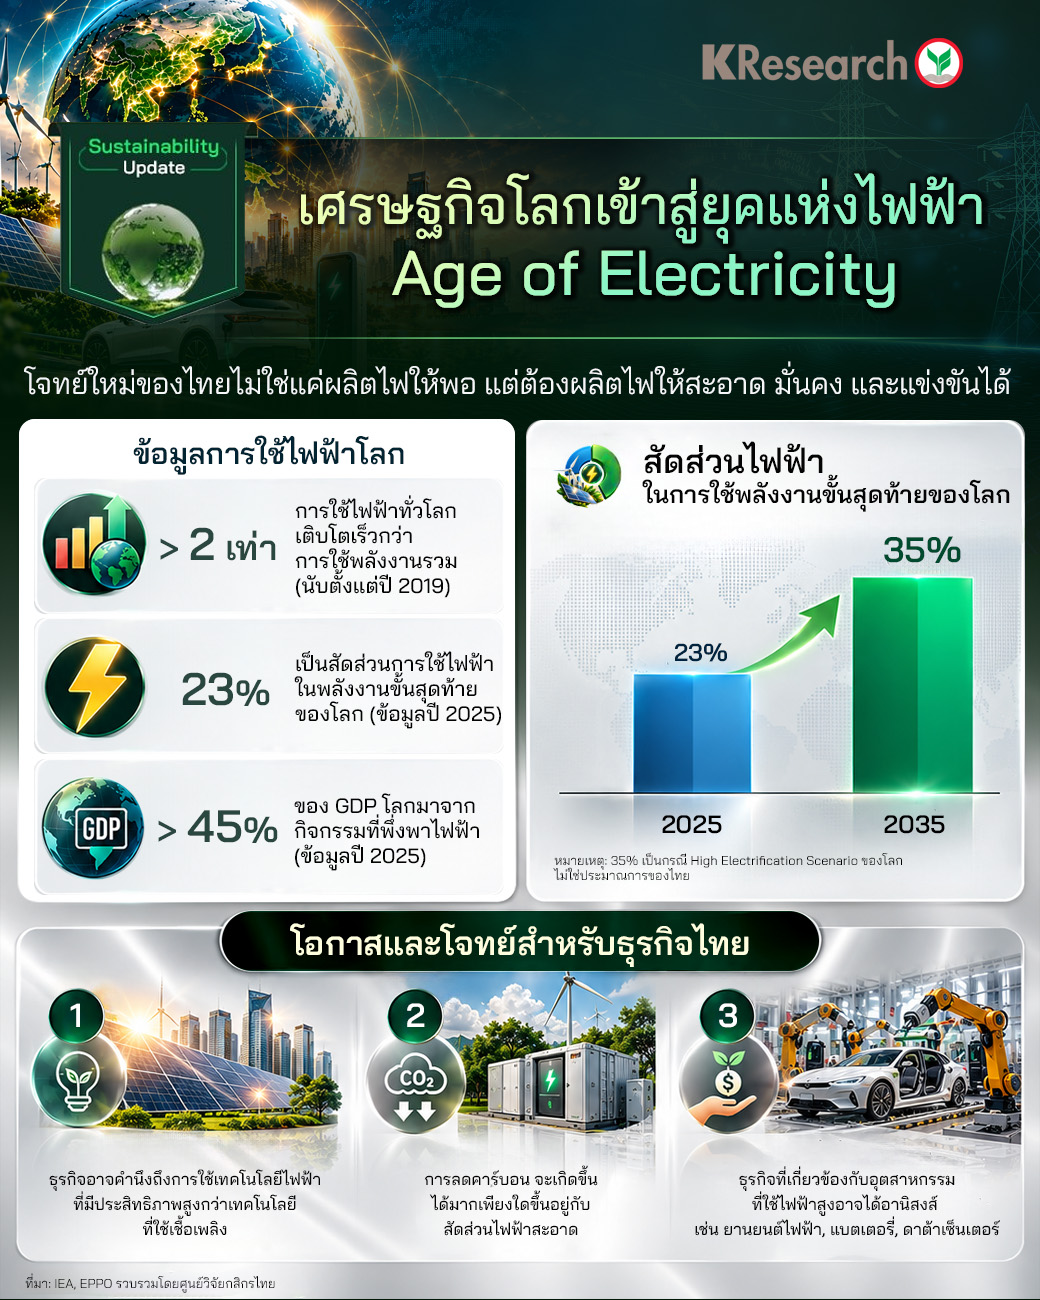
ศูนย์วิจัยกสิกรไทย เศรษฐกิจโลกเข้าสู่ยุคแห่งไฟฟ้า Age of Electricity

สำนักข่าวหุ้นอินไซด์ ( 5 ตุลาคม 2569 )--------• โลกกำลังเข้าสู่ยุคที่ไฟฟ้าเป็นศูนย์กลางของระบบเศรษฐกิจ (Age of Electricity) โดยองค์กรด้านพลังงานระหว่างประเทศ (IEA) ระบุว่า ตั้งแต่ปี 2019 ความต้องการไฟฟ้าของโลกเติบโตเร็วกว่าการใช้พลังงานโดยรวมมากกว่า 2 เท่า โดยมีแรงขับจากรถยนต์ไฟฟ้า เครื่องปรับอากาศ ภาคอุตสาหกรรม และ Data Center
• ทั้งนี้ ข้อมูลล่าสุดในปี 2025 ไฟฟ้าคิดเป็นประมาณ 23% ของการใช้พลังงานขั้นสุดท้ายของโลก ในขณะที่กิจกรรมทางเศรษฐกิจที่พึ่งพาไฟฟ้าสร้าง GDP โลกเกือบครึ่งหนึ่ง (45%) นอกจากนี้มีการประเมินว่า สัดส่วนไฟฟ้าในการใช้พลังงานขั้นสุดท้ายของโลกจะเพิ่มเป็น 35% ในปี 2035 สะท้อนความสำคัญของกระบวนการเปลี่ยนผ่านจากการใช้พลังงานรูปแบบอื่นมาเป็นการใช้พลังงานไฟฟ้าขับเคลื่อนเศรษฐกิจ (Electrification) ส่งผลให้การเข้าถึงไฟฟ้าที่เพียงพอและเชื่อถือได้จึงมีผลต่อความสามารถในการแข่งขันของธุรกิจมากขึ้น
• ไทยกำลังเข้าสู่ Age of Electricity เช่นเดียวกับโลก จากการเติบโตของ EV, Data Center และการเปลี่ยนกระบวนการผลิตมาใช้ไฟฟ้ามากขึ้น ทำให้โจทย์ของระบบพลังงานไทยเปลี่ยนจากเพียงการมีไฟฟ้าเพียงพอ ไปสู่การมีไฟฟ้าที่ เพียงพอ สะอาด มีเสถียรภาพ และมีต้นทุนแข่งขันได้
• ทั้งนี้ ไฟฟ้าพลังงานสะอาด จะมีความสำคัญต่อความสามารถในการแข่งขันของไทยมากขึ้น เพราะอุตสาหกรรมใหม่และ Supply Chain โลกต้องการไฟฟ้าคาร์บอนต่ำมากขึ้น ประกอบกับ การตั้งเป้าหมาย NDC 3.0 และ Net Zero 2050 ของประเทศไทยจะทำให้การลด Carbon Intensity ของระบบไฟฟ้ากลายเป็นเงื่อนไขสำคัญของการเติบโตทางเศรษฐกิจไทย เนื่องจากภาคการผลิตไฟฟ้าของไทยยังคงปล่อย CO2 ราว 87 ล้านตันต่อปี
• ความท้าทายจึงไม่ได้อยู่ที่การเพิ่มกำลังการผลิตไฟฟ้าพลังงานสะอาด (Renewable Capacity) เพียงอย่างเดียว แต่คือการลงทุนใน Grid, BESS เพื่อสร้างความยืดหยุ่นให้ทันความต้องการใหม่ๆ และไม่ให้เป็นข้อจำกัดด้านการเติบโต ความมั่นคง และต้นทุนไฟฟ้าของ EV, Data Center และ Electrification ในภาคอุตสาหกรรม แต่ยังคงต้องติดตามทิศทางการกำหนดนโยบายด้านพลังงานไทยที่เกี่ยวข้อง เช่น PDP2026, Direct PPA, การใช้เงินกู้ตาม พรก. เงินกู้ฯ จำนวนสองแสนล้านบาทเพื่อการเปลี่ยนผ่านพลังงาน เป็นต้น
เนื้อหาที่เกี่ยวข้อง
- บัตรเครดิต กรุงศรี รุกตลาดกลุ่มคนรักสัตว์เลี้ยง เจาะกำลังซื้อรับเทรนด์ใหม่ ตั้งเป้ายอดใช้จ่ายผ่านบัตรในหมวดสัตว์เลี้ยง 1,000 ล้านบาท
- APCO เปิดตัวผลิตภัณฑ์ใหม่ BIM AD เจาะตลาด Brain Health ปั๊มยอดครึ่งปีหลัง
- บล.บัวหลวง : BCP คงคำแนะนำ ถือ ราคาเป้าหมาย 57 บาท
- TIPAK ประกาศแผนลงทุนเทคโนโลยีสมัยใหม่ ปี70 ประมาณ 100 ล้านบาท เพื่อยกระดับกระบวนการผลิตในโรงงาน
- MPJ ส่งซิกปริมาณตู้หมุนเวียน Q3/69 พุ่ง 30% รับดีมานด์ แหลมฉบัง–ลาดกระบัง คึก เร่งขยายลานตู้อีก 28 ไร่ ดันรายได้ปีนี้แตะ 1,264 ล้านบาท



บทความล่าสุด

เล่นหุ้น กันต่อ By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง วันนี้ เข้าสู่โหมด เล่นหุ้นกันต่อไป บนกระดานหุ้นไทย หุ้นบิ๊กแคป ยังคงเป็นแม่เหล็ก ....

HotNews: ITD ถึงเวลาพลัดใบ? หลังสิ้นสุดยุค เปรมชัย กรรณสูต
ผู้สื่อข่าวหุ้นอินไซด์ ขอตั้งคำถามว่า ITD ถึงเวลาพลัดใบ แล้วหรือยัง? หลัง สิ้นสุดยุค เปรมชัย กรรณสูต....