Today’s NEWS FEED
- HotNews: PTG ผนึก กฟน.ขยาย Digital Ecosystem เชื่อมระบบคะแนน MEA Point กับ Max Point - 16:49 น.
- วันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,583.34 จุด เพิ่มขึ้น 20.61 จุด หรือ 1.32 % มูลค่าการซื้อขาย 62,448.91 ล้านบาท - 16:45 น.
- วันนี้mai ปิดที่ระดับ 224.38 จุด เพิ่มขึ้น 1.81 จุด หรือ 0.81 % - 16:45 น.
- วันนี้SETWB ปิดที่ระดับ 654.02 จุด เพิ่มขึ้น 10.69 จุด หรือ 1.66 % - 16:44 น.
- วันนี้SETESG ปิดที่ระดับ 1,020.38 จุด เพิ่มขึ้น 10.03 จุด หรือ 0.99 % - 16:44 น.
- วันนี้SETHD ปิดที่ระดับ 1,564.58 จุด เพิ่มขึ้น 8.78 จุด หรือ 0.56 % - 16:44 น.
- วันนี้SETCLMV ปิดที่ระดับ 821.61 จุด เพิ่มขึ้น 8.12 จุด หรือ 1.00 % - 16:44 น.
- วันนี้sSET ปิดที่ระดับ 655.86 จุด เพิ่มขึ้น 7.31 จุด หรือ 1.13 % - 16:44 น.
- วันนี้SET100 ปิดที่ระดับ 2,304.01 จุด เพิ่มขึ้น 27.04 จุด หรือ 1.19 % - 16:44 น.
- วันนี้SET50 ปิดที่ระดับ 1,069.77 จุด เพิ่มขึ้น 12.41 จุด หรือ 1.17 % - 16:44 น.
-
AIS PLAY เสิร์ฟความมันส์ “เอเชียนเกมส์ 2026” ส่งตรงจากนาโกย่า พร้อมยิงสด 18 ช่อง ครอบคลุมชนิดกีฬามากที่สุด เนรมิต AIS SIAM เป็นแลนด์มาร์กเชียร์ทัพไทย - 16:36 น.PR
-
เมืองไทยสไมล์คลับ จัดกิจกรรม Kiwamiya Exclusive Privilege มอบประสบการณ์แห่งความสุขและรอยยิ้ม ที่สุดแห่งความประทับใจ - 16:16 น.PR
-
ฉลองใหญ่ 14 ปี “พันธุ์ไทย” เสิร์ฟของขวัญและสิทธิพิเศษตอบแทนทุกหัวใจ รวมมูลค่ากว่า 24 ล้านบาท - 16:09 น.PR
- บลจ.อีสท์สปริง โชว์จ่ายปันผลกองทุนอสังหาฯ และโครงสร้างพื้นฐาน 2 กองทุน รวม 187 ล้านบาท - 16:06 น.
- คริปโตเดียน ประเทศไทย ประกาศได้รับใบอนุญาตผู้ให้บริการรับฝากสินทรัพย์ดิจิทัล จากกระทรวงการคลัง แล้ว - 15:45 น.
- MOTHER โค้งสุดท้ายปีสดใส ไฮซีซันท่องเที่ยวหนุนรายได้โต - 15:43 น.
- ก.ล.ต. ออกหลักเกณฑ์เพิ่ม “สลาก ธอส.” เป็นทางเลือกลงทุนสำหรับกองทุน - 15:41 น.
-
กรุงเทพประกันชีวิต คว้า 2 รางวัล TCCTA Contact Center Awards 2026 ตอกย้ำความเป็นเลิศด้านบริการ ผ่านพลังคนและวัฒนธรรมแห่งความใส่ใจ - 15:39 น.PR
- ศูนย์วิจัยกสิกรไทย เวียดนามในฐานะฐานส่งออก: โอกาสจาก FTA และโจทย์ที่ธุรกิจไทยต้องคิดให้ครบ - 15:14 น.
- การ์ทเนอร์เผย 3 เทรนด์เทคโนโลยีภาครัฐปี 2570 แนะเร่งยกเครื่ององค์กร ปรับกลยุทธ์ไซเบอร์-AI เชิงรุก - 15:11 น.
News Feed
ศูนย์วิจัยกสิกรไทย เวียดนามในฐานะฐานส่งออก: โอกาสจาก FTA และโจทย์ที่ธุรกิจไทยต้องคิดให้ครบ

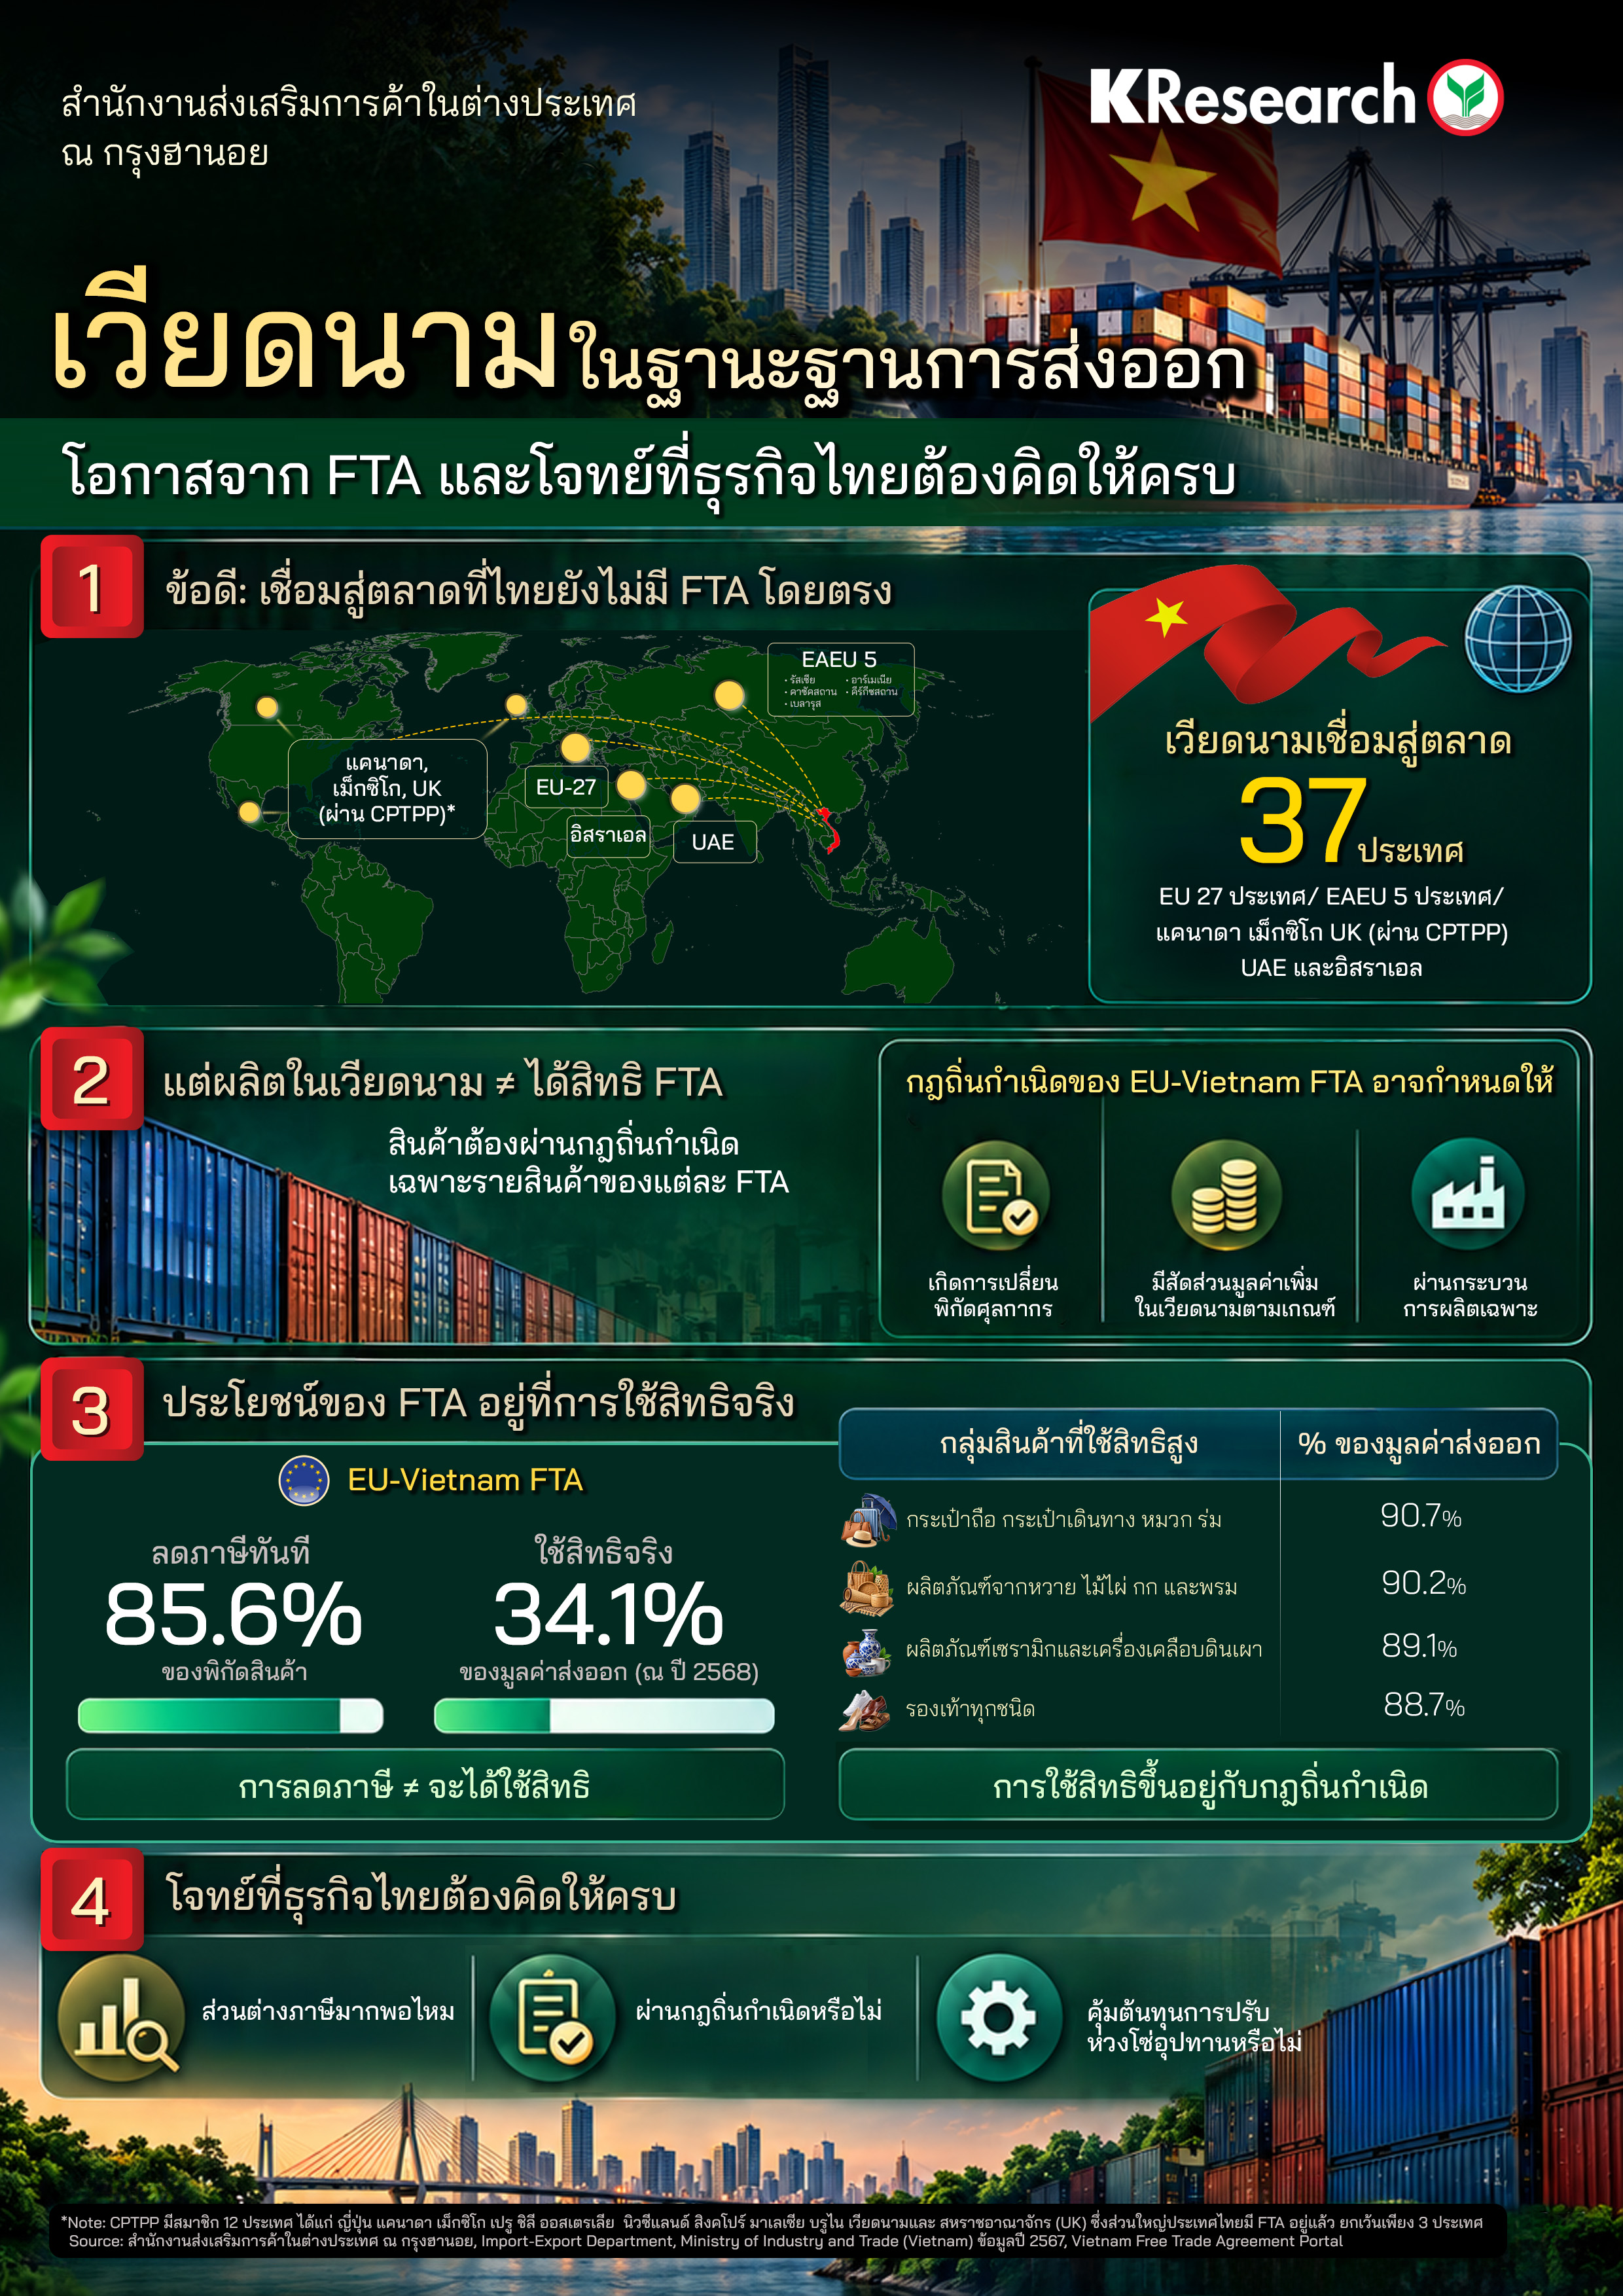
สำนักข่าวหุ้นอินไซด์ ( 17 กันยายน 2569 )-------จุดแข็งของเวียดนามไม่ได้มีเพียงตลาดขนาดใหญ่หรือค่าแรงที่แข่งขันได้ แต่ยังรวมถึงเครือข่าย FTA ที่ช่วยเปิดประตูสู่ตลาดซึ่งไทยยังไม่มี FTA โดยตรง ปัจจุบัน เวียดนามมี FTA ที่มีผลบังคับใช้แล้ว 17 ฉบับ ครอบคลุมตลาดที่อยู่นอกเครือข่าย FTA ของไทยรวม 37 ประเทศ ได้แก่ สหภาพยุโรป 27 ประเทศ สหภาพเศรษฐกิจยูเรเชีย 5 ประเทศ (รัสเซีย คาซัคสถาน เบลารุส อาร์เมเนีย และคีร์กีซสถาน) ประเทศแคนาดา เม็กซิโก และสหราชอาณาจักร ภายใต้ CPTPP รวมทั้งสหรัฐอาหรับเอมิเรตส์ (UAE) และอิสราเอล ทั้งนี้ เวียดนามมี FTA กับสหราชอาณาจักรผ่านทั้ง UK-Vietnam FTA และ CPTPP เครือข่ายนี้ทำให้เวียดนามสามารถเป็นทั้งฐานการผลิตและจุดเชื่อมให้ธุรกิจไทยเข้าถึงตลาดใหม่ด้วยภาษีศุลกากรที่ต่ำลง
อย่างไรก็ตาม การผลิตในเวียดนามไม่ได้ทำให้สินค้าได้รับสิทธิประโยชน์ทางภาษีภายใต้ FTA โดยอัตโนมัติ สินค้าต้องผ่านกฎถิ่นกำเนิดเฉพาะรายสินค้าของแต่ละ FTA ยกตัวอย่างเช่น ภายใต้ EU-Vietnam FTA กฎถิ่นกำเนิดอาจกำหนดให้ต้องมีการเปลี่ยนพิกัดศุลกากร มีสัดส่วนมูลค่าเพิ่มในเวียดนามตามเกณฑ์ หรือผ่านกระบวนการผลิตเฉพาะ ดังนั้น การนำเข้าสินค้าไทยไปเพียงบรรจุ เปลี่ยนฉลาก หรือประกอบเพียงเล็กน้อยจึงมักไม่เพียงพอที่จะได้รับสิทธิ FTA ซึ่งวัตถุดิบจากไทยจะถือว่าไม่มีถิ่นกำเนิด (Non-originating materials) อย่างไรก็ดี สินค้าสำเร็จรูปที่ผลิตในเวียดนามยังสามารถได้รับสิทธิ FTA ได้ หากกระบวนการผลิตในเวียดนามผ่านเกณฑ์เฉพาะรายสินค้า ดังนั้น ก่อนการตัดสินใจตั้งฐานการผลิตไปเวียดนาม ธุรกิจไทยควรตรวจสอบพิกัดสินค้า แหล่งที่มาของวัตถุดิบ และกระบวนการผลิตว่าเพียงพอที่จะทำให้สินค้าผ่านกฎถิ่นกำเนิดสินค้าก่อนตัดสินใจลงทุน
ประโยชน์ของ FTA ที่เกิดขึ้นจริงสะท้อนได้จากสัดส่วนสินค้าส่งออกที่มีหนังสือรับรองถิ่นกำเนิดสินค้าหรือ C/O ซึ่งเป็นเอกสารยืนยันว่าสินค้าผ่านกฎของ FTA และมีสิทธิขอลดภาษี แม้ EU จะยกเลิกภาษีทันทีถึง 85.6% ของพิกัดสินค้า แต่ในปี 2568 สินค้าส่งออกจากเวียดนามที่ได้รับ C/O คิดเป็น 34.1% ของมูลค่าส่งออกไป EU ทั้งหมด เนื่องจากสินค้าบางประเภทอาจไม่ผ่านกฎถิ่นกำเนิด มีส่วนต่างภาษีน้อย หรือมีต้นทุนในการพิสูจน์แหล่งวัตถุดิบสูง เมื่อพิจารณาเป็นรายกลุ่มสินค้าพบว่า กลุ่มสินค้าที่มีการใช้สิทธิสูง ได้แก่ กระเป๋าถือ กระเป๋าเดินทาง หมวก และร่ม (90.7%) ผลิตภัณฑ์จากหวาย ไม้ไผ่ กก และพรม (90.2%) ผลิตภัณฑ์จากเซรามิกและเครื่องเคลือบดินเผา (89.1%) รองเท้าทุกชนิด (88.7%) ในทางตรงกันข้าม สิ่งทอและเครื่องนุ่งห่มมีสัดส่วนเพียง 31.5% ในขณะที่การส่งออกไปเม็กซิโกในช่วงปี 2568 มีสัดส่วนมูลค่าที่ได้รับ C/O ภายใต้ CPTPP อยู่ที่ 40.26% ตัวเลขเหล่านี้ชี้ว่า FTA จะมีคุณค่าก็ต่อเมื่อสินค้ามีความสามารถในการแข่งขันและผ่านกฎถิ่นกำเนิดได้จริง
ก่อนเลือกเวียดนามเป็นฐานส่งออก ธุรกิจจึงควรถามว่า ส่วนต่างภาษีมากพอหรือไม่ สินค้าผ่านกฎถิ่นกำเนิดได้หรือไม่ และผลประโยชน์ที่ได้รับคุ้มกับต้นทุนการปรับห่วงโซ่อุปทานหรือไม่ เพราะภาษีศุลกากรเป็นเพียงส่วนหนึ่งของสมการ การเข้าตลาดต้องผ่านข้อกำหนดเฉพาะของแต่ละประเทศและภูมิภาค เช่น การเข้าสู่ตลาดยุโรปยังต้องผ่านมาตรฐานสิ่งแวดล้อม ความปลอดภัย และการตรวจสอบย้อนกลับ ขณะที่ตลาดตะวันออกกลางให้ความสำคัญกับมาตรฐาน Halal ฉลากสินค้า เป็นต้น
เวียดนามจึงไม่ใช่ "ทางลัด" เพื่อหลีกเลี่ยงภาษี แต่เป็นแพลตฟอร์มเชิงยุทธศาสตร์สำหรับธุรกิจที่พร้อมออกแบบสินค้า แหล่งวัตถุดิบ และกระบวนการผลิตให้สอดคล้องกัน หากทำได้ FTA ของเวียดนามจะไม่ใช่เพียงสิทธิบนกระดาษ แต่เป็นเครื่องมือที่ช่วยให้ความเชี่ยวชาญของไทยเดินทางไปได้ไกลกว่าเดิม
เนื้อหาที่เกี่ยวข้อง
- การ์ทเนอร์เผย 3 เทรนด์เทคโนโลยีภาครัฐปี 2570 แนะเร่งยกเครื่ององค์กร ปรับกลยุทธ์ไซเบอร์-AI เชิงรุก
- พฤกษา เรียลเอสเตท เปิดตัว CHAPTER ONE BLOC 19 RATCHADA คอนโดมิเนียม Full Scale” Pet-Friendly
- กบข. ผนึกกำลัง 3 พันธมิตร เสริมเกราะป้องกันกลโกงออนไลน์ สร้างภูมิคุ้มกันทางการเงินให้สมาชิกกว่า 1.2 ล้านคน
- แสนสิริ เปิดตัวบ้านตกแต่งยูนิตพิเศษ “Narasiri Victoire Krungthep Kreetha, in a first-time collaboration with RH Contract” รวมมูลค่า 198 ล้านบาท
- บีโอไอ ตลาดหลักทรัพย์ฯ และ ก.ล.ต. ผนึกกำลังขับเคลื่อนเศรษฐกิจไทย ส่งเสริมผู้ประกอบการอุตสาหกรรม New Economy สู่ตลาดทุน ผ่านโครงการ BOI to IPO



บทความล่าสุด

ซื้อหุ้นบิ๊กแคป กลับ... By : แม่มดน้อย
โอมมะลึกกึ๊กกึ๋ยย์ มะลึกกึ๊กกึ๋ยย์มะลึกกึ๊กกึ๋ยย์.........เพี้ยง แม่มดน้อย ขี่ไม้กวาดวิเศษ ทันที เปิดตลาดเช้าวันนี้...

เฟดขึ้นอัตราดอกเบี้ย 0.25% By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง ผลประชุมธนาคารกลางสหรัฐฯ (เฟด) ในการประชุมรอบล่าสุด เฟดปรับขึ้นอัตราดอกเบี้ย 0.25%....