Today’s NEWS FEED
-
Autoclik ชวนร่วมกิจกรรม “CLIK BOO HUNT” ล่าน้องเสือผีรับส่วนลด 100 บาท ต้อนรับเทศกาลฮาโลวีน ร่วมสนุกได้ที่ Autoclik สาขาที่ร่วมรายการ ตั้งแต่วันนี้ - 31 ตุลาคม 2569 นี้ - 18:22 น.PR
- TITLE ตั้งบริษัทย่อยใหม่ 4 บริษัท รองรับพัฒนาโรงแรม -ลุยบริการออนเซ็นและสปาเพื่อสุขภาพ - 18:19 น.
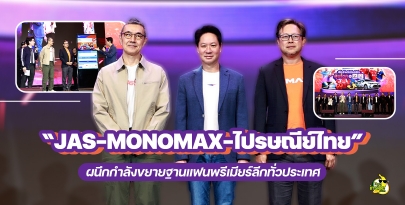
- HotNews: “JAS-MONOMAX-ไปรษณีย์ไทย” ผนึกกำลังขยายฐานแฟนพรีเมียร์ลีกทั่วประเทศ - 17:40 น.
- BYD เปลี่ยนชื่อบริษัทเป็น บมจ.บีวายดีเอช มีผล 19 ต.ค. 69 - 17:30 น.
- สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติซื้อ 266.90 ลบ.(SET) - 17:23 น.
- --สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติซื้อ 266.90 ลบ.(SET) - 17:22 น.
- ก.ล.ต. เปิดรับฟังความเห็นต่อการปรับปรุงหลักเกณฑ์เกี่ยวกับ “คณะกรรมการวินัยในธุรกิจสินทรัพย์ดิจิทัล” - 17:10 น.
- วันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,571.74 จุด ลดลง 5.91 จุด หรือ 0.37% มูลค่าการซื้อขาย 55,934.03 ล้านบาท - 16:58 น.
- วันนี้mai ปิดที่ระดับ 221.75 จุด ลดลง 0.48 จุด หรือ 0.22 % - 16:58 น.
- วันนี้SETWB ปิดที่ระดับ 633.90 จุด ลดลง 0.23 จุด หรือ 0.04 % - 16:57 น.
- วันนี้SETESG ปิดที่ระดับ 994.27 จุด เพิ่มขึ้น 1.97 จุด หรือ 0.20 % - 16:57 น.
- วันนี้SETHD ปิดที่ระดับ 1,499.93 จุด เพิ่มขึ้น 14.37 จุด หรือ 0.97 % - 16:57 น.
- วันนี้SETCLMV ปิดที่ระดับ 806.81 จุด ลดลง 0.40 จุด หรือ 0.05% - 16:57 น.
- วันนี้sSET ปิดที่ระดับ 648.01 จุด เพิ่มขึ้น 1.73 จุด หรือ 0.27 % - 16:57 น.
- วันนี้SET100 ปิดที่ระดับ 2,261.92 จุด ลดลง 2.87 จุด หรือ 0.13 % - 16:57 น.
- วันนี้SET50 ปิดที่ระดับ 1,046.61 จุด ลดลง 0.51 จุด หรือ 0.05 % - 16:57 น.
- ดีพร้อม เร่งพา SMEs ฝ่าวิกฤตอุทกภัย อัดมาตรการ "เงินไว ฟื้นภัยพิบัติ" วงเงิน 50 ล้านบาท เติมสภาพคล่อง - ฟื้นฟูกิจการ ส่งผู้เชี่ยวชาญ DIPROM Center ลงพื้นที่ประเมินความเสียหาย ออกแนวทางช่วยเหลือครบวงจร - 16:53 น.
-
ตอกย้ำความสำเร็จปีที่ 2! 'บำนาญมั่งมี 8560' แรบบิท ประกันชีวิต คว้า Product of the Year 2026 เสิร์ฟดีลพิเศษส่งท้ายปีให้คุณวางแผนอนาคตได้ง่ายขึ้น - 16:46 น.PR
- STA - STGT รับประกาศนียบัตร "องค์กรผู้ส่งเสริมความรู้ด้านการเงินฯ" จาก ก.ล.ต. สานต่อนโยบายความยั่งยืน เสริมความรู้การเงิน-การลงทุน-การออม อย่างต่อเนื่อง - 16:39 น.
- ศูนย์วิจัยกสิกรไทย ชี้ไตรมาสสุดท้ายปี 2569 เที่ยวบินเข้าไทยโต 5.8% (YoY) แต่ยังช้ากว่าหลายจุดหมายปลายทาง - 16:35 น.
News Feed
บล.ทิสโก้ : AURA ประเมินมูลค่าปี 2026 ที่ 18.2 บาท

บทความล่าสุด

เปิดฉากประชุม IMF-World Bank 2026 By : แม่มดน้อย
ม่มดน้อย ขี่ไม้กวาดวิเศษ วันนี้ เปิดฉากการประชุม IMF-World Bank 2026 จัดขึ้นระหว่างวันที่ 12-18 ต.ค.69 ....