Today’s NEWS FEED
- เช้าวันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,593.60 จุด เพิ่มขึ้น 9.45 จุด หรือ 0.60 % มูลค่าการซื้อขาย 32,260.35 ล้านบาท - 12:43 น.
- เช้าวันนี้mai ปิดที่ระดับ224.59 จุด เพิ่มขึ้น 0.82 จุด หรือ 0.37% - 12:42 น.
- เช้าวันนี้SETESG ปิดที่ระดับ 1,025.19 จุด เพิ่มขึ้น 3.75 จุด หรือ 0.37% - 12:41 น.
- ศูนย์วิจัยกสิกรไทย กำลังผลิต Solar แซงถ่านหินในจีนครั้งแรก: นัยต่อโครงสร้างพลังงานและผู้ประกอบการไทย - 12:41 น.
- เช้าวันนี้SETHD ปิดที่ระดับ 1,573.44 จุด เพิ่มขึ้น 1.76 จุด หรือ 0.11 % - 12:41 น.
- เช้าวันนี้SETCLMV ปิดที่ระดับ 826.71 จุด เพิ่มขึ้น 2.23 จุด หรือ 0.27 % - 12:40 น.
- เช้าวันนี้sSET ปิดที่ระดับ 661.22 จุด เพิ่มขึ้น 3.62 จุด หรือ 0.55 % - 12:40 น.
- เช้าวันนี้SET100 ปิดที่ระดับ 2,317.18 จุด เพิ่มขึ้น 12.82 จุด หรือ 0.56% - 12:39 น.
- เช้าวันนี้SET50 ปิดที่ระดับ 1,075.16 จุด เพิ่มขึ้น 5.40 จุด หรือ 0.50 % - 12:39 น.
- Fitch Ratings ปรับเพิ่มมุมมองความน่าเชื่อถือไทยเป็น Stable โหรหุ้นค่าย อินโนเวสท์ เอกซ์ มองบวกต่อตลาดหุ้นไทยและกลุ่มธนาคาร (BBL KTB KBANK) - 12:12 น.
-
TOA สานต่อพลังรักษ์โลก ปล่อยแคมเปญใหญ่แห่งปี ‘TOA Wood Expert’ ชวนคนไทยดูแลไม้และผืนป่า สร้างอนาคตสีเขียวไปด้วยกัน - 12:09 น.PR
-
(เพิ่มเติม) AIS Sport Academy จับมือ ม.บูรพาและชลบุรี เอฟซี ผุดโปรเจกต์ "Creator on the Pitch" ดึงอินฟลูเอนเซอร์ชื่อดังปั้นนิสิตสู่สุดยอดคนทำคอนเทนต์กีฬาบนสมรภูมิไทยลีก - 12:08 น.PR
- (เพิ่มเติม) กูรูหุ้นประสานเสียงแนะ "ซื้อ" SSP อัพเป้าราคาสูงสุด 14.10 บ. ประสิทธิภาพโรงไฟฟ้าเพิ่ม - พร้อมลุยลงทุนตามแผน PDP 2026 ปี 69 เข้าสู่โหมดเติบโต คาดดันกำไรปกติปี 71 พุ่งแตะ 1.2 พันลบ. - 12:07 น.
-
AIS Sport Academy จับมือ ม.บูรพาและชลบุรี เอฟซี ผุดโปรเจกต์ “Creator on the Pitch”ดึงอินฟลูเอนเซอร์ชื่อดังปั้นนิสิตสู่สุดยอดคนทำคอนเทนต์กีฬาบนสมรภูมิไทยลีก - 11:55 น.PR
- บล.ดีบีเอส วิคเคอร์ส : Daily Trading Focus - 11:34 น.
- บล.ทิสโก้ : กลุ่ม TOURISM ประเด็นสำคัญจากงาน Tourism Corporate Day - 11:28 น.
- บล.ทิสโก้ : SPA คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสม 3.80 บาท - 11:28 น.
- บล.ทิสโก้ : EGCO คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสมที่ 144.00 บาท - 11:28 น.
- บล.ทิสโก้ : BTS คงคำแนะนำ “ถือ” มูลค่าเหมาะสมที่ 3 บาท - 11:27 น.
- บล.ทิสโก้ : BEM คงคำแนะนำ “ซื้อ” มูลค่าที่เหมาะสมที่ 8.80 บาท - 11:27 น.
News Feed
บล.ดีบีเอส วิคเคอร์ส : Daily Trading Focus




บทความล่าสุด
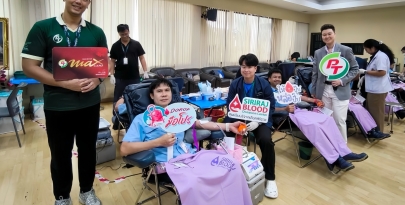
PTG ผนึก ศิริราช - KYE ส่งต่อโลหิตช่วยชีวิตผู้ป่วยทั่วประเทศ
PTG ผนึก ศิริราช - KYE ส่งต่อโลหิตช่วยชีวิตผู้ป่วยทั่วประเทศ


เล่นกันต่อ By : เจ๊มดแดง
เจ๊มดแดง ไต่กิ่งมะม่วง วันนี้ ตลาดหุ้นไทย ก็เล่นกันต่อไป ตามทิศทางตลาดหุ้นทั่วโลก วันพรุ่งนี้ ครม. พิจารณา....