Today’s NEWS FEED
- ก.ล.ต. จับมือ ตลท. จัดงาน Investor Meetup @SEC เปิดพื้นที่สื่อสาร แลกเปลี่ยนมุมมองผู้ลงทุน - 18:34 น.
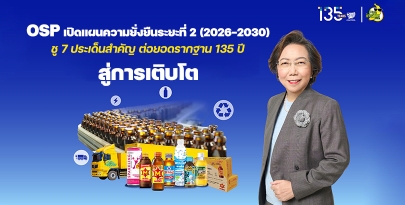
- HotNews: OSP เปิดแผนความยั่งยืนระยะที่ 2 (2026–2030) ชู 7 ประเด็นสำคัญ ต่อยอดรากฐาน 135 ปีสู่การเติบโต - 17:59 น.
- (เพิ่มเติม) โอสถสภา เดินหน้าความยั่งยืนระยะใหม่ ชู 7 ประเด็นสำคัญ ต่อยอดรากฐาน 135 ปีสู่การเติบโตอย่างยั่งยืน - 17:52 น.
- SYNTEC ปันผลระหว่างกาล อัตรา 0.05 บาทต่อหุ้น XD 29 ก.ย. 2569 - 17:51 น.
- ก.ล.ต. ใช้มาตรการลงโทษทางแพ่งกับผู้กระทำความผิด 3 ราย กรณีร่วมกันสร้างราคาหรือปริมาณการซื้อขายหุ้น NCL - 17:50 น.
- สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติขาย 7,192.29 ลบ.(SET) - 17:30 น.
- --สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติขาย 7,192.29 ลบ.(SET) - 17:30 น.
- CPF ตั้งบริษัทย่อยใหม่ ในประเทศกัมพูชา รองรับธุรกิจการค้าผลิตภัณฑ์อาหาร - 17:20 น.
- BANPU ปิดดีล ซื้อสินทรัพย์ธุรกิจต้นน้ำ ธุรกิจกลางน้ำ และธุรกิจดักจับและกักเก็บคาร์บอน (CCS) แห่งใหม่ในแหล่งก๊าซธรรมชาติบาร์เน็ต รัฐเท็กซัส สหรัฐอเมริกา - 17:19 น.
- วันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,562.73 จุด ลดลง 15.93 จุด หรือ 1.01% มูลค่าการซื้อขาย 75,541.02 ล้านบาท - 16:48 น.
- วันนี้mai ปิดที่ระดับ 222.57 จุด ลดลง 3.45 จุด หรือ 1.53 % - 16:47 น.
- วันนี้SETWB ปิดที่ระดับ 643.33 จุด ลดลง 5.36 จุด หรือ 0.83 % - 16:47 น.
- วันนี้SETESG ปิดที่ระดับ 1,010.35 จุด ลดลง 10.70 จุด หรือ 1.05 % - 16:47 น.
- วันนี้SETHD ปิดที่ระดับ 1,555.80 จุด ลดลง 7.06 จุด หรือ 0.45 % - 16:47 น.
- วันนี้SETCLMV ปิดที่ระดับ 813.49 จุด ลดลง 10.11 จุด หรือ 1.23% - 16:47 น.
- วันนี้sSET ปิดที่ระดับ 648.55 จุด ลดลง 7.17 จุด หรือ 1.09% - 16:47 น.
- วันนี้SET100 ปิดที่ระดับ 2,276.97 จุด ลดลง 26.99 จุด หรือ 1.17% - 16:47 น.
- วันนี้SET50 ปิดที่ระดับ 1,057.36 จุด ลดลง 12.10 จุด หรือ 1.13% - 16:47 น.
- โอสถสภา เดินหน้าความยั่งยืนระยะใหม่ ชู 7 ประเด็นสำคัญ ต่อยอดรากฐาน 135 ปีสู่การเติบโตอย่างยั่งยืน - 16:28 น.
- สโมสรฟุตบอล บีจี ปทุม ยูไนเต็ด จัดงาน BGPU Partners Connect 2026/27 เปิดตัว ยันม่าร์ เอส.พี. ร่วมเป็นผู้สนับสนุนอย่างเป็นทางการประจำฤดูกาล 2026/27 - 15:46 น.
News Feed




บทความล่าสุด

เสี่ยงดวง By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ บ่ายวันนี้ เป็นห้วงจังหวะ เสี่ยงดวง วัดดวง ยามที่ภาพรวมตลาดปรับตัวลง สำหรับ....