Today’s NEWS FEED
- TSE เผยงบรวมQ3/69กำไรสุทธิ 13.83 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 22.82 ล้านบาท - 18:29 น.
- MICRO เผยงบรวมQ3/69กำไรสุทธิ 25.65 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 7.72 ล้านบาท - 18:28 น.
- KAMART เผยงบรวมQ3/69กำไรสุทธิ 148.41 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 181.42 ล้านบาท - 18:27 น.
- KAMART ปันผลระหว่างกาล อัตรา 0.11 บาทต่อหุ้น XD 26 พ.ย. 69 - 18:26 น.
- BPS เผยงบรวมQ3/69กำไรสุทธิ 7.10 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 2 ล้านบาท - 18:25 น.
- PYLON เผยงบรวมQ3/69กำไรสุทธิ 101.11 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 62.14 ล้านบาท - 18:25 น.
- STARM ปันผลระหว่างกาล อัตรา 0.03 บาทต่อหุ้น XD 25 พ.ย. 69 - 18:24 น.
- SECURE เผยงบรวมQ3/69กำไรสุทธิ 18.99 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 27.17 ล้านบาท - 18:23 น.
- SAMTEL เผยงบรวมQ3/69กำไรสุทธิ 70.28 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน ขาดทุนสุทธิ 42.43 ล้านบาท - 18:22 น.
- PM เผยงบรวมQ3/69กำไรสุทธิ 196.21 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 151.17 ล้านบาท - 18:21 น.
- TASCO เผยยอดขายยางมะตอย ไตรมาสที่ 3 2569 ทะลุ 3 แสนตัน พร้อมปันผลระหว่างกาล 0.30 บาทต่อหุ้น - 18:20 น.
- TSE เปิดงบ 9 เดือนปี 69 รายได้แตะ 953 ลบ. กำไร 93.6 ลบ.ตอกย้ำประสิทธิภาพโรงไฟฟ้า บริหารต้นทุน - คุมค่าใช้จ่ายมีประสิทธิภาพ ลั่นพร้อมลงทุนพลังงานสะอาด รับแผน PDP 2026 – โซลาร์ฟาร์มชุมชน - 18:19 น.
- SC เผยงบรวมQ3/69กำไรสุทธิ 133.24 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 389.80 ล้านบาท - 18:19 น.
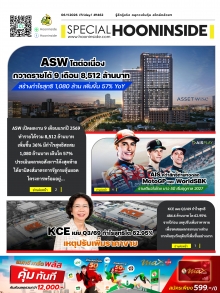
- WHA Group ประกาศผลประกอบการกำไรปกติ ไตรมาส 3/2569 เพิ่มขึ้น 15% (Y-Y) อนุมัติจ่ายปันผลระหว่างกาล 0.0669 บาท/หุ้น จ่อ XD 26 พ.ย. นี้ ส่งสัญญาณไตรมาส 4/2569 เติบโตต่อเนื่องจากทุกกลุ่มธุรกิจ - 18:17 น.
- FNS เผยงบรวมQ3/69ขาดทุนสุทธิ 121.37 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน ขาดทุนสุทธิ 189.19 ล้านบาท - 18:17 น.
- EFORL เผยงบรวมQ3/69 กำไรสุทธิ 4.63 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 19.97 ล้านบาท - 18:16 น.
- WHA ปันผลระหว่างกาล อัตรา 0.0669 บาทต่อหุ้น XD 26 พ.ย. 69 - 18:15 น.
- NETBAY เผยงบรวมQ3/69กำไรสุทธิ 42.24 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 64.51 ล้านบาท - 18:15 น.
- WHAUP เผยงบรวมQ3/69กำไรสุทธิ 419.91 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 486.73 ล้านบาท - 18:14 น.
- SUC เผยงบรวมQ3/69กำไรสุทธิ 410.41 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 139.45 ล้านบาท - 18:13 น.
News Feed
บล.บัวหลวง : CK คงคำแนะนำซื้อ ราคาเป้าหมาย 21 บาท

เนื้อหาที่เกี่ยวข้อง
บทความล่าสุด

รักษาเส้นกราฟ... By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ ภาพรวมตลาดหุ้นไทย เช้าวันนี้ พยายามรักษาแนว ดูแล เส้นกราฟ ยืนเหนือ ยืนตรง 1,500 จุด ....