Today’s NEWS FEED
- 10 สมาคมเหล็กพบ “อุตสาหกรรม-สมอ.”ชื่นชมปราบเหล็กไม่ได้มาตรฐาน เร่ง มอก.เหล็กเส้น-โครงสร้างสำเร็จรูป - 19:01 น.
- สัปดาห์ถัดไป (28 ก.ย.-2 ต.ค. 69) บริษัทหลักทรัพย์กสิกรไทย มอง ดัชนีหุ้นไทย มีแนวรับที่ 1,585 และ 1,555 จุด ขณะที่แนวต้านอยู่ที่ 1,615 และ 1,630 จุด - 18:57 น.
- 28 ก.ย.-2 ต.ค. 2569 ธนาคารกสิกรไทย มองกรอบการเคลื่อนไหวของค่าเงินบาทที่ระดับ 33.00-33.60 บาทต่อดอลลาร์ฯ - 18:56 น.
- HotNews: QUICK หุ้น Tech น้องใหม่ ลุย Roadshow 28 ก.ย. นี้ - 18:10 น.
- PK เผยคดีความที่บริษัทย่อยถูกฟ้องร้อง เตรียมยื่นฎีกาคำพิพากษาศาลอุทธรณ์ - 17:52 น.
- ก.ล.ต. แจ้งเตือนผู้ถือหุ้นกู้ CWTTH จำนวน 7 รุ่น ใช้สิทธิในการประชุมผู้ถือหุ้นกู้ ในวันที่ 30 กันยายน 2569 - 17:37 น.
- สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติขาย 3,386.63 ลบ.(SET) - 17:23 น.
- --สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติขาย 3,386.63 ลบ.(SET) - 17:23 น.
- UBE เปลี่ยนโครงสร้างถือหุ้น เค พลัส โฮลดิ้ง ขึ้นแท่นหุ้นใหญ่ ถือเพิ่มเป็น 25.77% แทนที่ เอสทีเค แคปปิตอล - 17:23 น.
-
กลุ่มบริษัทบางจาก คว้ารางวัลสูงสุด องค์กรต้นแบบด้านสิทธิมนุษยชน ประจำปี 2569 - 17:03 น.PR
- วันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,607.63 จุด เพิ่มขึ้น 5.05 จุด หรือ 0.32 % มูลค่าการซื้อขาย 57,366.42 ล้านบาท - 16:46 น.
- วันนี้mai ปิดที่ระดับ 224.44 จุด เพิ่มขึ้น 0.35 จุด หรือ 0.16% - 16:45 น.
- วันนี้SETWB ปิดที่ระดับ 652.82 จุด ลดลง 1.06 จุด หรือ 0.16% - 16:45 น.
- วันนี้SETESG ปิดที่ระดับ 1,019.25 จุด ลดลง 3.40 จุด หรือ 0.33 % - 16:45 น.
- วันนี้SETHD ปิดที่ระดับ 1,565.87 จุด ลดลง 7.67 จุด หรือ 0.49 % - 16:45 น.
- วันนี้SETCLMV ปิดที่ระดับ 823.10 จุด ลดลง 3.09 จุด หรือ 0.37% - 16:45 น.
- วันนี้sSET ปิดที่ระดับ 657.34 จุด เพิ่มขึ้น 0.39 จุด หรือ 0.06 % - 16:44 น.
- วันนี้SET100 ปิดที่ระดับ 2,321.89 จุด ลดลง 0.58 จุด หรือ 0.02% - 16:44 น.
- วันนี้SET50 ปิดที่ระดับ 1,076.81 จุด ลดลง 0.55 จุด หรือ 0.05 % - 16:44 น.
- ซิตี้แบงก์ ชี้โอกาสไทยรับคลื่นลงทุนดาต้าเซ็นเตอร์ พร้อมชูบทบาทธนาคาร เชื่อมแหล่งทุน–บริหารความเสี่ยง หนุนเศรษฐกิจดิจิทัล - 16:35 น.
News Feed
บล.ทิสโก้ : MRDIYT คงคำแนะนำ "ซื้อ" มูลค่าเหมาะสม 10 บาท

เนื้อหาที่เกี่ยวข้อง



บทความล่าสุด
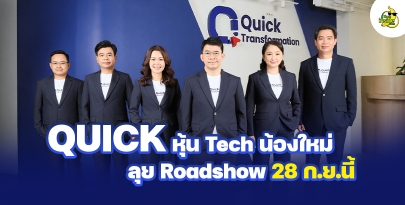
HotNews: QUICK หุ้น Tech น้องใหม่ ลุย Roadshow 28 ก.ย. นี้
QUICK ผู้ประกอบธุรกิจให้บริการที่ปรึกษาและติดตั้งระบบดิจิทัลแบบครบวงจร..

ส่งออกโต By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ เช้าวันนี้ ดัชนีตลาด พยายามเหนือ 1610 จุด สูงสุด 1,613.45 จุด ให้ได้ แต่เจอแรงขายทำกำไร....

PTG คว้ารางวัลองค์กรต้นแบบด้านสิทธิมนุษยชน ระดับดีเด่น ต่อเนื่องเป็นปีที่ 2
PTG คว้ารางวัลองค์กรต้นแบบด้านสิทธิมนุษยชน ระดับดีเด่น ต่อเนื่องเป็นปีที่ 2