Today’s NEWS FEED
- สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติขาย 7,685.18 ลบ.(SET) - 17:23 น.
- --สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติขาย 7,685.18 ลบ.(SET) - 17:23 น.
- ก.ล.ต.แจ้งเตือนผู้ถือหุ้นกู้ B255A ใช้สิทธิในการประชุมผู้ถือหุ้นกู้ ในวันที่ 2 ตุลาคม 2569 - 17:14 น.
- 16 ซีอีโอเข้าชิงรางวัล CEO Awards ประจำปี 2569 ประกาศผล 29 ต.ค. นี้ - 17:12 น.
- รฟท. ปรับแผนเดินรถสายตะวันออก 8 ขบวน กลับมาให้บริการ หลังสถานการณ์น้ำคลี่คลาย - 17:10 น.
- ก.ล.ต. ย้ำเตือนผู้ลงทุนให้ดำเนินการต่อทรัพย์สินของตนในแอปพลิเคชัน Holdstation และ UNO ก่อนการปิดกั้นในวันที่ 1 ตุลาคม 2569 - 17:05 น.
-
บางจากฯ คว้า 5 รางวัลจากเวที HR Asia รับรางวัล Best Companies to Work for in Asia 2026 ต่อเนื่อง 5 ปีซ้อน - 16:54 น.PR
- วันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,594.30 จุด ลดลง 8.07 จุด หรือ 0.50% มูลค่าการซื้อขาย 79,098.74 ล้านบาท - 16:50 น.
- วันนี้mai ปิดที่ระดับ 223.61 จุด ลดลง 0.12 จุด หรือ 0.05 % - 16:50 น.
- วันนี้SETWB ปิดที่ระดับ 645.61 จุด ลดลง 6.41 จุด หรือ 0.98 % - 16:50 น.
- วันนี้SETESG ปิดที่ระดับ 1,008.89 จุด ลดลง 9.65 จุด หรือ 0.95 % - 16:50 น.
- วันนี้SETHD ปิดที่ระดับ 1,535.34 จุด ลดลง 24.54 จุด หรือ 1.57% - 16:49 น.
- วันนี้SETCLMV ปิดที่ระดับ 812.81 จุด ลดลง 9.42 จุด หรือ 1.15 % - 16:49 น.
- วันนี้sSET ปิดที่ระดับ 653.52 จุด ลดลง 2.30 จุด หรือ 0.35 % - 16:49 น.
- วันนี้SET100 ปิดที่ระดับ 2,300.28 จุด ลดลง 17.50 จุด หรือ 0.76% - 16:49 น.
- วันนี้SET50 ปิดที่ระดับ 1,065.46 จุด ลดลง 9.27 จุด หรือ 0.86% - 16:49 น.
- TOA ไม่ทิ้งกัน ระดมพนักงานจิตอาสาลงพื้นที่เร่งส่งมอบถุงยังชีพและสิ่งของจำเป็น ช่วยเหลือเพื่อนพนักงานที่ประสบภัยน้ำท่วมทั่วกรุง - 16:45 น.
- GPSC ขยายความร่วมมือเพิ่มศักยภาพ ผนึกพันธมิตรใหม่ KHNP รับ PDP 2026 เจาะลึกเทคโนโลยี สร้างความยืดหยุ่นพัฒนาโรงไฟฟ้า SMR - 16:36 น.
- ตลาดหลักทรัพย์ฯ ผนึก ก.ล.ต. เปิดตัวหลักสูตรอบรมภายใต้มาตรฐานความรู้กรรมการไทย เพื่อยกระดับกรรมการสู่มืออาชีพ - 16:30 น.
-
เคทีซี มอง The End of Average: เมื่อผู้บริโภคไม่อยากเป็นแค่ลูกค้าทั่วไป - 16:25 น.PR
News Feed




บทความล่าสุด
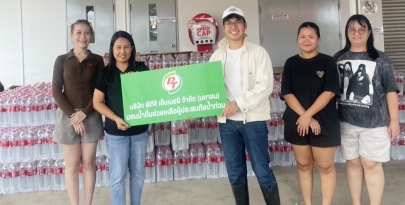
PTG มอบน้ำดื่ม 36,000 ขวด ส่งต่อน้ำใจสู้ภัยน้ำท่วม
PTG มอบน้ำดื่ม 36,000 ขวด ส่งต่อน้ำใจสู้ภัยน้ำท่วม

SET แกว่งลง By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ ปัจจัยภายนอก ยังคงกดดัน ตลาดหุ้นไทย ทำให้นักลงทุนเทขายหุ้น ส่งผลให้SET แกว่งตัวลง ....

PTG -ศิริราช ร่วมความทำดี ลุยจัดกิจกรรมบริจาคโลหิต ณ เทศบาลตำบลบ้านใหม่ ปทุมธานี
PTG -ศิริราช ร่วมความทำดี ลุยจัดกิจกรรมบริจาคโลหิต ณ เทศบาลตำบลบ้านใหม่ ปทุมธานี