Today’s NEWS FEED
- เดอะ แพลทินัม กรุ๊ป ประกาศแต่งตั้ง “ชาญชัย พันธุ์โสภา” ดำรงตำแหน่งกรรมการผู้จัดการใหญ่ - 16:23 น.
- APM แนะทางรอด ผู้ประกอบการ เร่งปรับตัว ยกระดับบัญชีมาตรฐานสากล - 16:21 น.
-
AOT คว้ารางวัลการบริหารจัดการเรื่องร้องทุกข์โดดเด่น ตอกย้ำความพร้อมเป็นศูนย์กลางการบินระดับโลก - 15:58 น.PR
- TIPAKประกาศราคาเสนอขาย IPO หุ้นละ 1.85 บาท เปิดจองซื้อวันที่ 25, 28 – 29 ก.ย. 69 เข้าซื้อขายฯภายในเดือน ต.ค. นี้ - 15:10 น.
- GULF-AIS ยกระดับวงการลูกหนังไทย มอบทุนแข้งเยาวชนไทยลีก 3 ทุกทีมทั่วประเทศ ปูรากฐานฟุตบอลท้องถิ่น ผลักดันสู่มืออาชีพควบคู่การศึกษา - 15:03 น.
- รายงานพิเศษ : สหรัฐ-จีน พักรบการค้า 2 เดือน แค่สงบชั่วคราว... - 14:58 น.
- ธนาคารเอชเอสบีซี ประกาศพันธกิจส่งเสริมการค้าการลงทุนในระเบียงเศรษฐกิจไทย–ญี่ปุ่น หลังปี68 FDI จากญี่ปุ่น ที่มาลงทุนในประเทศไทยอยู่ที่ 3.45 ล้านล้านบาทหรือ104,000 ล้านเหรียญสหรัฐ คิดเป็นมากกว่าหนึ่งในสี่ของปริมาณ FDI รวมทั้งหมดของไทย - 14:42 น.
- ธนาคารไทยเครดิต ได้รับการคงอันดับเครดิต “A(tha)/F1(tha)” จาก Fitch Ratingsตอกย้ำผู้นำพอร์ต Micro SME แกร่ง – สภาพคล่องและฐานทุนมั่นคงต่อเนื่อง - 14:13 น.
-
Genwit ซีซั่น 3 ปิดฉาก เตรียมอุดมศึกษาคว้าแชมป์ - 13:49 น.PR
- บ้านปู ตอกย้ำบทบาทบนเวทีพลังงานโลก Gastech 2026 หนุนพลังงานมั่นคง ปลดล็อกโลก AI สู่อนาคตคาร์บอนต่ำ - 13:20 น.
- SUPER จ่อออกหุ้นกู้ใหม่ 2 ชุด มูลค่ารวม 2,000 ลบ.ชูอัตราดอกเบี้ย 5.55-5.90% ต่อปี เสนอขายผู้ลงทุนทั่วไป 6 -8 ต.ค.นี้ เสริมฐานทุนแข็งแกร่ง รองรับอนาคตเติบโต - 13:08 น.
- PTT แจ้งมติบอร์ด จำหน่ายหุ้นที่ซื้อคืน 238,660,400 หุ้น ช่วงวันที่ 28 ก.ย. - 12 ต.ค. 2569 - 13:03 น.
- สหรัฐ-จีน พักรบการค้า By : แม่มดน้อย - 13:01 น.
- โบรกฯคาด บ่ายวันนี้ ดัชนีปรับตัวลง กังวล เฟด จะขึ้นดอกเบี้ย ให้กรอบที่ 1,597-1,612 จุด - 12:59 น.
- PTT ปันผลระหว่างกาล อัตรา 1.40 บาทต่อหุ้น XD 7 ต.ค. 69 - 12:57 น.
- DPAINT แจง ณดา อนิรุทธ์เทวา ถือหุ้น 21.23% ในฐานะผู้ถือหุ้นเชิงการเงิน (Financial/Passive Investor) เพื่อการลงทุนระยะยาว -ไม่นั่งกรรมการ เปิดประวัติ ช่ำชองอสังหาฯในภูเก็ต - 12:56 น.
- เช้าวันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,603.96 จุด ลดลง 6.74 จุด หรือ 0.42 % มูลค่าการซื้อขาย35,433.89 ล้านบาท - 12:35 น.
- เช้าวันนี้mai ปิดที่ระดับ 224.83 จุด ลดลง 0.09 จุด หรือ 0.04 % - 12:35 น.
- เช้าวันนี้SETWB ปิดที่ระดับ 654.72 จุด ลดลง 5.72 จุด หรือ 0.87 % - 12:35 น.
- เช้าวันนี้SETESG ปิดที่ระดับ 1,023.09 จุด ลดลง 5.95 จุด หรือ 0.58 % - 12:35 น.
News Feed
บล.ทิสโก้ : TASCO คงคำแนะนำ "ซื้อ" คงมูลค่าเหมาะสม 16.50 บาท




บทความล่าสุด
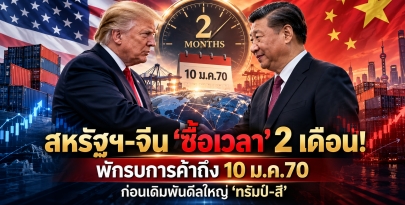
รายงานพิเศษ : สหรัฐ-จีน พักรบการค้า 2 เดือน แค่สงบชั่วคราว...
สองมหาอำนาจเศรษฐกิจโลก “สหรัฐอเมริกา-จีน” ส่งสัญญาณลดอุณหภูมิสงครามการค้าอีกครั้ง หลังตกลงขยายเวลาพักรบทางการค้าออกไปอีก

สหรัฐ-จีน พักรบการค้า By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ ตอนนี้ ทั้งโลก จับตามอง ผลประชุมและการหารือ ระหว่าง 2 ผู้นำของโลก ทรัมป์ กับ สี จิ้นผิง ....