Today’s NEWS FEED
- MADAME เผย อนันต์ สิริแสงทักษิณ ลาออก จาก กรรมการบริษัท ประธานกรรมการตรวจสอบ และกรรมการอิสระ มีผล 26 ตุลาคม 2569 - 18:40 น.
- MST ไตรมาส3/69 กําไรสุทธิ 118.87 ล้านบาท โต 85.40% จากช่วงเดียวกันปีก่อน รายได้ค่านายหน้าเพิ่มขึ้น ตามวอลุ่มเทรด - มูลค่าการซื้อขายเฉลี่ยของนักลงทุนบุคคลและสถาบันเพิ่มขึ้น - 18:26 น.
- MST เผยงบรวมQ3/69 กำไรสุทธิ 118.86 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 64.11 ล้านบาท - 18:15 น.
- SCB EIC มองเศรษฐกิจไทยทรงตัวในไตรมาส 3/2026 แต่แรงหนุนกระจุกตัว น้ำท่วมซ้ำเติมกำลังซื้อและอาจกระทบ GDP ปีนี้ราว 0.1pp. - 17:30 น.
- สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติซื้อ 3,532.92 ลบ.(SET) - 17:25 น.
- --สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติซื้อ 3,532.92 ลบ.(SET) - 17:25 น.
- SCGD ไตรมาส 3/69 Adjusted Profit อยู่ที่ 308 ล้านบาท พุ่ง 163% รับยอดขายโตทุกประเทศที่บริษัทมีฐานการผลิต - 17:24 น.
- SCGD เคาะโครงการซื้อหุ้นคืน จำนวน 165 ล้านหุ้น วงเงิน 1,200 ล้านบาท เริ่ม11 พ.ย. 2569-10 พ.ค. 2570 - 17:14 น.
- SCGD เผยงบรวมQ3/69 กำไรสุทธิ 314.11 ล้านบาท เทียบกับช่วงเดียวกันปีก่อน กำไรสุทธิ 304.44 ล้านบาท - 17:11 น.
- ก.ล.ต. เปิดรับฟังความเห็นต่อร่างประกาศเพื่อปรับปรุงหลักเกณฑ์เกี่ยวกับ "คณะกรรมการวินัยบุคลากรในธุรกิจสินทรัพย์ดิจิทัล" - 17:03 น.
- ศูนย์วิจัยกสิกรไทย ชี้ การส่งออกและนำเข้าไทยเดือน ก.ย. 2569 ยังขยายตัวสูง- ปรับขึ้นประมาณการส่งออกและนำเข้าปี 2569 มาอยู่ที่ 20.5% และ 34.0% - 17:03 น.
- HotNews: โบรกฯเกอร์ พร้อมใจเชียร์ซื้อ "NER" คาดโชว์Q3/69 กำไรสุทธิ 500–534 ล้านบาท โต 52–58% แถมลุ้นปันผลครึ่งปีหลังยิลด์สูง - 16:59 น.
- วันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,579.03 จุด เพิ่มขึ้น 16.36 จุด หรือ 1.05 % มูลค่าการซื้อขาย 63,516.34 ล้านบาท - 16:50 น.
- วันนี้mai ปิดที่ระดับ 219.20 จุด ลดลง 0.51 จุด หรือ 0.23 % - 16:49 น.
- วันนี้SETWB ปิดที่ระดับ 648.32 จุด เพิ่มขึ้น 6.83 จุด หรือ 1.06 % - 16:49 น.
- วันนี้SETESG ปิดที่ระดับ 1,018.23 จุด เพิ่มขึ้น 7.89 จุด หรือ 0.78 % - 16:49 น.
- วันนี้SETHD ปิดที่ระดับ 1,545.63 จุด เพิ่มขึ้น 14.35 จุด หรือ 0.94 % - 16:49 น.
- วันนี้SETCLMV ปิดที่ระดับ 824.64 จุด เพิ่มขึ้น 4.53 จุด หรือ 0.55 % - 16:49 น.
- วันนี้sSET ปิดที่ระดับ 654.26 จุด เพิ่มขึ้น 0.93 จุด หรือ 0.14% - 16:49 น.
- วันนี้SET100 ปิดที่ระดับ 2,293.75 จุด เพิ่มขึ้น 23.83 จุด หรือ 1.05 % - 16:49 น.
ตอนนี้คุณกำลังอยู่ในเว็บไซต์สำหรับทดสอบระบบ
News Feed
บล.ลิเบอเรเตอร์ : MRDIYT (Non-rated Bloomberg Cons.THB10.28)

บทความล่าสุด
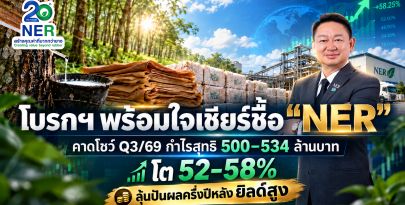
HotNews: โบรกฯเกอร์ พร้อมใจเชียร์ซื้อ "NER" คาดโชว์Q3/69 กำไรสุทธิ 500–534 ล้านบาท โต 52–58% แถมลุ้นปันผลครึ่งปีหลังยิลด์สูง
บมจ.นอร์ทอีส รับเบอร์ (NER) สุดแกร่ง!โบรกเกอร์พร้อมใจเชียร์ซื้อ คาดโชว์ไตรมาส 3/69 กำไรสุทธิอยู่ที่ 500–534 ล้านบาท....

หุ้นส่งออก By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ เห็น พาณิชย์ แจ้ง การส่งออก ก.ย.โต 24% จากตลาดคาด 18% เห็นแบบนี้ ....