Today’s NEWS FEED
- ฟิทช์ คงอันดับเครดิตของ บริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ที่ 'BB' และ 'A-(tha)'แนวโน้มอันดับเครดิตมีเสถียรภาพ - 19:37 น.
- WAVE ขยายเวลาการจองซื้อและชำระค่าหุ้นสามัญเพิ่มทุนที่จัดสรร RO อัตราส่วน 3 หุ้นเดิมต่อ 1 หุ้น ออกไปอีก 1 วัน - 18:31 น.
- ทีทีบีไดรฟ์ สนับสนุนการเติบโตตลาด EV ไทย จับมือ Mazda มอบโซลูชันการเงิน ขับเคลื่อนการเปลี่ยนผ่านสู่ยานยนต์ไฟฟ้า - 17:55 น.
- TNH ปันผลหุ้นละ 0.55 บาท XD 8 ธ.ค. 69 - 17:47 น.
- TPCS จดทะเบียนชำระบัญชีบริษัทย่อยทางอ้อม " ฮอไรซอน สคูบา ไดฟ์ วิ่ง คลับ" - 17:37 น.
- สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติซื้อ 1,720.34 ลบ.(SET) - 17:29 น.
- --สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติซื้อ 1,720.34 ลบ.(SET) - 17:29 น.
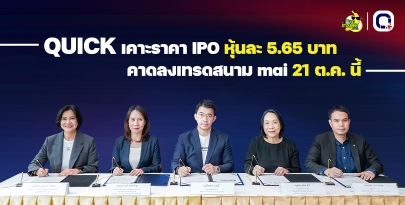
- HotNews: QUICK เคาะราคา IPO หุ้นละ 5.65 บาท คาดลงเทรดสนาม mai 21 ต.ค. นี้ - 17:24 น.
- ก.ล.ต. กล่าวโทษบริษัท แอส ชัวร์ เทคโนโลยี จำกัด กรรมการบริษัท และบุคคลที่เกี่ยวข้อง กรณีประกอบธุรกิจศูนย์ซื้อขายสินทรัพย์ดิจิทัลโดยไม่ได้รับอนุญาต - 17:18 น.
- กลุ่มบริษัทศรีตรัง ผนึกกำลัง STA – STGT จัดกิจกรรม “One Sri Trang CG Day 2026” พร้อมประยุกต์ใช้ AI ขับเคลื่อนธรรมาภิบาล และสร้างวัฒนธรรมความโปร่งใส เพื่อนำพาองค์กรและอุตสาหกรรมยางพาราและถุงมือยางไทยก้าวหน้า ยั่งยืน และสง่างามบนเวทีการค้าโลก - 17:13 น.
- ส.อ.ท. จับมือ SME D Bank ลงนาม MOU “เชื่อมทุน เชื่อมอุตสาหกรรม ขับเคลื่อน SME ไทย” หนุน SMEs ไทยเข้าถึงทุน ยกระดับขีดความสามารถการแข่งขัน - 17:12 น.
- วันนี้ดัชนีตลาดหุ้นไทยปิดที่ 1,584.63 จุด เพิ่มขึ้น 2.41 จุด หรือ 0.15 % มูลค่าการซื้อขาย 73,648.47 ล้านบาท - 16:52 น.
- วันนี้mai ปิดที่ระดับ 222.44 จุด เพิ่มขึ้น 0.43 จุด หรือ 0.19 % - 16:52 น.
- วันนี้SETWB ปิดที่ระดับ 636.69 จุด เพิ่มขึ้น 4.01 จุด หรือ 0.63 % - 16:52 น.
- วันนี้SETESG ปิดที่ระดับ 997.77 จุด เพิ่มขึ้น 7.12 จุด หรือ 0.72 % - 16:52 น.
- วันนี้SETHD ปิดที่ระดับ 1,501.75 จุด เพิ่มขึ้น 3.14 จุด หรือ 0.21% - 16:51 น.
- วันนี้SETCLMV ปิดที่ระดับ 810.00 จุด เพิ่มขึ้น 6.11 จุด หรือ 0.76 % - 16:51 น.
- วันนี้sSET ปิดที่ระดับ 647.94 จุด เพิ่มขึ้น 4.65 จุด หรือ 0.72 % - 16:51 น.
- วันนี้SET100 ปิดที่ระดับ 2,277.63 จุด เพิ่มขึ้น 5.33 จุด หรือ 0.23 % - 16:51 น.
- วันนี้SET50 ปิดที่ระดับ 1,052.94 จุด เพิ่มขึ้น 1.70 จุด หรือ 0.16 % - 16:51 น.
News Feed
บล.ทิสโก้ : AEONTS แนะนำ “ซื้อ” มูลค่าที่เหมาะสม 136.00 บาท





บทความล่าสุด

ซื้อ-ขายหุ้น บางตัว By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ เช้าวันนี้ เห็น นักลงทุน ซื้อหุ้นบางตัว และ ขายหุ้น บางตัว สรุป หุ้นขึ้น มากกว่า หุ้นลง ....