Today’s NEWS FEED
-
(เพิ่มเติม) ครั้งแรกในไทย! “AIS Thai League Store เพื่อบอลไทย หนุนสินค้าไทยลีก” ยกระดับช่องทางจัดจำหน่าย ต่อยอดรายได้ให้สโมสรลูกหนังทั่วประเทศ - 17:59 น.PR
- PTTGC ออกหุ้นกู้ 2 ชุด มูลค่ารวม 17,000 ล้านบาท ฟิทช์ เรตติ้งส์ ให้เครดิตระดับ AA- นำเงินเป็นทุนหมุนเวียนระยะสั้นทดแทนเงินสดที่ได้สำรองจ่ายเพื่อชำระคืนหนี้หุ้นกู้ - 17:50 น.
- SAWAD ปันผลระหว่างกาล อัตรา 0.35 บาทต่อหุ้น XD 6 ต.ค. 69 - 17:49 น.
- HotNews: ครม. ไฟเขียว ไทยช่วยไทย พลัส เฟส2 เริ่ม 1 ต.ค-30 พ.ย.69 - 17:48 น.
- สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติขาย 3,000.49 ลบ.(SET) - 17:25 น.
- --สรุปมูลค่าการซื้อขายตามกลุ่มนักลงทุน นลท.ต่างชาติขาย 3,000.49 ลบ.(SET) - 17:24 น.
- TOP แจ้ง ภัทรลดา สง่าแสง -ชฎิล ชวนะลิขิกร ลาออกจากกรรมการ มีผล 1 ตุลาคม 2569 - 17:24 น.
- ก.ล.ต.แจ้งเตือนผู้ถือหุ้นกู้ GRAND จำนวน 11 รุ่น ใช้สิทธิในการประชุมผู้ถือหุ้นกู้ ในวันที่ 25 กันยายน 2569 - 17:19 น.
- ส.อ.ท. เชื่อมยุทธศาสตร์ 5I สู่แผนพัฒนาฯ ฉบับที่ 14 ร่วมวางรากฐานเศรษฐกิจไทยให้แข่งขันได้อย่างยั่งยืน - 17:18 น.
- MAJOR เคาะโครงการซื้อหุ้นคืน 68 ล้านหุ้น วงเงิน 550 ล้านบาท เริ่ม 1 ต.ค. 2569 -31 มี.ค. 2570 - 17:13 น.
- วันนี้ดัชนีตลาดหุ้นไทยปิดที่1,604.44 จุด เพิ่มขึ้น 6.41 จุด หรือ 0.40 % มูลค่าการซื้อขาย 67,026.28 ล้านบาท - 16:49 น.
- วันนี้mai ปิดที่ระดับ 224.67 จุด ลดลง 0.36 จุด หรือ 0.16% - 16:49 น.
- วันนี้SETWB ปิดที่ระดับ 655.87 จุด ลดลง 0.43 จุด หรือ 0.07 % - 16:49 น.
- วันนี้SETESG ปิดที่ระดับ 1,027.87 จุด เพิ่มขึ้น 0.04 จุด หรือ 0.00 % - 16:48 น.
- วันนี้SETHD ปิดที่ระดับ 1,578.28 จุด ลดลง 2.34 จุด หรือ 0.15% - 16:48 น.
- วันนี้SETCLMV ปิดที่ระดับ 826.43 จุด ลดลง 0.80 จุด หรือ 0.10 % - 16:48 น.
- วันนี้sSET ปิดที่ระดับ 660.23 จุด ลดลง 1.58 จุด หรือ 0.24 % - 16:47 น.
- วันนี้SET100 ปิดที่ระดับ 2,328.32 จุด เพิ่มขึ้น 5.48 จุด หรือ 0.24 % - 16:47 น.
- วันนี้SET50 ปิดที่ระดับ 1,080.60 จุด เพิ่มขึ้น 2.94 จุด หรือ 0.27% - 16:47 น.
-
ครั้งแรกในไทย! “AIS Thai League Store เพื่อบอลไทย หนุนสินค้าไทยลีก” ยกระดับช่องทางจัดจำหน่าย ต่อยอดรายได้ให้สโมสรลูกหนังทั่วประเทศ - 16:30 น.PR
News Feed
บล.ดีบีเอส วิคเคอร์ส : Daily Trading Focus




บทความล่าสุด
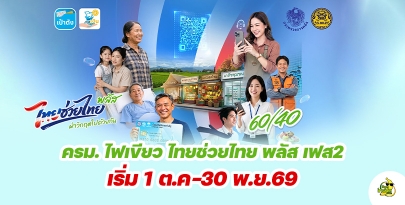
HotNews: ครม. ไฟเขียว ไทยช่วยไทย พลัส เฟส2 เริ่ม 1 ต.ค-30 พ.ย.69
ครม.มีมติเห็นชอบการปรับลดกรอบวงเงินที่เคยได้รับอนุมัติสำหรับดำเนินโครงการไทยช่วยไทย พลัส (60/40)

กลุ่ม Tech By : แม่มดน้อย
แม่มดน้อย ขี่ไม้กวาดวิเศษ รอบหุ้นกลุ่ม Tech โลก ผงาด หุ้นชิ้นส่วนฯ บ้านเรา ก็ กางปีกบิน เช้าวันนี้ DELTA โดดเด่น พา...